Panorama Gesundheit:
Die wichtigsten Zahlen und Fakten zur Schweizer Gesundheits- und Pharmalandschaft

Das Panorama Gesundheit ordnet die aktuellen Entwicklungen ein, stellt relevante Daten und Hintergründe bereit und liefert Denkanstösse für die politische Debatte.

Alle Grafiken auf einen Blick

Gesundheitswesen Schweiz

Patentgeschützte Medikamente machen rund 9% der Kosten der obligatorischen Krankenversicherung aus.

Die Schweiz gibt für innovative Medikamente (netto) nur 0.47% des BIP aus – deutlich weniger als Länder mit tieferer Kaufkraft.

Unter dem Referenzpreissystem der USA könnten die kaufkraftbereinigten niedrigen Schweizer Nettopreise dazu führen, dass innovative Medikamente verspätet oder gar nicht auf dem Schweizer Markt eingeführt werden.

Lebenserwartung in der Schweiz steigt

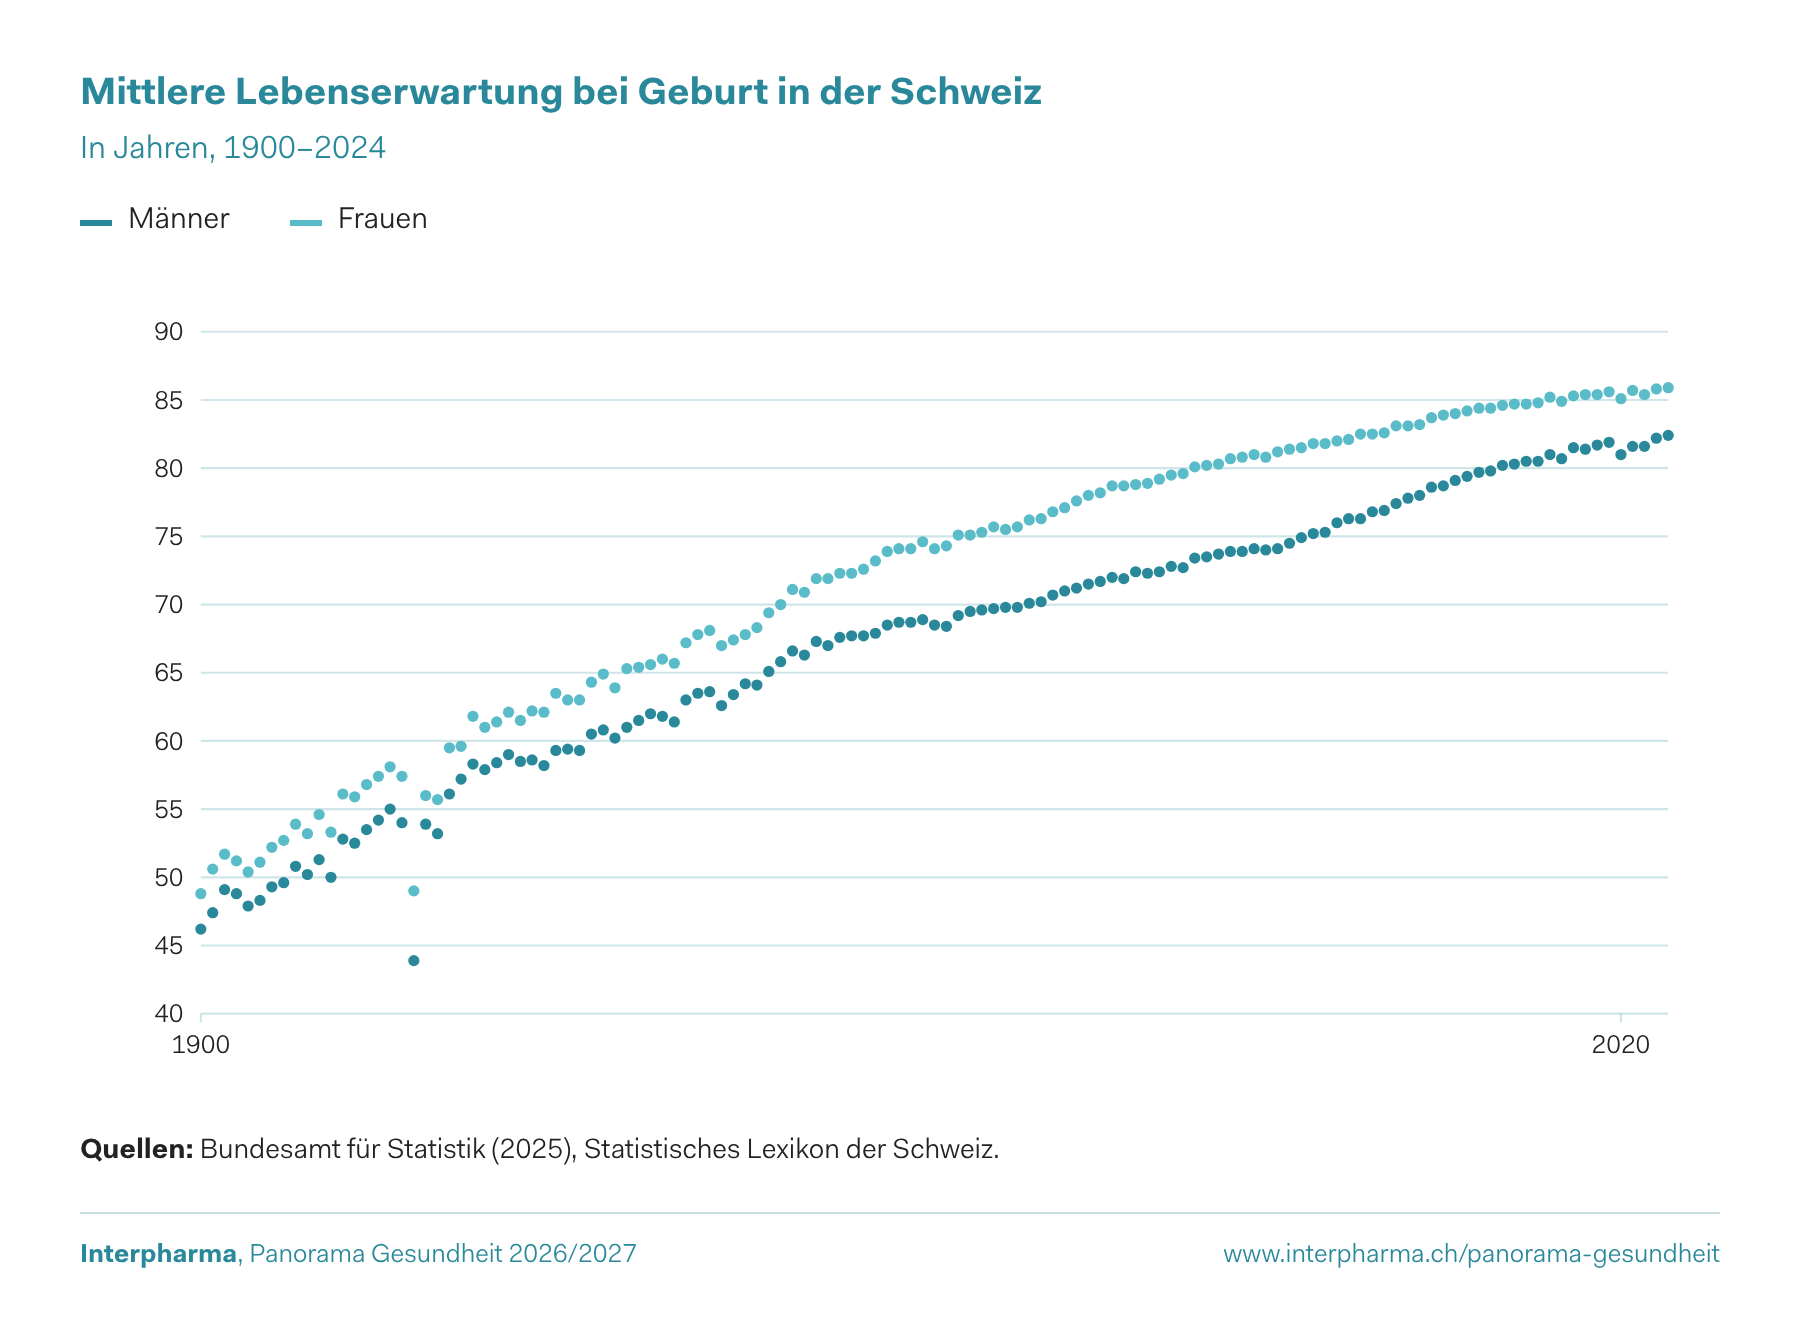
Die Lebenserwartung in der Schweiz hat sich in den letzten 100 Jahren fast verdoppelt.

Dank besserer Gesundheitsversorgung, neuen und innovativen Medikamenten, verbesserter Hygiene sowie einer hohen Lebensqualität leben wir nicht nur länger, sondern auch gesünder.

Zu Beginn der 1990er-Jahre hatten Frauen noch eine um etwa sieben Jahre höhere Lebenserwartung als Männer – heute sind es noch dreieinhalb Jahre.

Mittlere Lebenserwartung bei Geburt in der Schweiz

In Jahren, 1900–2024

Quellen: Bundesamt für Statistik (2025), Statistisches Lexikon der Schweiz.
Mittlere Lebenserwartung bei Geburt in der Schweiz (Jahre)
JahrMännerFrauen
190046.248.8
190147.450.6
190249.151.7
190348.851.2
190447.950.4
190548.351.1
190649.352.2
190749.652.7
190850.853.9
190950.253.2
191051.354.6
191150.053.3
191252.856.1
191352.555.9
191453.556.8
191554.257.4
191655.058.1
191754.057.4
191843.949.0
191953.956.0
192053.255.7
192156.159.5
192257.259.6
192358.361.8
192457.961.0
192558.461.4
192659.062.1
192758.561.5
192858.662.2
192958.262.1
193059.363.5
193159.463.0
193259.363.0
193360.564.3
193460.864.9
193560.263.9
193661.065.3
193761.565.4
193862.065.6
193961.866.0
194061.465.7
194163.067.2
194263.567.8
194363.668.1
194462.667.0
194563.467.4
194664.267.8
194764.168.3
194865.169.4
194965.870.0
195066.671.1
195166.370.9
195267.371.9
195367.071.9
195467.672.3
195567.772.3
195667.772.6
195767.973.2
195868.573.9
195968.774.1
196068.774.1
196168.974.6
196268.574.1
196368.474.3
196469.275.1
196569.575.1
196669.675.3
196769.775.7
196869.875.5
196969.875.7
197070.176.2
197170.276.3
197270.776.8
197371.077.1
197471.277.6
197571.578.0
197671.778.2
197772.078.7
197871.978.7
197972.478.8
198072.378.9
198172.479.2
198272.879.5
198372.779.6
198473.480.1
198573.580.2
198673.780.3
198773.980.7
198873.980.8
198974.181.0
199074.080.8
199174.181.2
199274.581.4
199374.981.5
199475.281.8
199575.381.8
199676.082.0
199776.382.1
199876.382.5
199976.882.5
200076.982.6
200177.483.1
200277.883.1
200378.083.2
200478.683.7
200578.783.9
200679.184.0
200779.484.2
200879.784.4
200979.884.4
201080.284.6
201180.384.7
201280.584.7
201380.584.8
201481.085.2
201580.784.9
201681.585.3
201781.485.4
201881.785.4
201981.985.6
202081.085.1
202181.685.7
202281.685.4
202382.285.8
202482.485.9

Die Schweiz hat die höchste Lebenserwartung weltweit

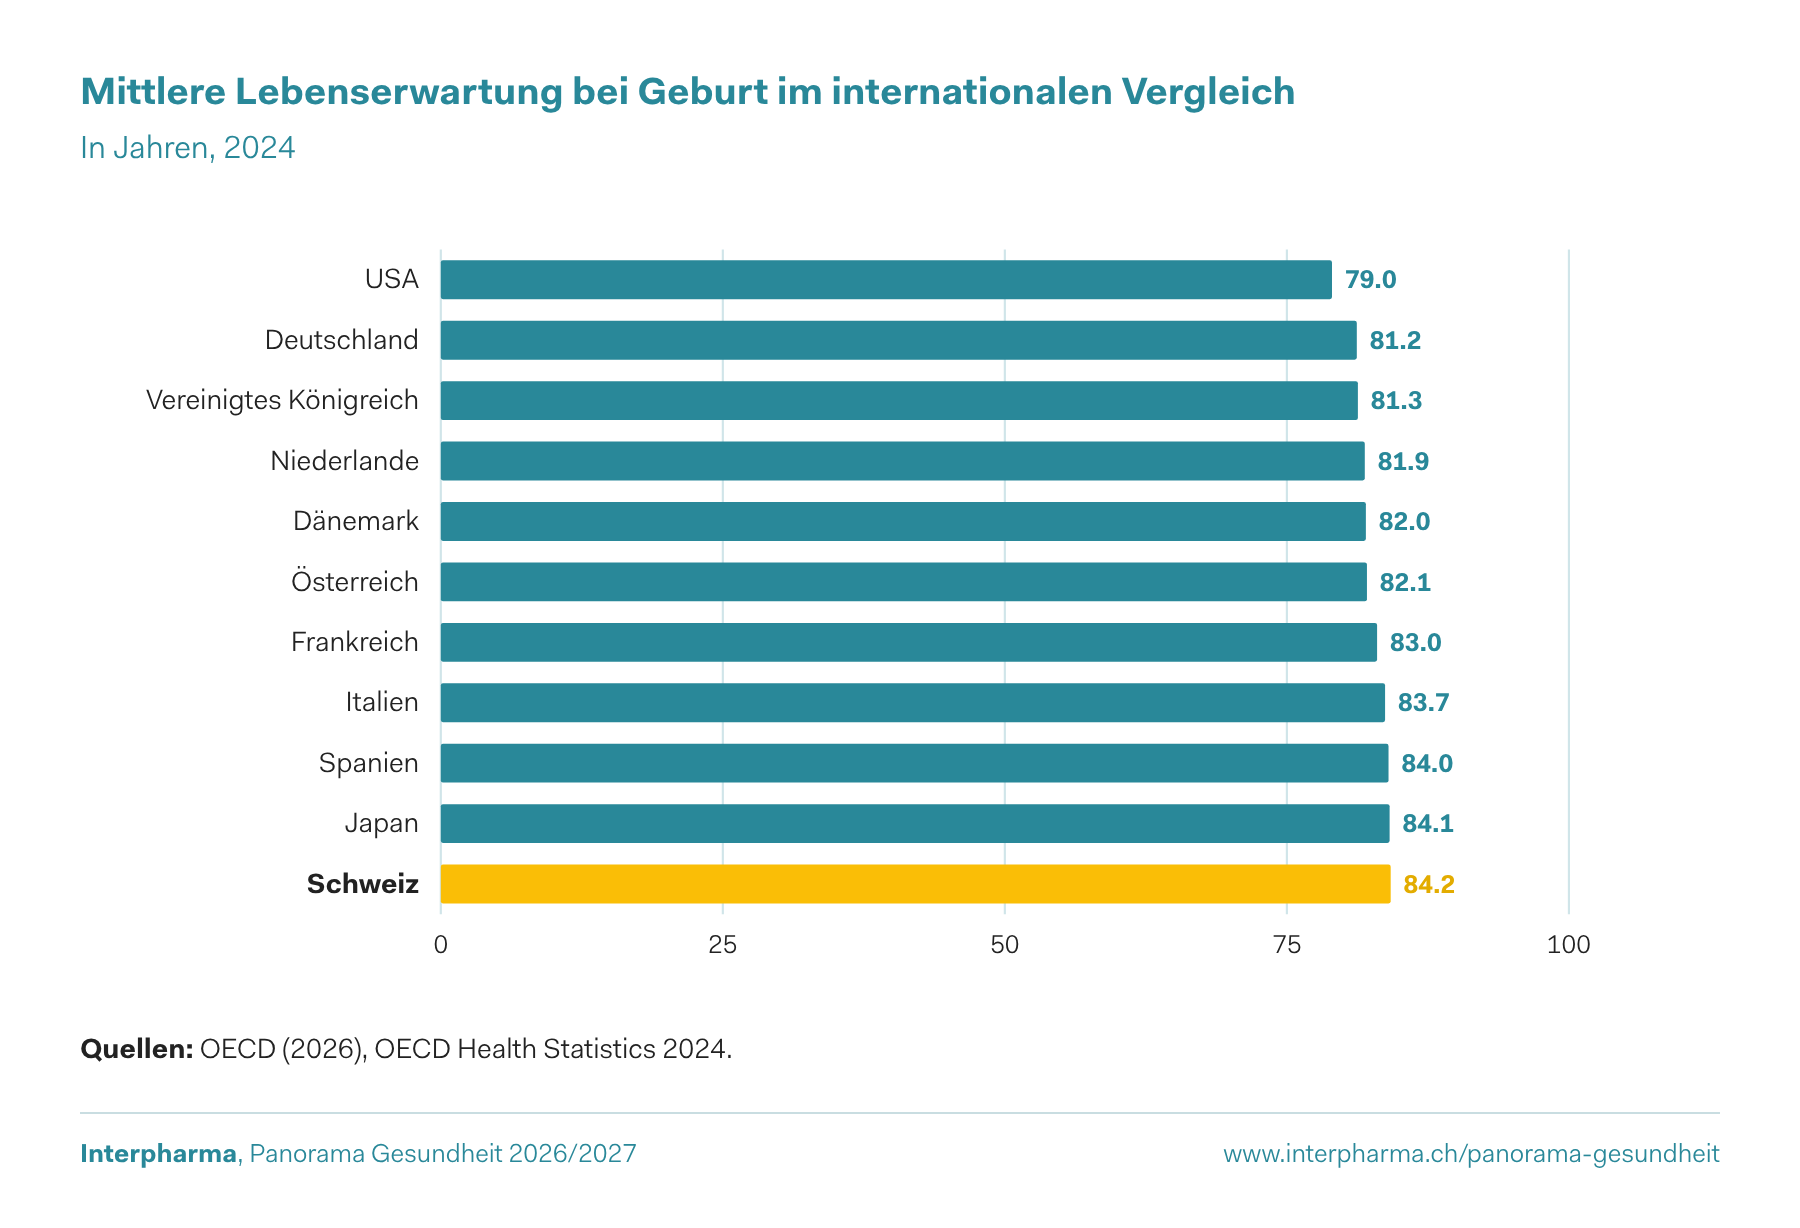
Die Schweiz lag 2024 mit einer mittleren Lebenserwartung der Gesamtbevölkerung von rund 84.2 Jahren weltweit auf Platz 1.

Gemäss OECD steht die Schweiz damit weiterhin vor dem ehemaligen Spitzenreiter Japan. Dort betrug die (geschätzte) mittlere Lebenserwartung 84.1 Jahre.

Ihren Spitzenplatz hat die Schweiz unter anderem einer qualitativ guten und der gesamten Bevölkerung offenstehenden Gesundheitsversorgung sowie einer hohen Lebensqualität zu verdanken.

Mittlere Lebenserwartung bei Geburt im internationalen Vergleich

In Jahren, 2024

Quellen: OECD (2026), OECD Health Statistics 2024.
Mittlere Lebenserwartung bei Geburt im internationalen Vergleich (Jahre)
KategorieMittlere Lebenserwartung bei Geburt im internationalen Vergleich
USA79.0
Deutschland81.2
Vereinigtes Königreich81.3
Niederlande81.9
Dänemark82.0
Österreich82.1
Frankreich83.0
Italien83.7
Spanien84.0
Japan84.1
Schweiz84.2

Die Schweiz wird immer älter

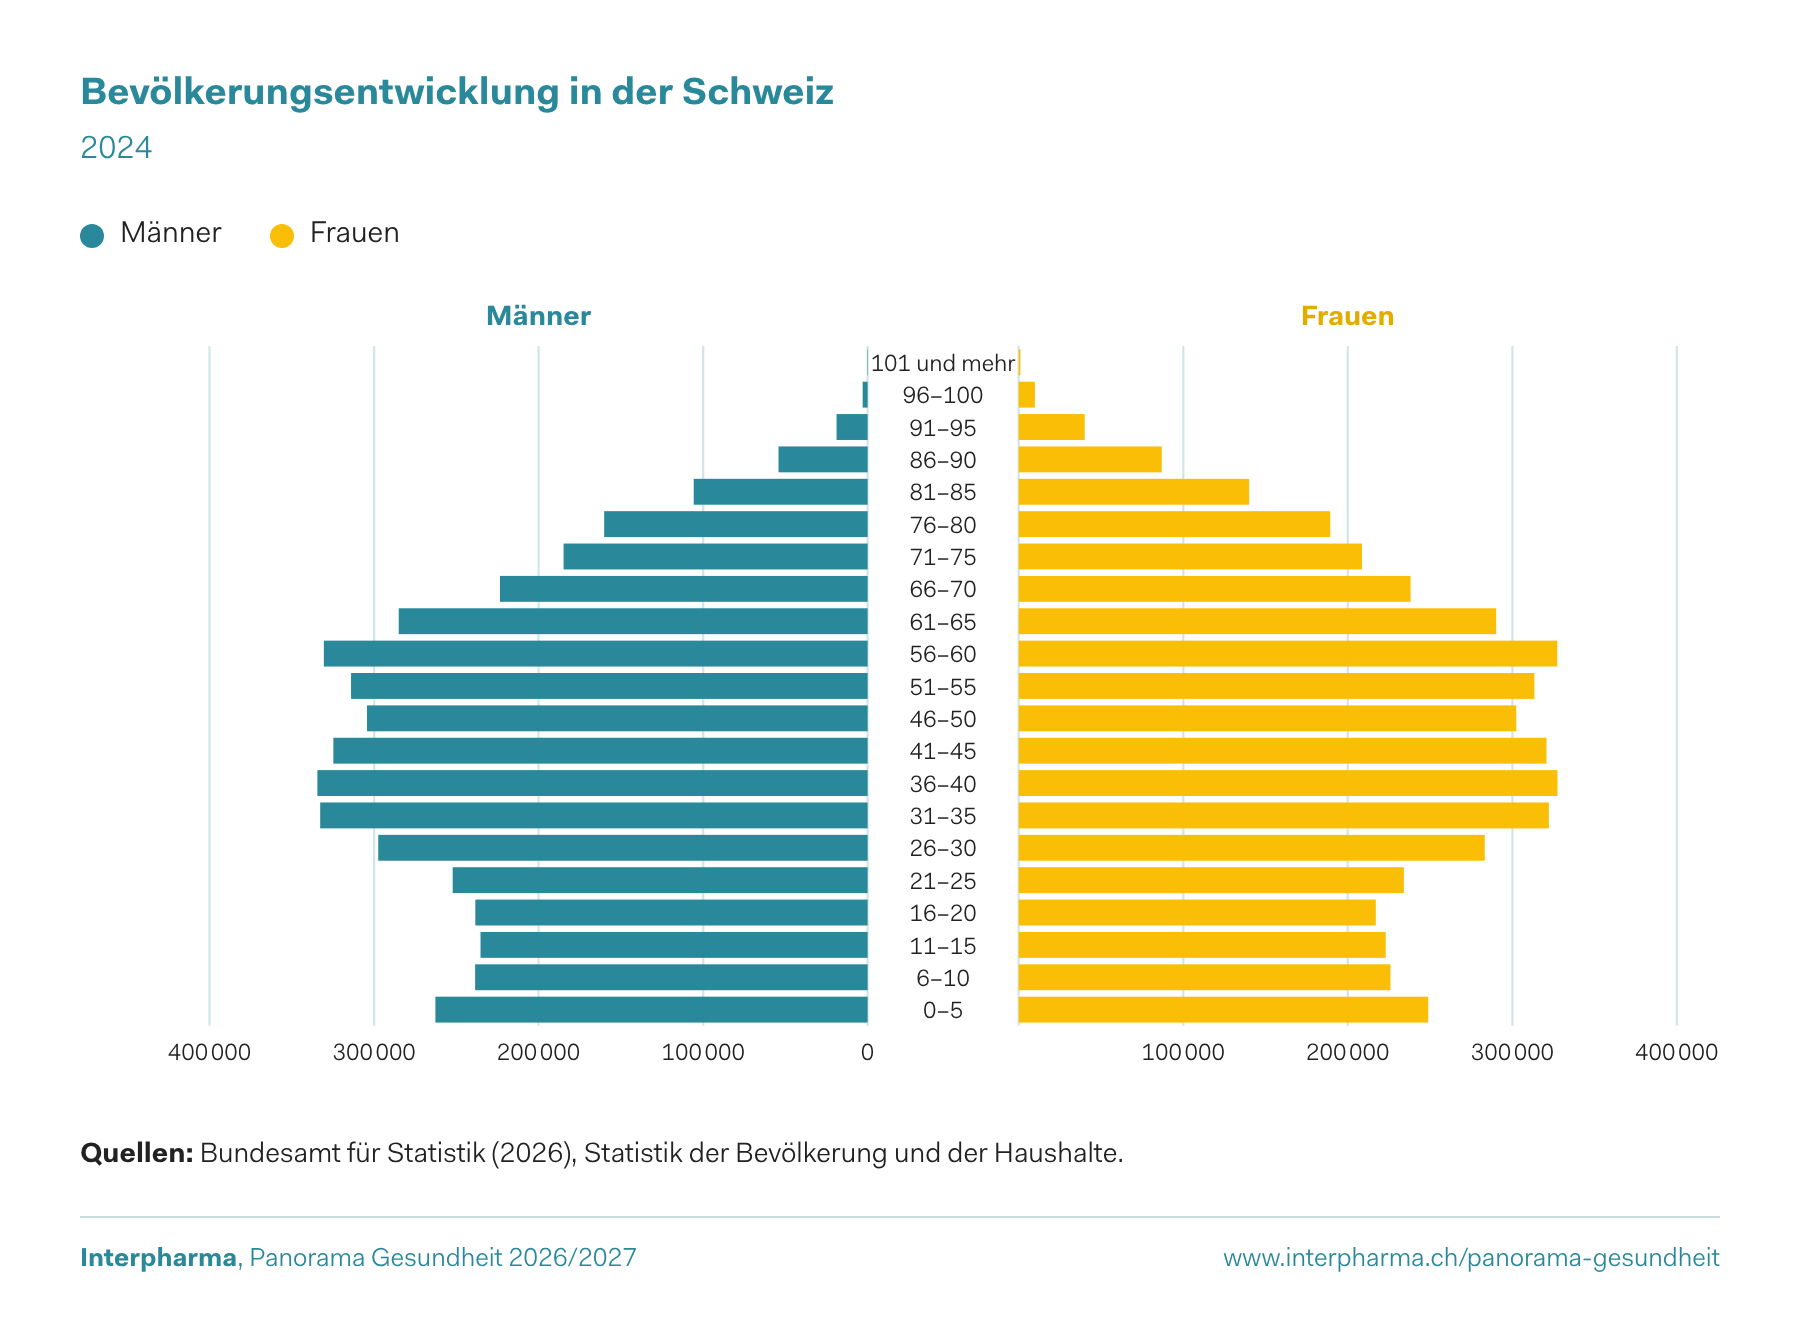
Die Alterspyramide zeigt deutlich, dass der Altersdurchschnitt der Schweizer Bevölkerung kontinuierlich ansteigt.

Das liegt einerseits an der im internationalen Vergleich geringen Geburtenrate. Andererseits haben Schweizerinnen und Schweizer aufgrund einer guten Gesundheitsversorgung eine zunehmende Lebenserwartung. Dies ist auch in den höheren Gesundheits- und Pflegekosten reflektiert.

Im Jahr 2024 lag das mediane Alter der ständigen Wohnbevölkerung in der Schweiz bei rund 42.9 Jahren – deutlich höher als das geschätzte mediane Alter der globalen Bevölkerung (ca. 31 Jahre).

Bevölkerungsentwicklung in der Schweiz

2024

Quellen: Bundesamt für Statistik (2026), Statistik der Bevölkerung und der Haushalte.
Bevölkerungsentwicklung in der Schweiz (Personen)
AltersgruppeMännerFrauen
0–5262 654248 909
6–10238 602225 938
11–15235 315223 031
16–20238 402217 089
21–25252 242234 148
26–30297 398283 274
31–35332 661322 278
36–40334 417327 462
41–45324 774320 779
46–50304 232302 386
51–55313 998313 405
56–60330 460327 325
61–65284 952290 290
66–70223 518238 193
71–75184 751208 716
76–80160 103189 431
81–85105 749140 094
86–9054 10886 958
91–9518 89040 066
96–10029649797
101 und mehr1991071

Erkrankungen des Herz-Kreislauf-Systems und Krebserkrankungen sind häufigste Todesursachen

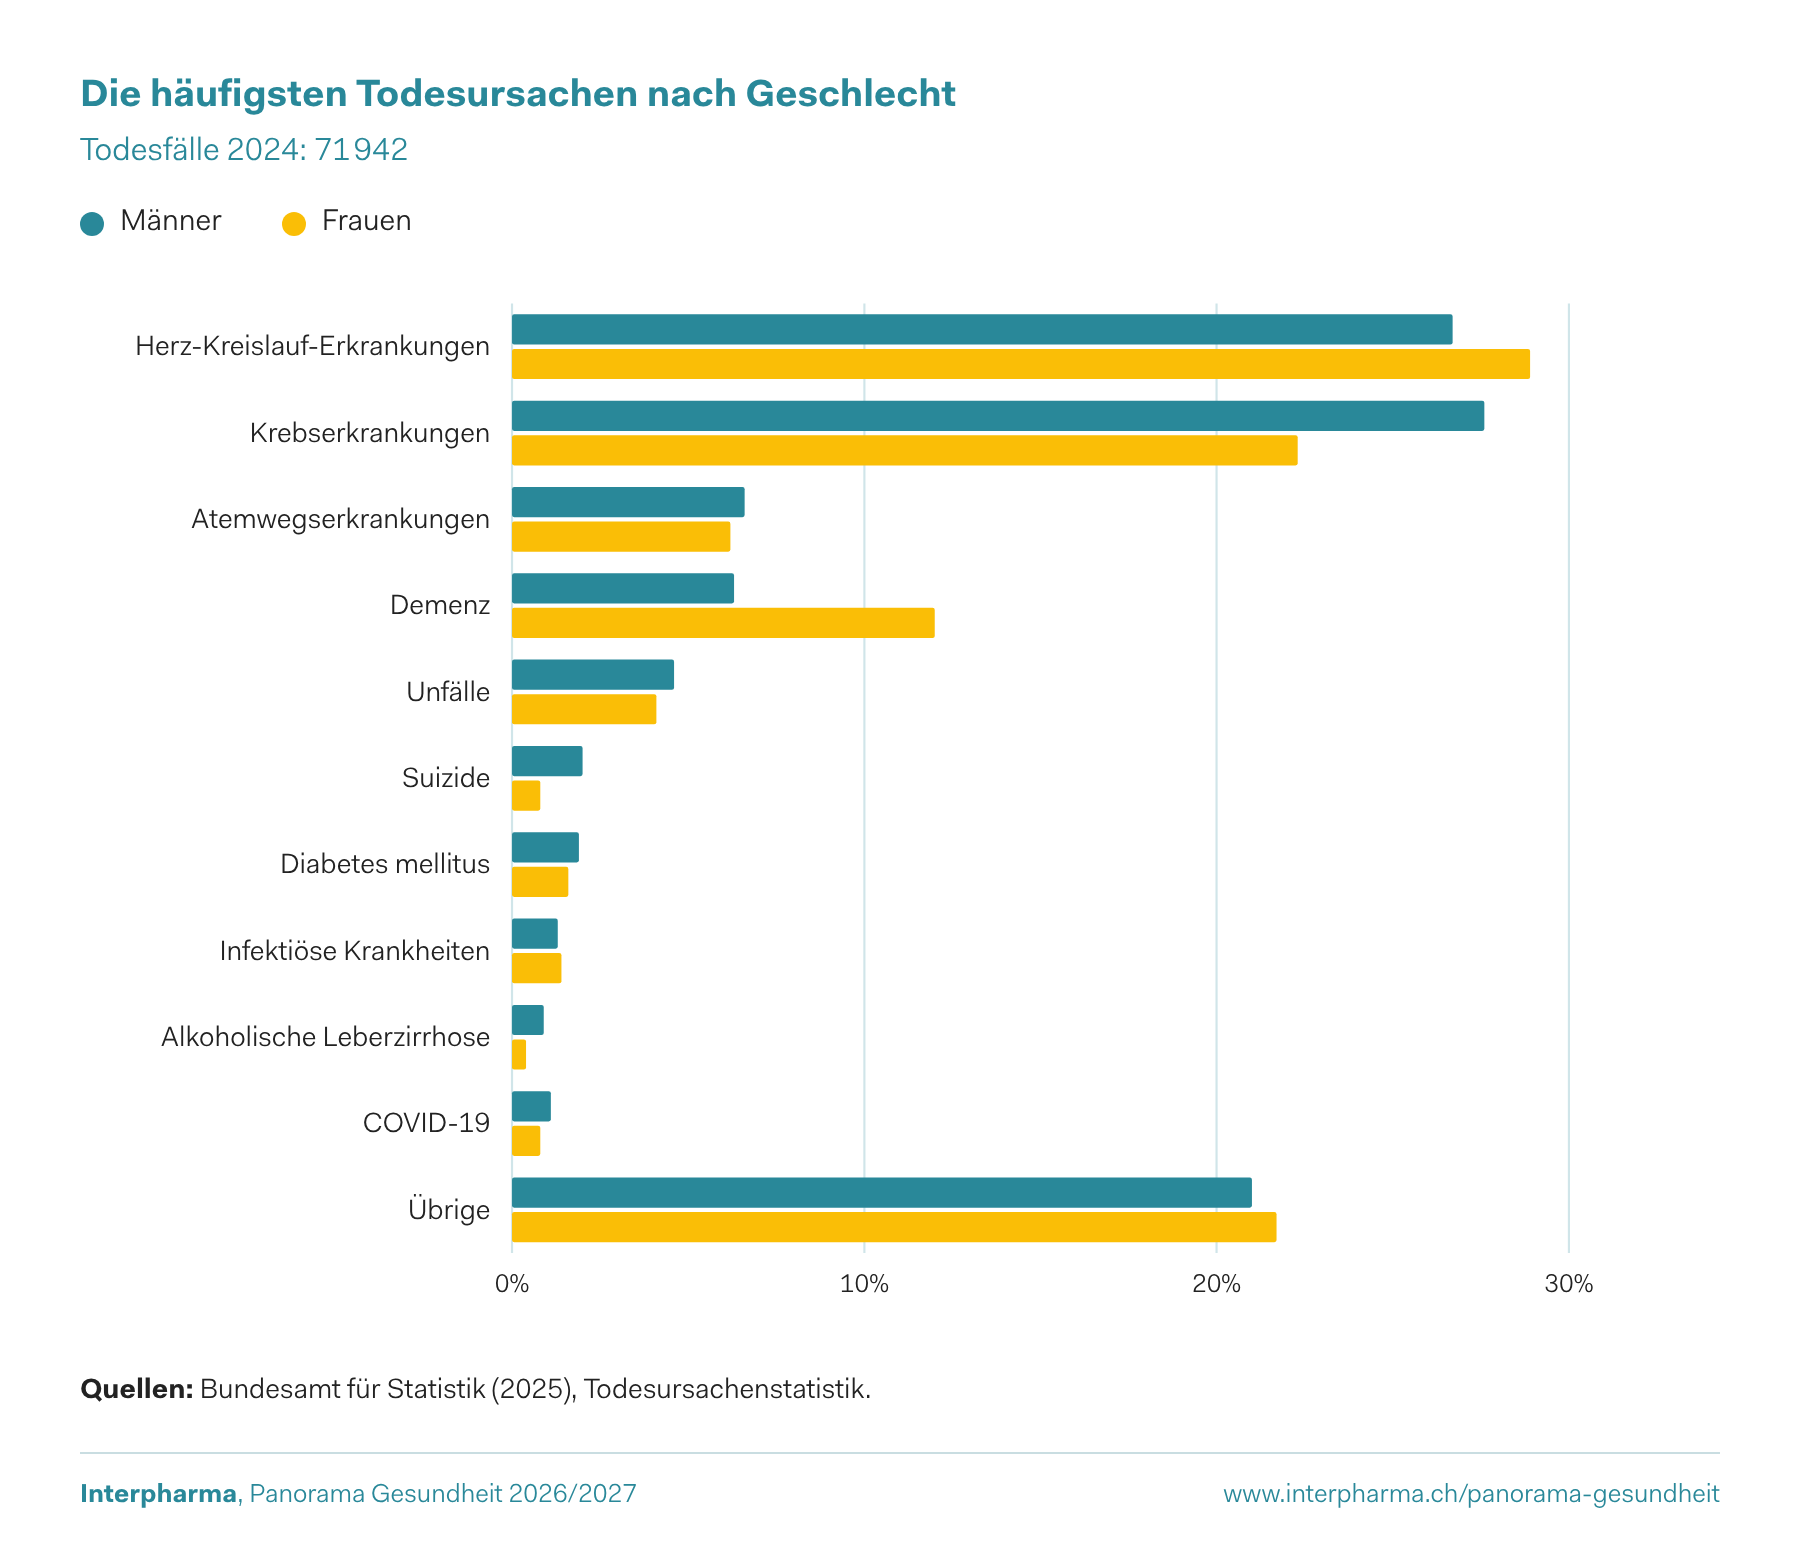
Häufigste Todesursache bei Frauen waren Herz-Kreislauf-Erkrankungen (28.9%), gefolgt von Krebserkrankungen (22.3%).

Männer starben fast gleich häufig an Krebs (27.6%) wie an Herz-Kreislauf-Erkrankungen (26.7%).

Die Folgen von Demenz, die sich in einem fortschreitenden Abbau der körperlichen und geistigen Fähigkeiten zeigen, sind bei Frauen dritthäufigste Todesursache (12%) und kommen doppelt so häufig vor wie bei Männern (6.3%).

Die häufigsten Todesursachen nach Geschlecht

Todesfälle 2024: 71 942

Quellen: Bundesamt für Statistik (2025), Todesursachenstatistik.
Die häufigsten Todesursachen nach Geschlecht (in %)
KategorieMännerFrauen
Herz-Kreislauf-Erkrankungen26.728.9
Krebserkrankungen27.622.3
Atemwegserkrankungen6.66.2
Demenz6.312.0
Unfälle4.64.1
Suizide2.00.8
Diabetes mellitus1.91.6
Infektiöse Krankheiten1.31.4
Alkoholische Leberzirrhose0.90.4
COVID-191.10.8
Übrige21.021.7

Die Überlebensraten bei Krebs steigen dank medizinischem Fortschritt deutlich

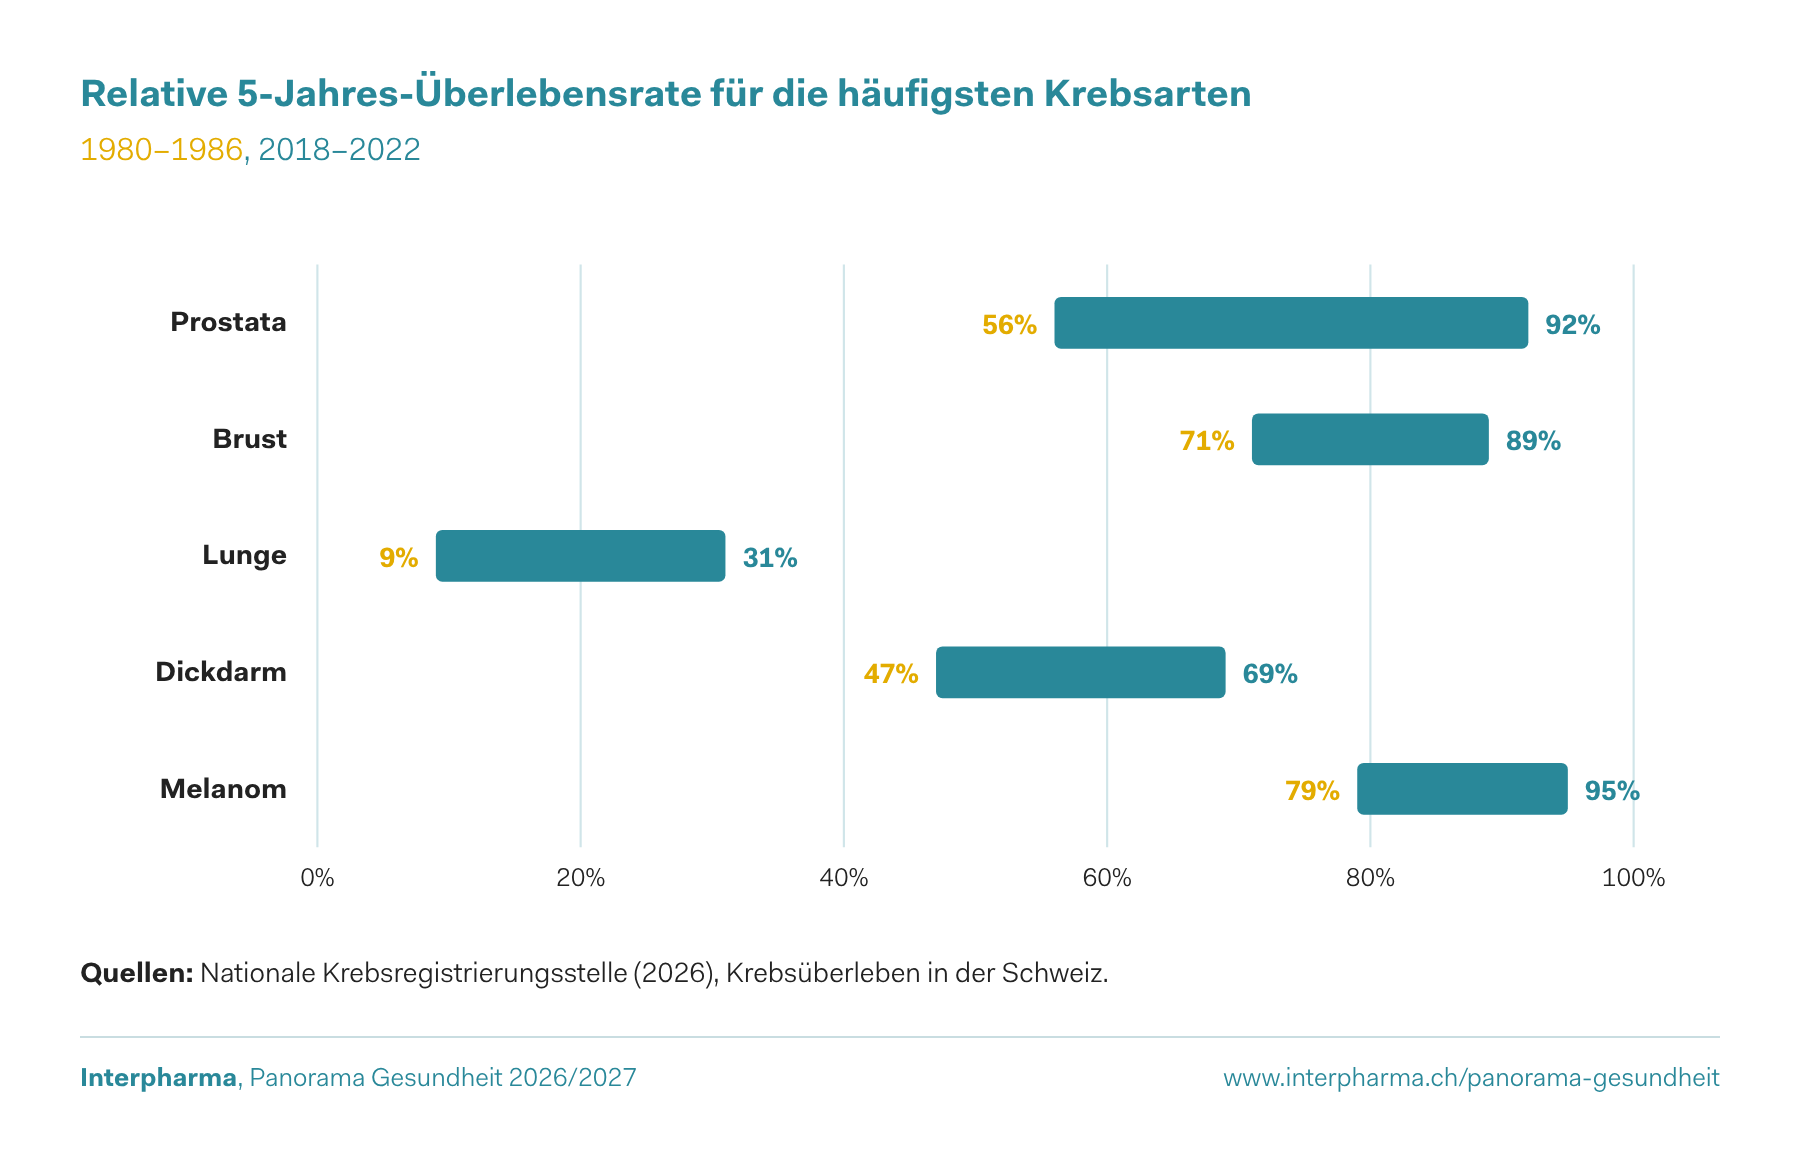
Im Vergleich zu den 1980er-Jahren haben sich die Überlebensraten von Krebspatientinnen und -patienten in den 2020er-Jahren nahezu verdoppelt.

Die relative 5-Jahres-Überlebensrate bei Prostatakrebs stieg von 56% (1980–1986) auf 92% (2018–2022). Lungenkrebs bleibt die grösste Herausforderung – trotz einer Verbesserung um 22 Prozentpunkte überleben 69% der Betroffenen die ersten fünf Jahre weiterhin nicht.

Noch bleibt für die Forschung viel zu tun. Neben dem Zugang zu innovativen Therapien sind Prävention und eine frühe Diagnose bei Krebs entscheidend.

Relative 5-Jahres-Überlebensrate für die häufigsten Krebsarten

1980–1986, 2018–2022

Quellen: Nationale Krebsregistrierungsstelle (2026), Krebsüberleben in der Schweiz.
Relative 5-Jahres-Überlebensrate für die häufigsten Krebsarten (in %)
Krebsart1980–1986 (%)2018–2022 (%)
Prostata5692
Brust7189
Lunge931
Dickdarm4769
Melanom7995

Mit steigender Lebenserwartung sind immer mehr Menschen von Demenz betroffen

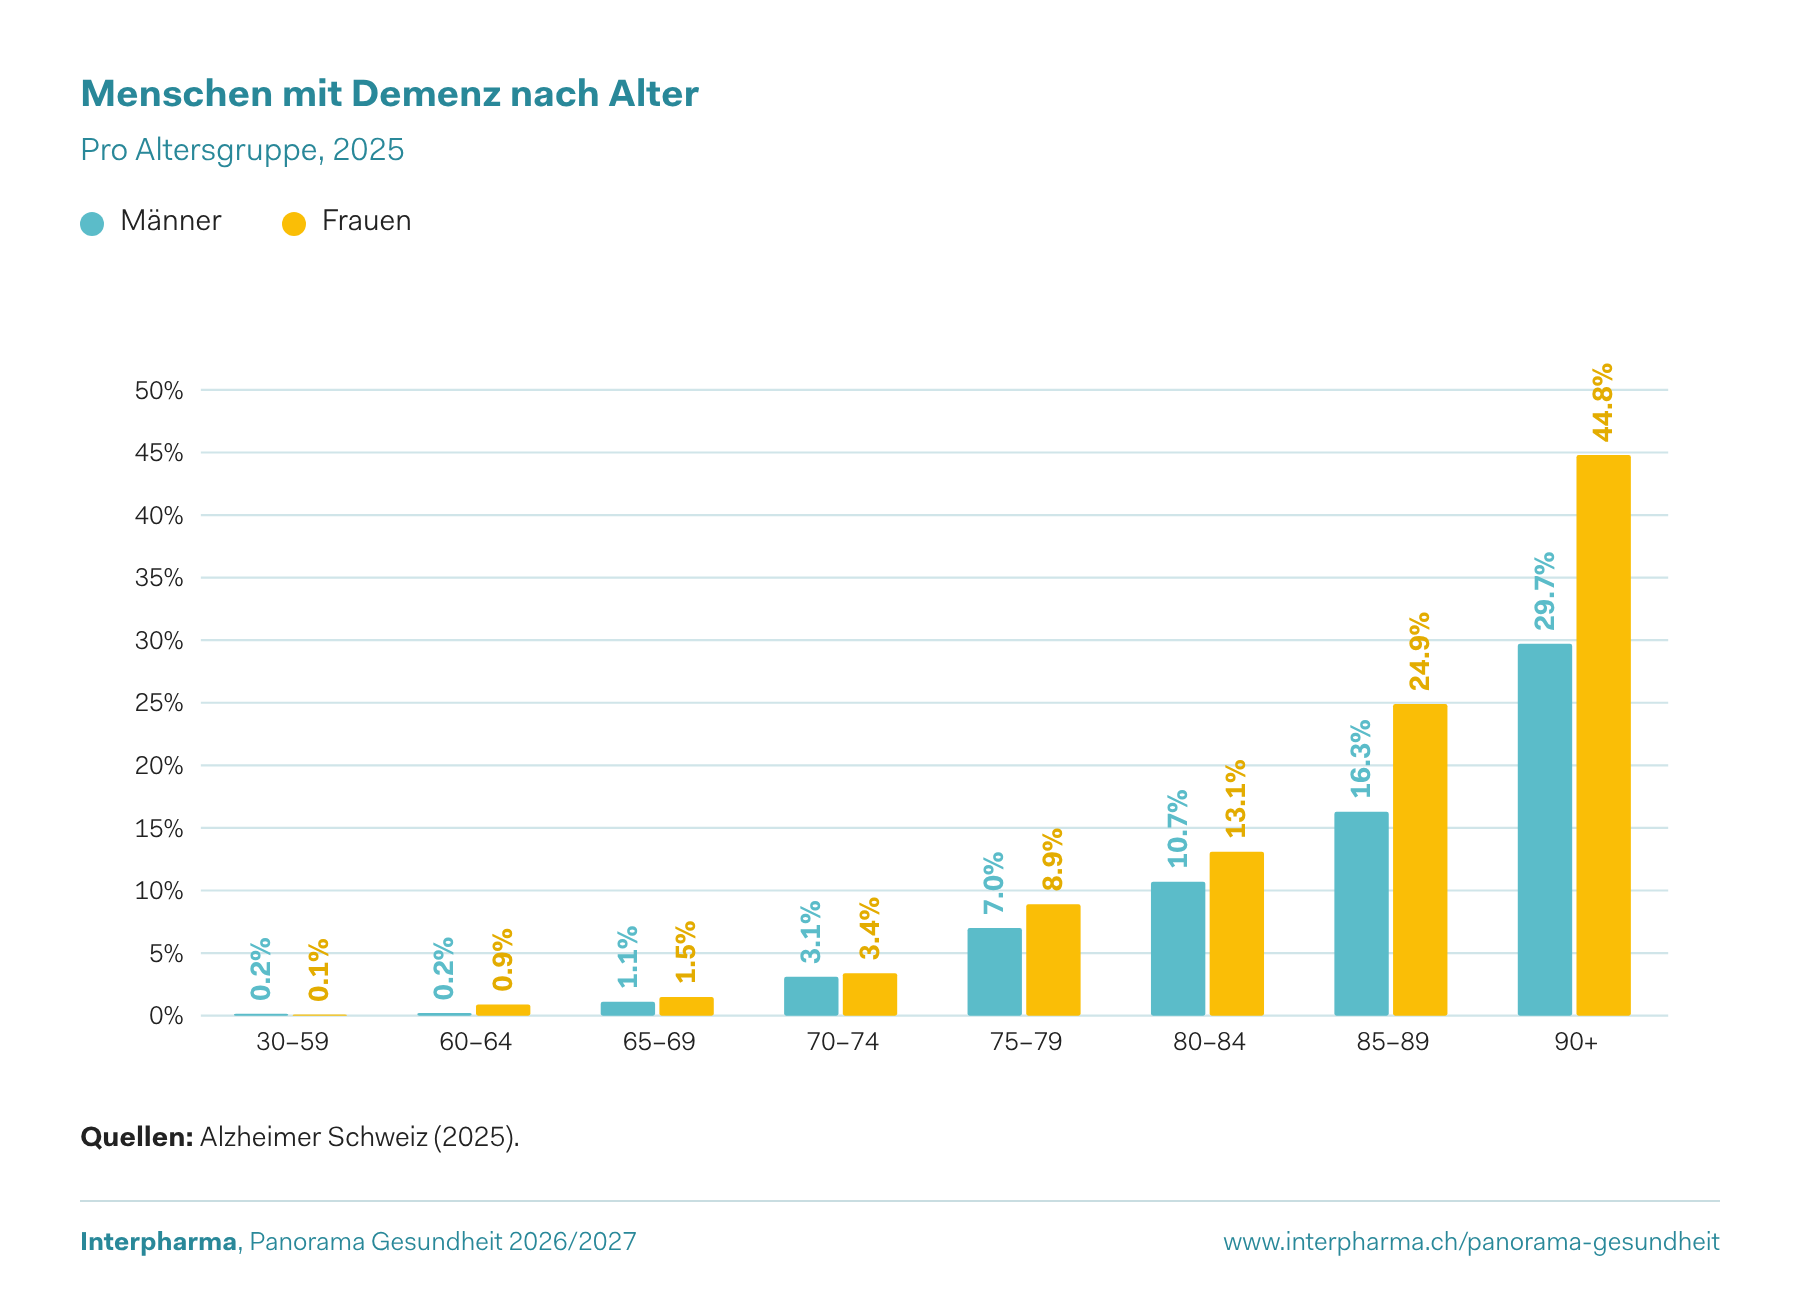
Knapp 2% der Schweizer Gesamtbevölkerung leiden an Alzheimer oder einer anderen Form von Demenz. Jährlich kommen rund 34 800 Neuerkrankungen hinzu – im Schnitt eine neue Diagnose alle 15 Minuten.

Rund 45% der über 90 Jahre alten Frauen leiden an Demenz. Bei den Männern sind rund 30% der über 90-Jährigen von Demenz betroffen.

Zwischen 1998 und 2021 gab es 198 erfolglose Versuche, ein Alzheimer-Medikament zu entwickeln. Weltweit forschen Pharmafirmen weiter an wirkungsvollen Therapien.

Menschen mit Demenz nach Alter

Pro Altersgruppe, 2025

Quellen: Alzheimer Schweiz (2025).
Menschen mit Demenz nach Alter (in %)
KategorieMännerFrauen
30–590.20.1
60–640.20.9
65–691.11.5
70–743.13.4
75–797.08.9
80–8410.713.1
85–8916.324.9
90+29.744.8

Medikamente machen 12 von 100 Gesundheitsfranken aus

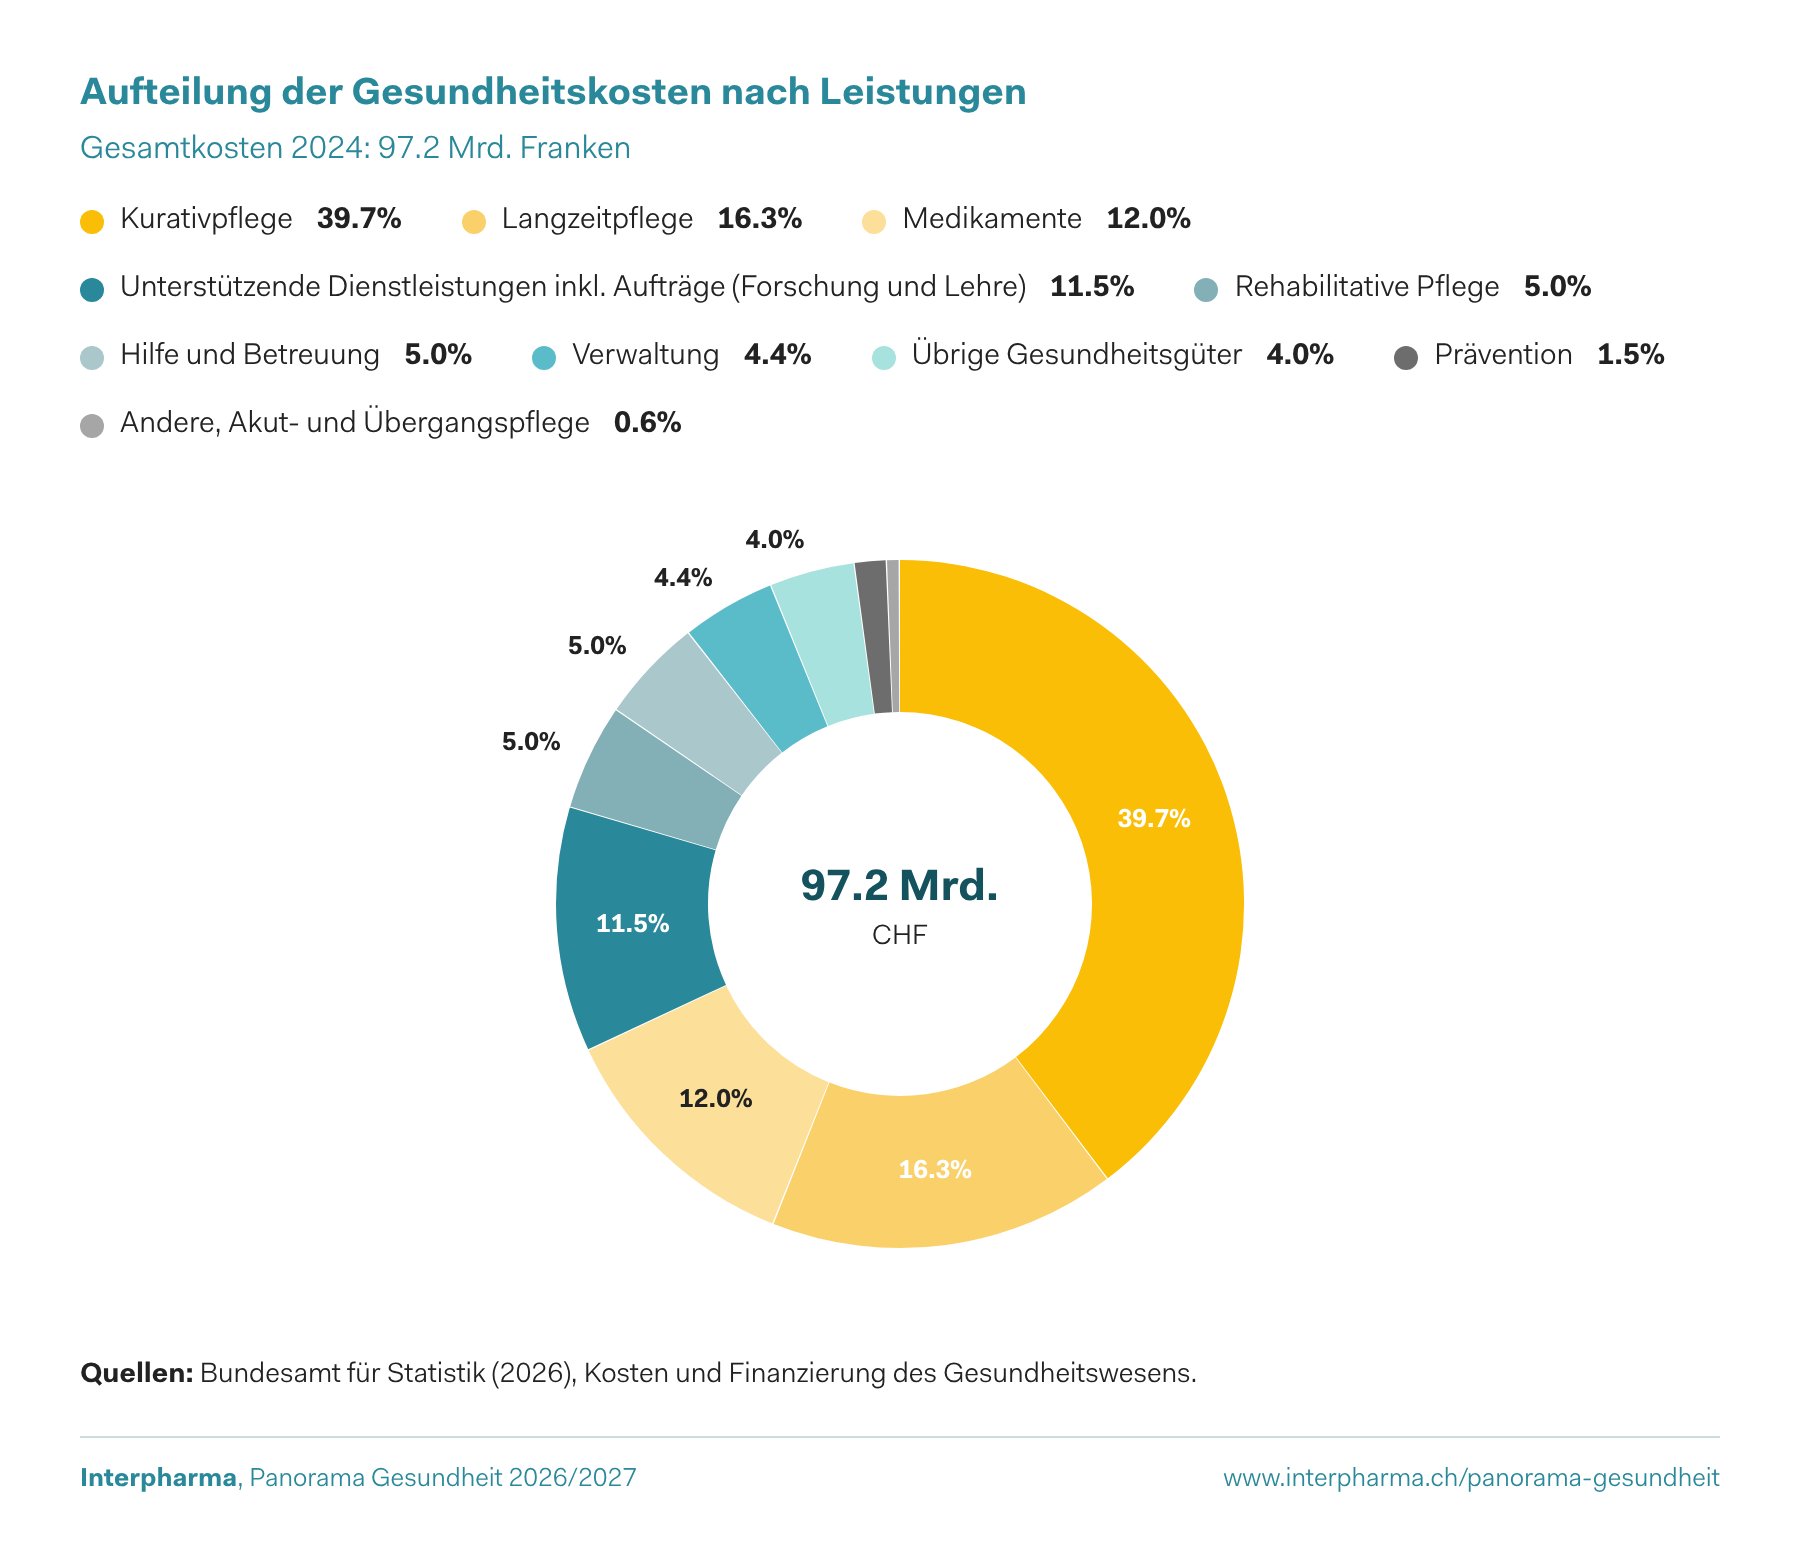
Die Ausgaben für das Gesundheitswesen in der Schweiz betrugen 2024 insgesamt 97.2 Mrd. Franken.

Die Kurativpflege und die Langzeitpflege machten zusammen mehr als die Hälfte der gesamten Gesundheitskosten aus.

Mit 11.7 Mrd. Franken machten die Medikamente 12% der Gesundheitsausgaben aus. Von 100 Franken, die im Gesundheitswesen ausgegeben werden, werden also rund zwölf Franken für Medikamente aufgewendet.

Aufteilung der Gesundheitskosten nach Leistungen

Gesamtkosten 2024: 97.2 Mrd. Franken

Quellen: Bundesamt für Statistik (2026), Kosten und Finanzierung des Gesundheitswesens.
Aufteilung der Gesundheitskosten nach Leistungen (in %)
KategorieAnteil in %
Kurativpflege39.7
Langzeitpflege16.3
Medikamente12.0
Unterstützende Dienstleistungen inkl. Aufträge (Forschung und Lehre)11.5
Rehabilitative Pflege5.0
Hilfe und Betreuung5.0%
Verwaltung4.4
Übrige Gesundheitsgüter4.0
Prävention1.5
Andere, Akut- und Übergangspflege0.6

Die Medikamentenkosten sind in den letzten 15 Jahren leicht unterdurchschnittlich gewachsen

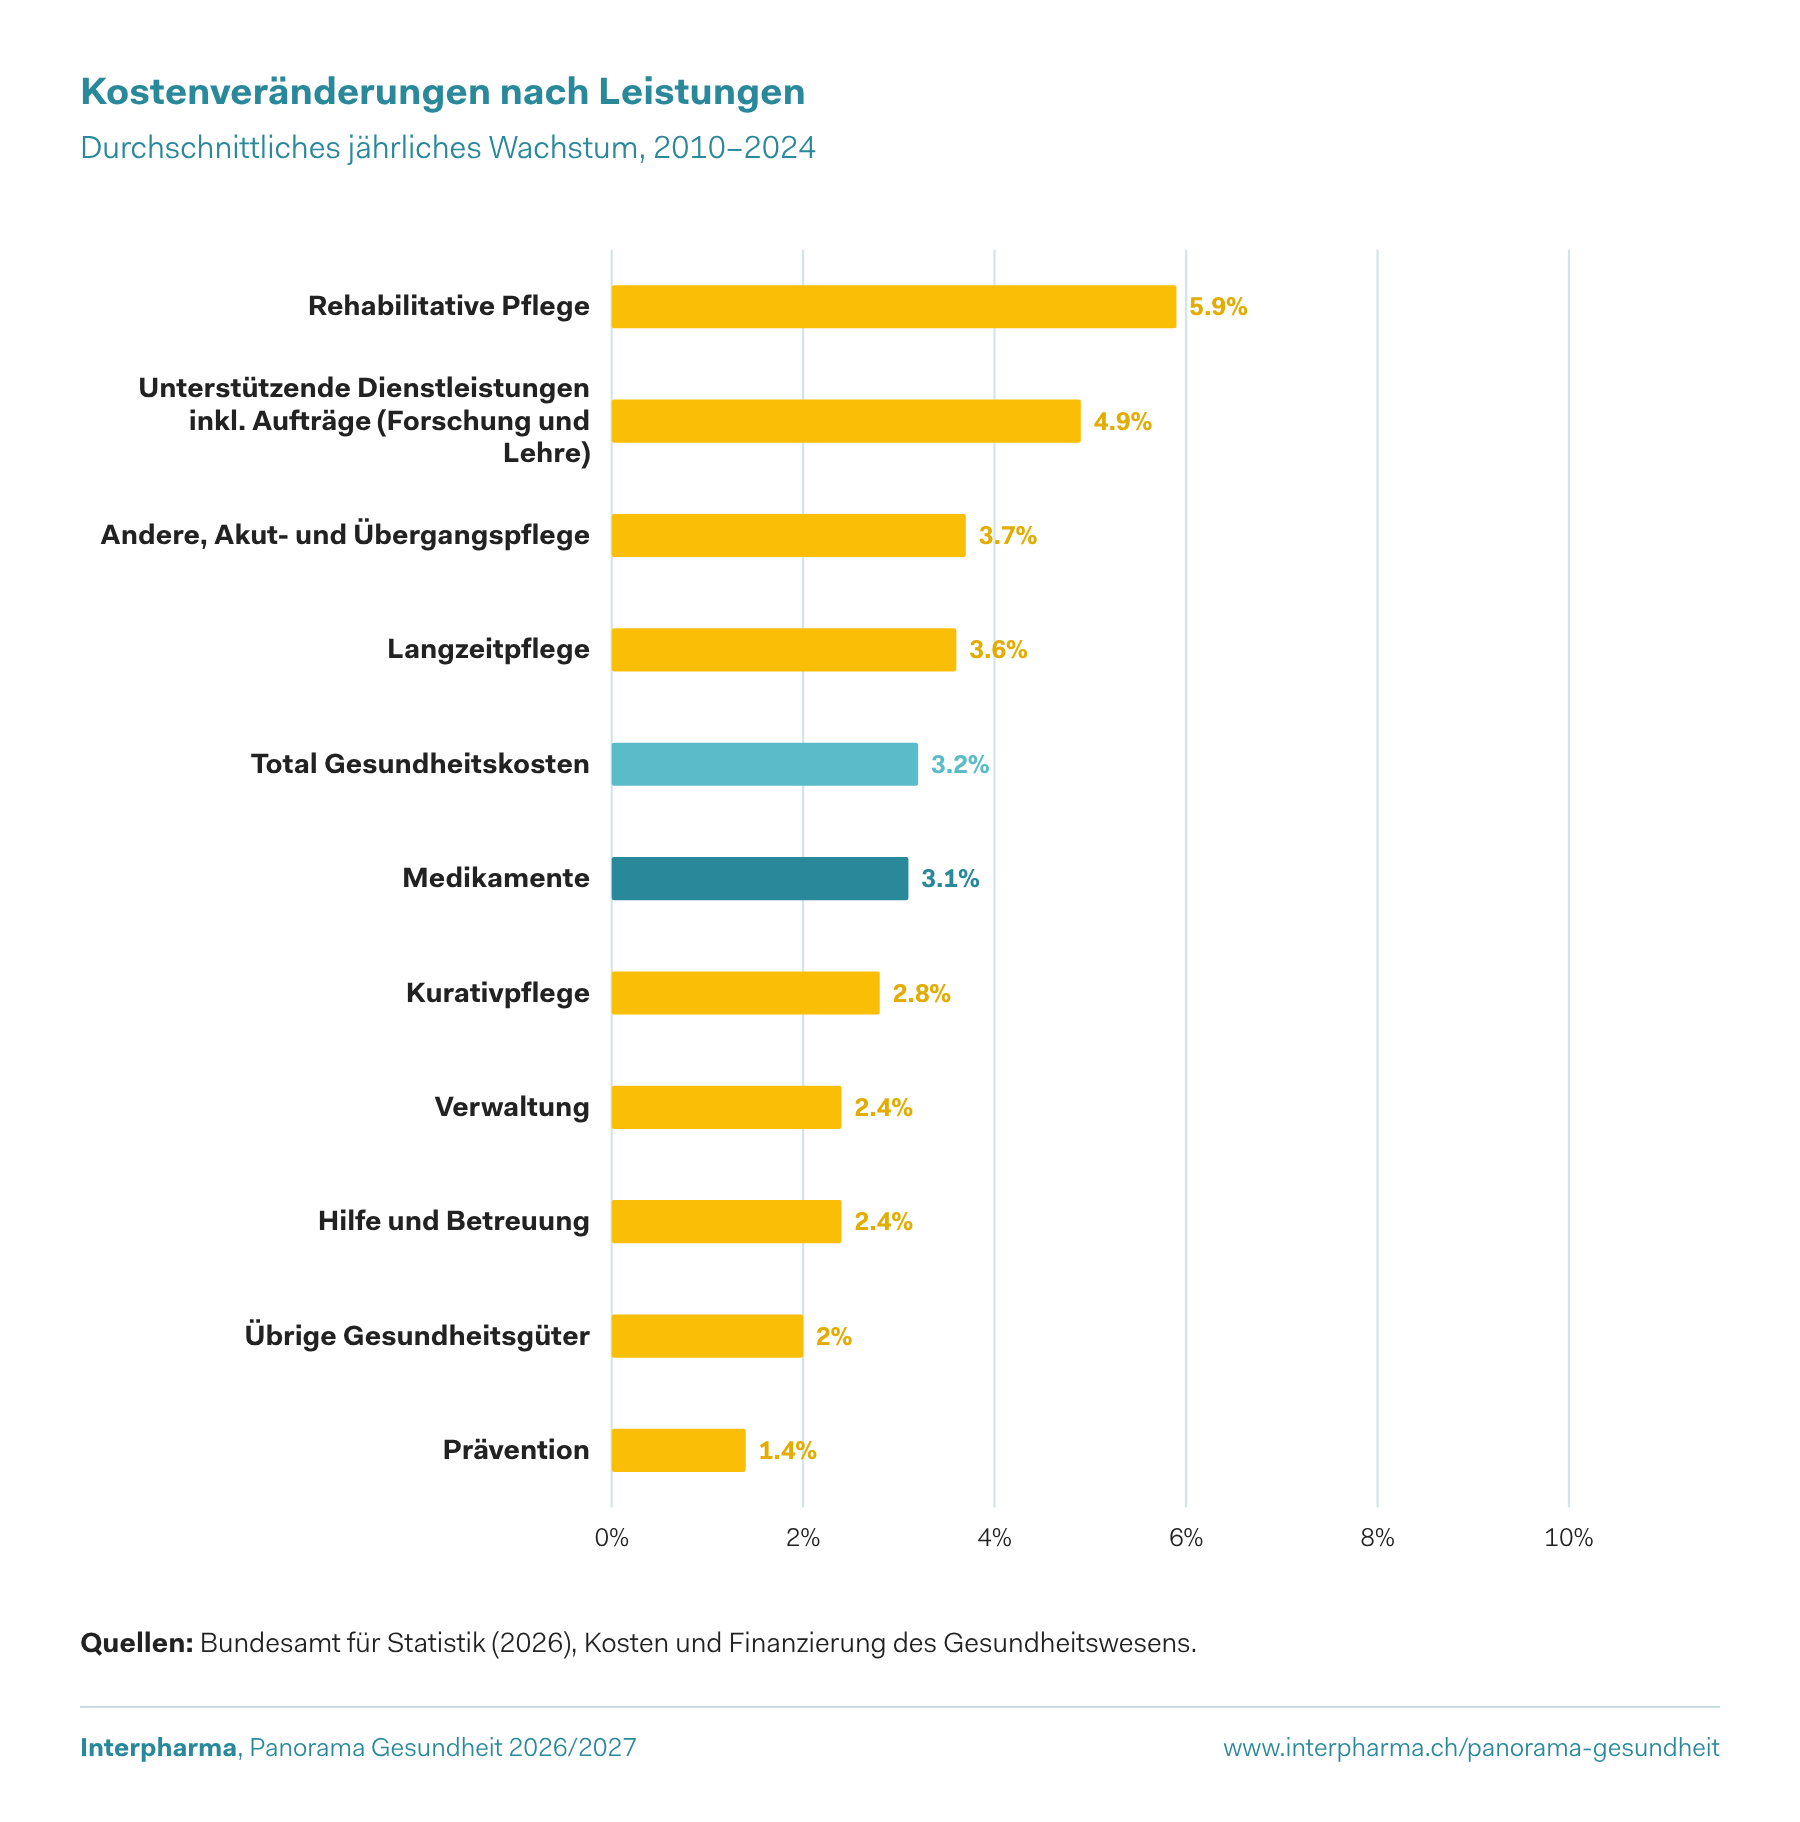
Im Zeitraum von 2010 bis 2024 sind die gesamten Gesundheitskosten um 3.2% pro Jahr gewachsen. Das grösste Wachstum verzeichnete die rehabilitative Pflege mit einem Anstieg von jährlich durchschnittlich 5.9%.

Mit 3.1% ist das Ausgabenwachstum für Medikamente leicht unterdurchschnittlich im Vergleich zu den gesamten Gesundheitskosten.

Den grössten Wachstumsbeitrag in absoluten Zahlen bringen die Kurativpflege und die Langzeitpflege.

Kostenveränderungen nach Leistungen

Durchschnittliches jährliches Wachstum, 2010–2024

Quellen: Bundesamt für Statistik (2026), Kosten und Finanzierung des Gesundheitswesens.
Kostenveränderungen nach Leistungen (in %)
KategorieKostenveränderungen nach Leistungen
Rehabilitative Pflege5.9
Unterstützende Dienstleistungen inkl. Aufträge (Forschung und Lehre)4.9
Andere, Akut- und Übergangspflege3.7
Langzeitpflege3.6
Total Gesundheitskosten3.2
Medikamente3.1
Kurativpflege2.8
Verwaltung2.4
Hilfe und Betreuung2.4
Übrige Gesundheitsgüter2.0
Prävention1.4

Seit Einführung des KVG ist der Medikamentenpreisindex um 49% gesunken

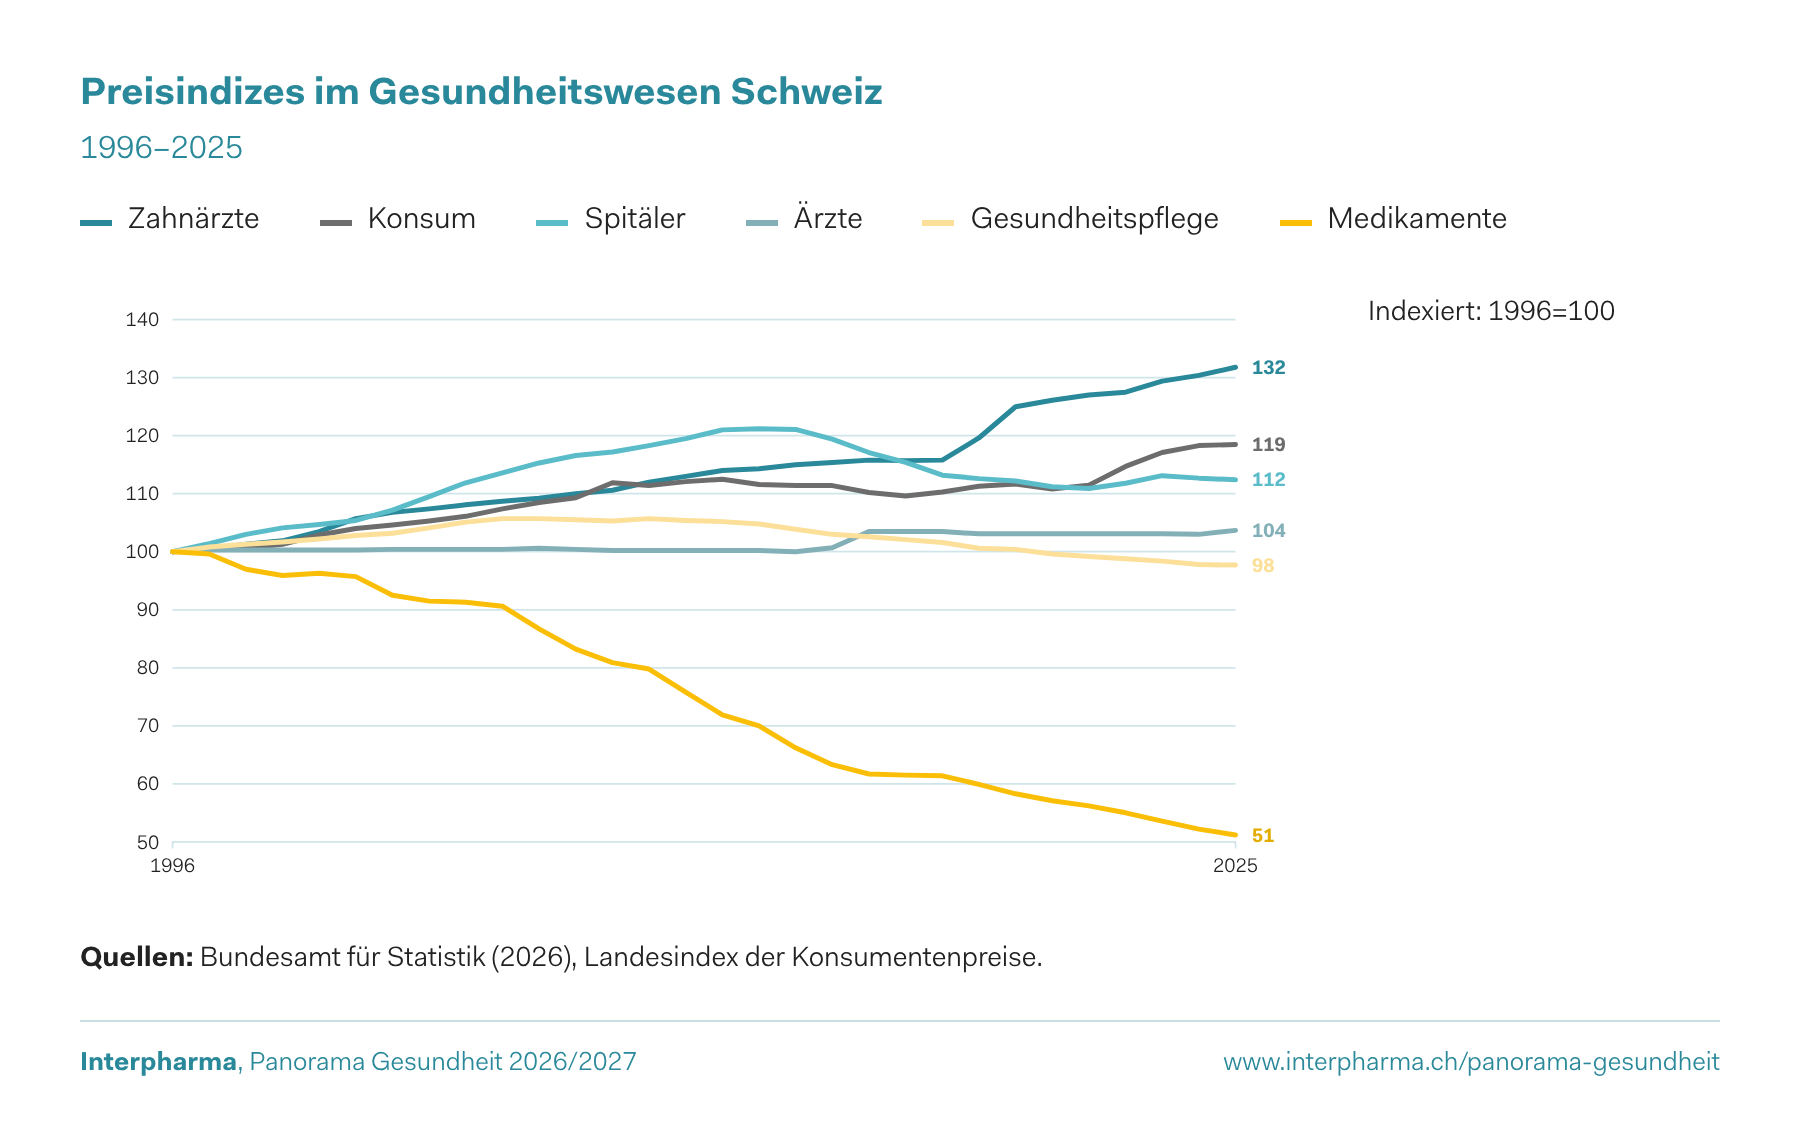
Der Preisindex des Bundesamts für Statistik zeigt, dass die Medikamentenpreise als einzige Produktegruppe im Gesundheitswesen seit 1996 kontinuierlich gesunken sind.

Mit 51 Punkten lag der Medikamentenpreisindex 2025 49% tiefer als 1996, während beispielsweise der Spitalpreisindex 2025 rund 12% höher war als 1996.

Die Preise der kassenpflichtigen Medikamente werden alle drei Jahre überprüft und, wo nötig, gesenkt, was seit 2012 zu jährlich wiederkehrenden Einsparungen von über 1.5 Mrd. Franken im Gesundheitssystem führt.

Preisindizes im Gesundheitswesen Schweiz

1996–2025

Indexiert: 1996=100

Quellen: Bundesamt für Statistik (2026), Landesindex der Konsumentenpreise.
Preisindizes im Gesundheitswesen Schweiz (Punkte)
JahrZahnärzteKonsumSpitälerÄrzteGesundheitspflegeMedikamente
1996100100100100100100
1997100101101100101100
199810110110310010197
199910210110410010296
200010410310510010296
200110610410510010396
200210710510710010392
200310710511010010492
200410810611210010591
200510910711410010691
200610910811510110687
200711010911710010683
200811111211710010581
200911211111810010680
201011311212010010576
201111411212110010572
201211411212110010570
201311511112110010466
201411511111910110363
201511611011710410362
201611611011510410262
201711611011310410261
201812011111310310160
201912511211210310058
202012611111110310057
20211271121111039956
20221281151121039955
20231291171131039854
20241301181131039852
20251321181121049851

Anteil der neuen patentgeschützten Medikamente an den OKP-Kosten

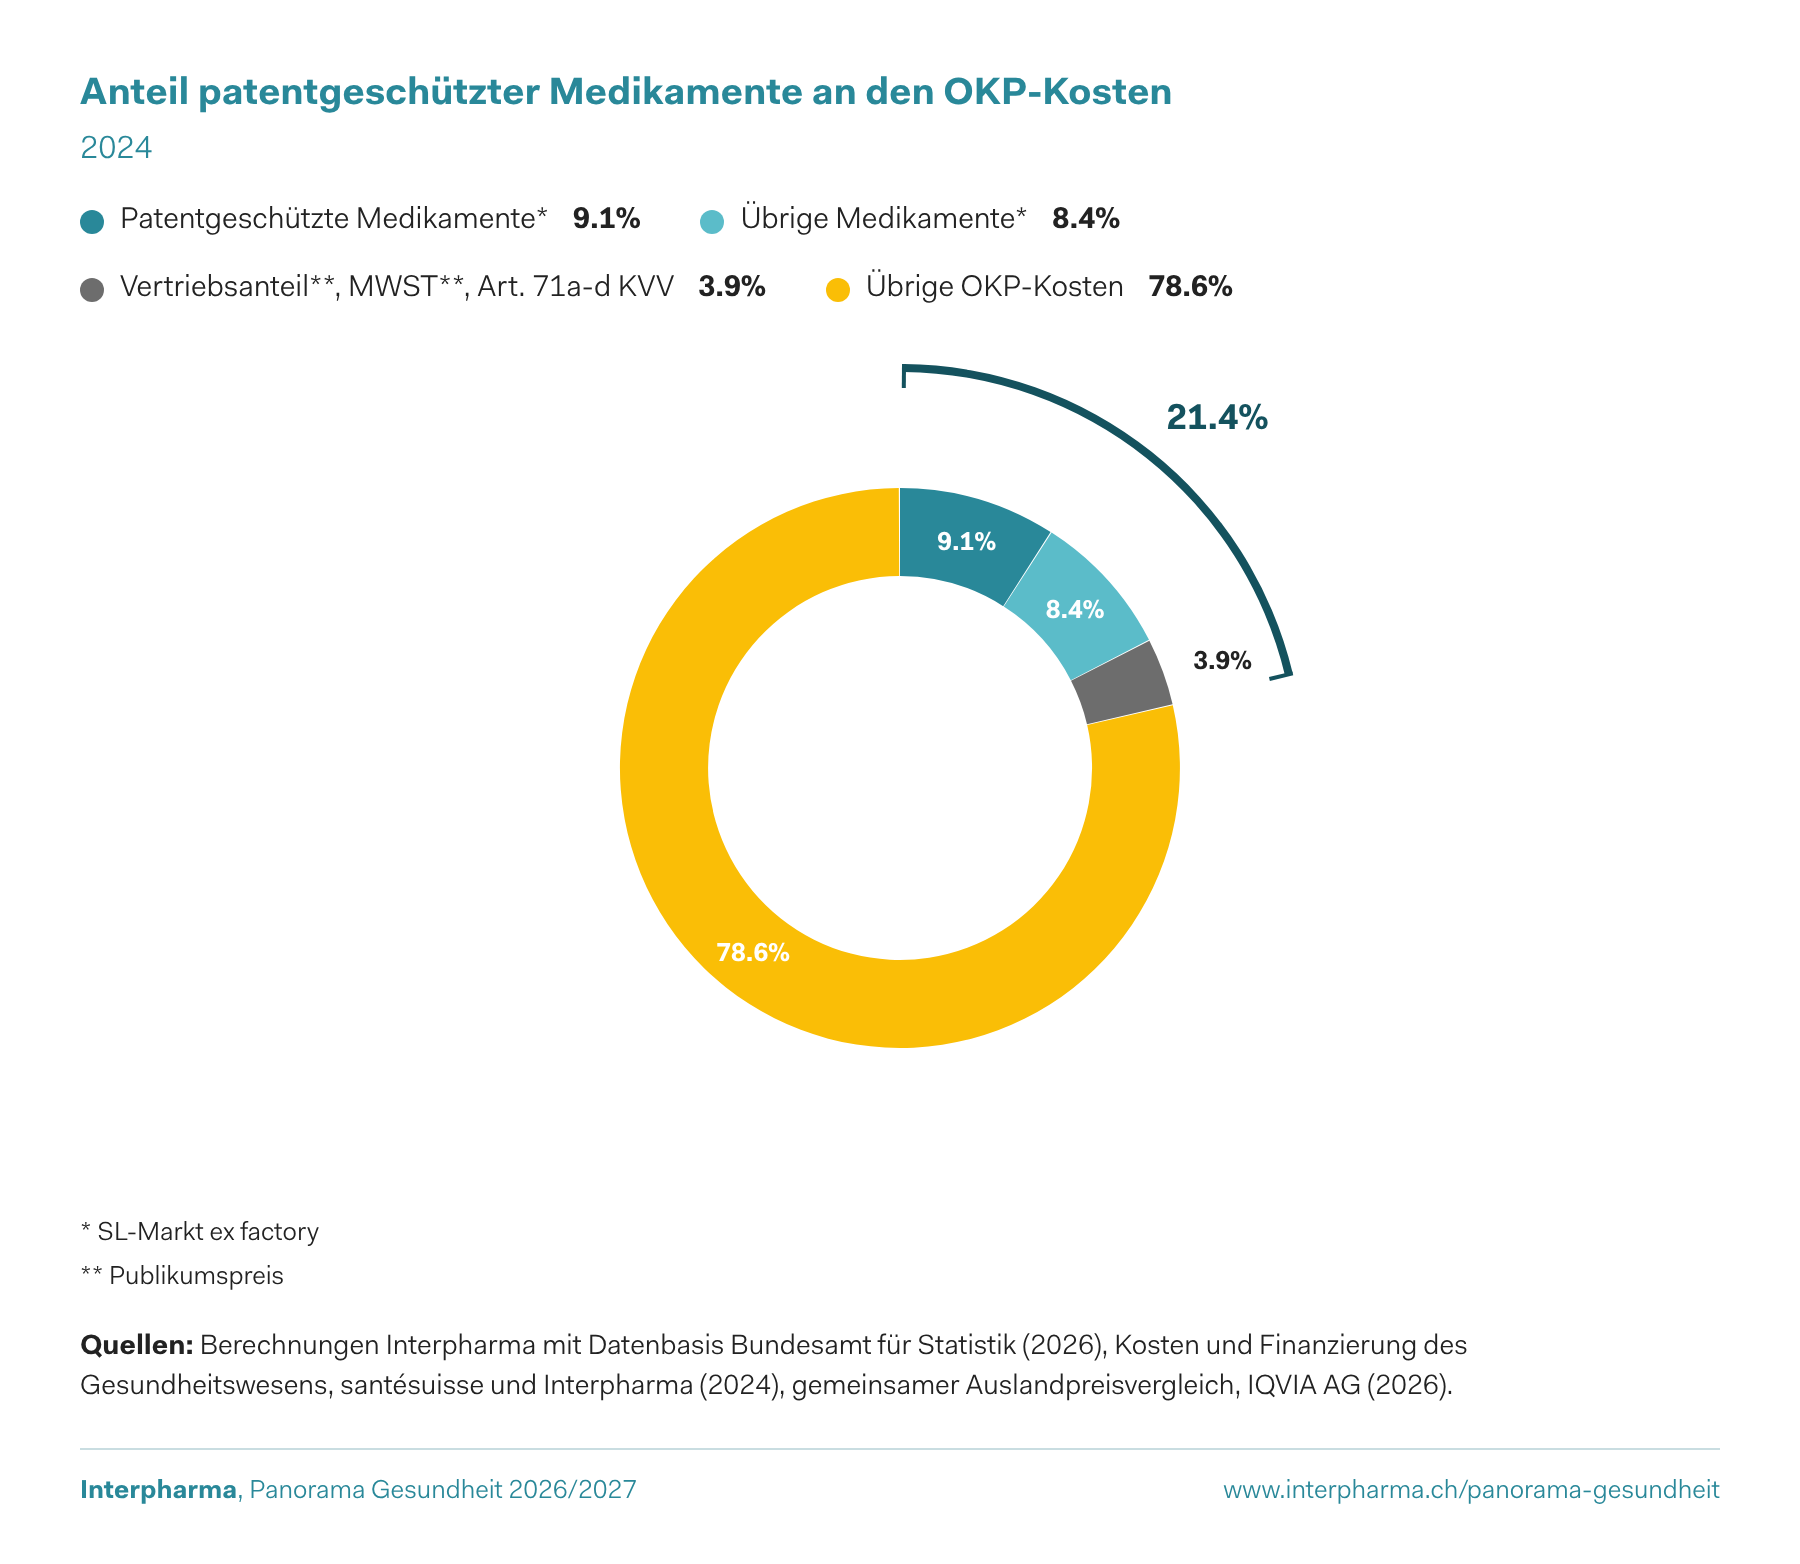
Die Kosten der obligatorischen Krankenpflegeversicherung (OKP) für das Jahr 2024 beliefen sich auf 38.4 Mrd. Franken.

Rund 21% der Kosten entfielen auf Medikamente.

Patentgeschützte Medikamente machten mit 3.5 Mrd. Franken zu Fabrikabgabepreisen jedoch gerade einmal 9.1% der gesamten OKP-Kosten aus.

* SL-Markt ex factory

** Publikumspreis

Anteil patentgeschützter Medikamente an den OKP-Kosten

2024

Quellen: Berechnungen Interpharma mit Datenbasis Bundesamt für Statistik (2026), Kosten und Finanzierung des Gesundheitswesens, santésuisse und Interpharma (2024), gemeinsamer Auslandpreisvergleich, IQVIA AG (2026).
Anteil patentgeschützter Medikamente an den OKP-Kosten (in %)
KategorieAnteil in %
Patentgeschützte Medikamente*9.1
Übrige Medikamente*8.4
Vertriebsanteil**, MWST**, Art. 71a-d KVV3.9
Übrige OKP-Kosten78.6

Anteil der patentgeschützten Medikamente an den Gesundheitskosten ist seit Jahren stabil

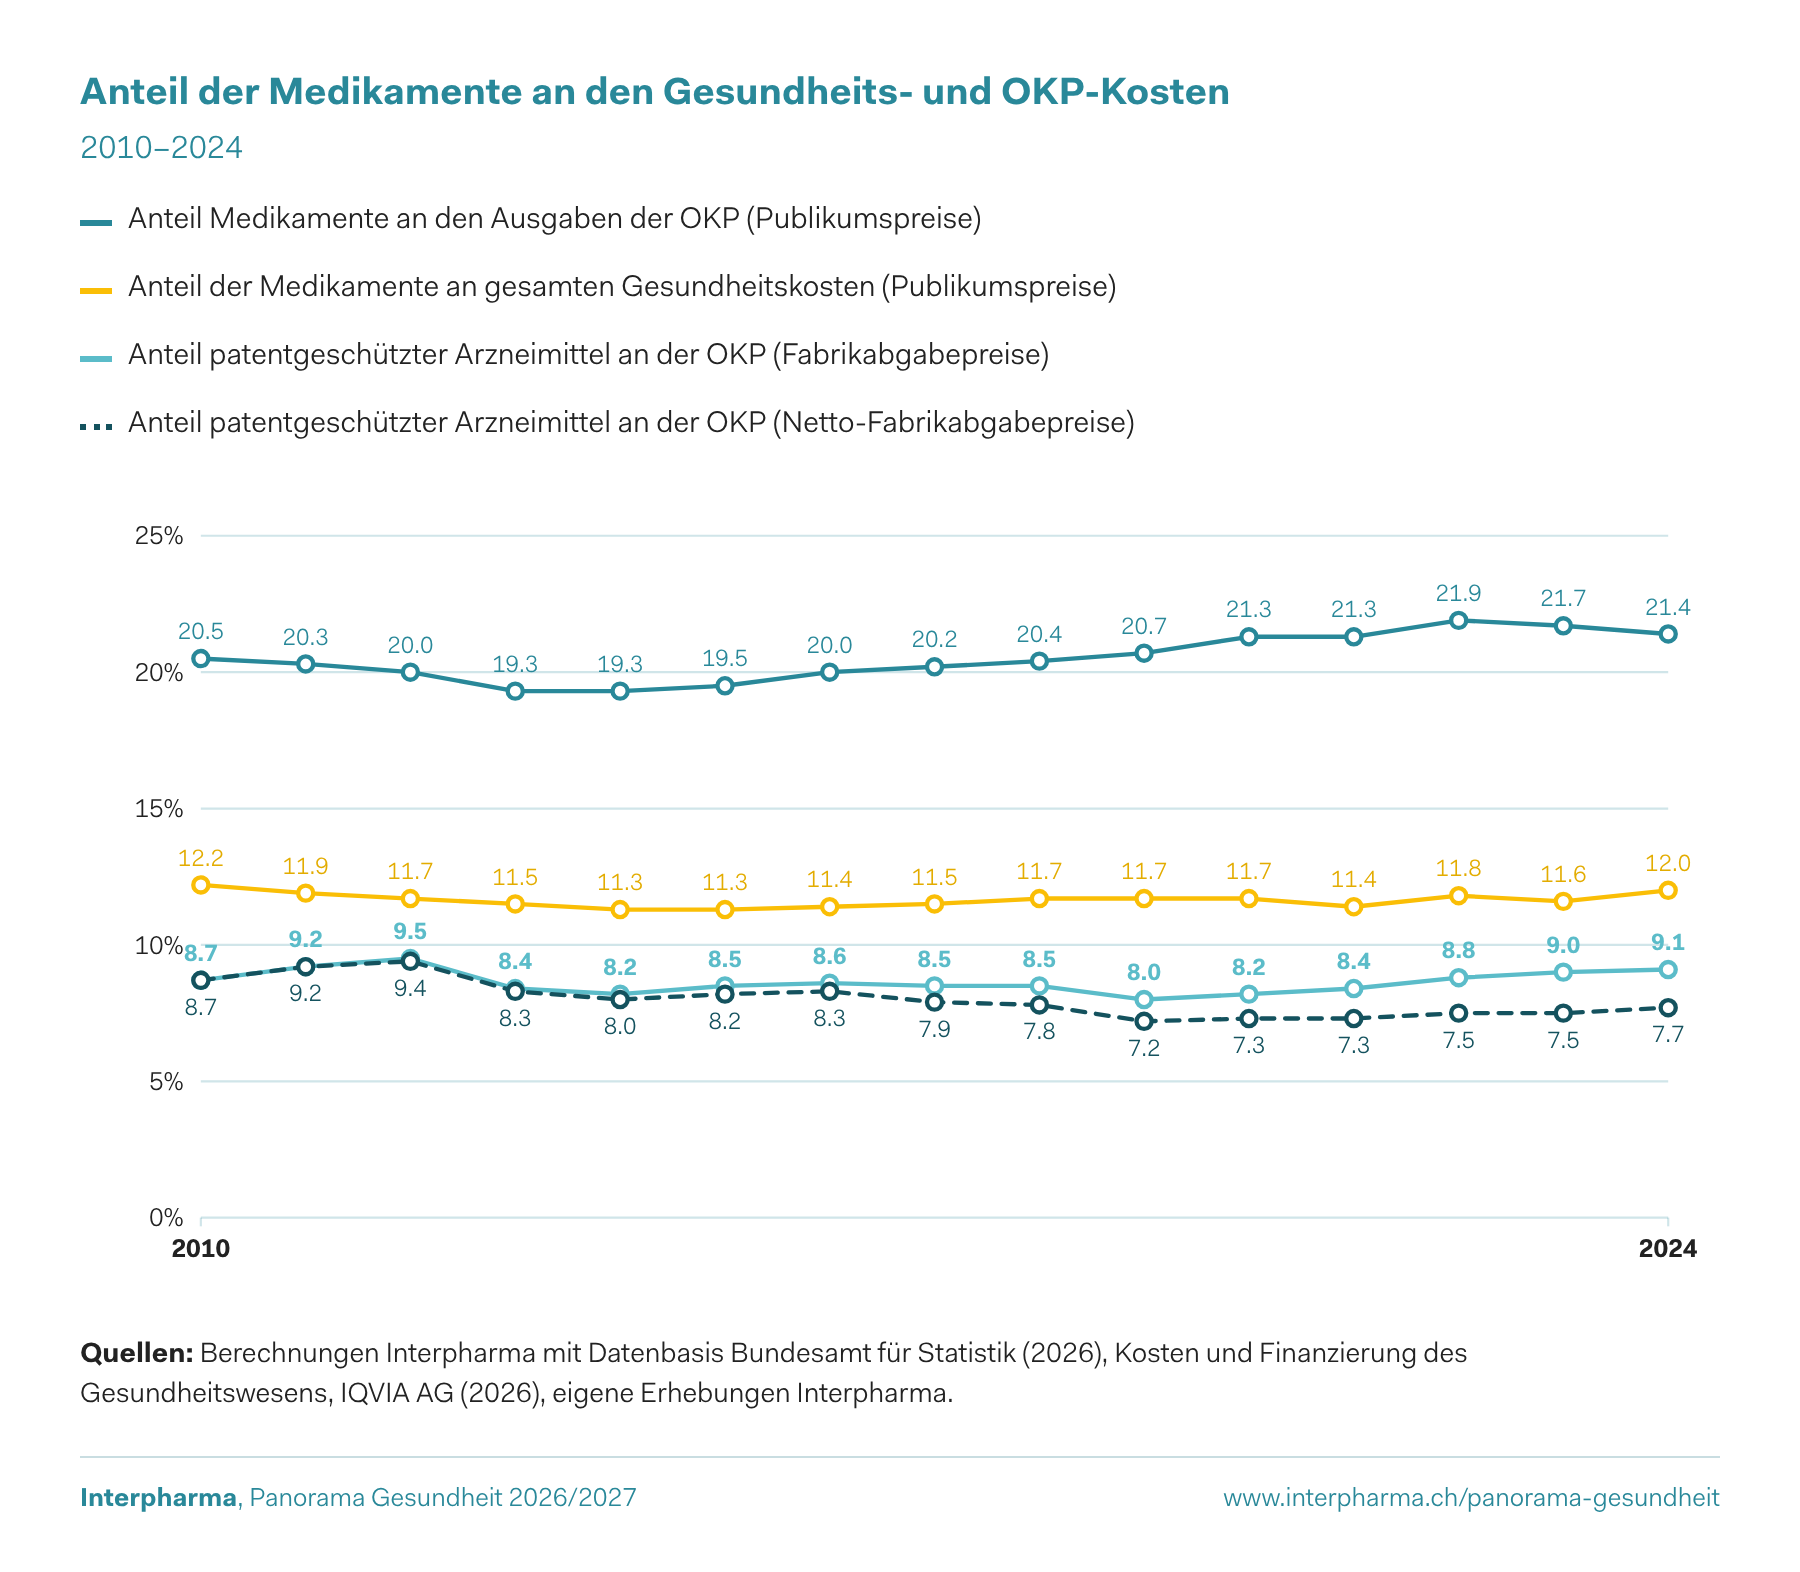
Der Anteil aller Medikamente an den Gesundheitskosten ist seit über 10 Jahren stabil und betrug 2024 rund 12%. Der Anteil an den OKP-Kosten verzeichnete in den letzten Jahren einen moderaten Anstieg und lag 2024 bei 21.4%.

Innovative Medikamente machten jedoch gerade einmal 9.1% der gesamten OKP-Kosten aus.

Mit Berücksichtigung von Rabatten, z. B. im Rahmen von Spezialitätenlisten-Preismodellen, beträgt der Anteil von patentgeschützten Medikamenten nur noch 7.7% an den OKP-Kosten.

Anteil der Medikamente an den Gesundheits- und OKP-Kosten

2010–2024

Quellen: Berechnungen Interpharma mit Datenbasis Bundesamt für Statistik (2026), Kosten und Finanzierung des Gesundheitswesens, IQVIA AG (2026), eigene Erhebungen Interpharma.
Anteil der Medikamente an den Gesundheits- und OKP-Kosten (in %)
JahrAnteil Medikamente an den Ausgaben der OKP (Publikumspreise)Anteil der Medikamente an gesamten Gesundheitskosten (Publikumspreise)Anteil patentgeschützter Arzneimittel an der OKP (Fabrikabgabepreise)Anteil patentgeschützter Arzneimittel an der OKP (Netto-Fabrikabgabepreise)
201020.512.28.78.7
201120.311.99.29.2
201220.011.79.59.4
201319.311.58.48.3
201419.311.38.28.0
201519.511.38.58.2
201620.011.48.68.3
201720.211.58.57.9
201820.411.78.57.8
201920.711.78.07.2
202021.311.78.27.3
202121.311.48.47.3
202221.911.88.87.5
202321.711.69.07.5
202421.412.09.17.7

Schweizer Haushalte geben mehr für Alkohol und Tabak aus als für Medikamente

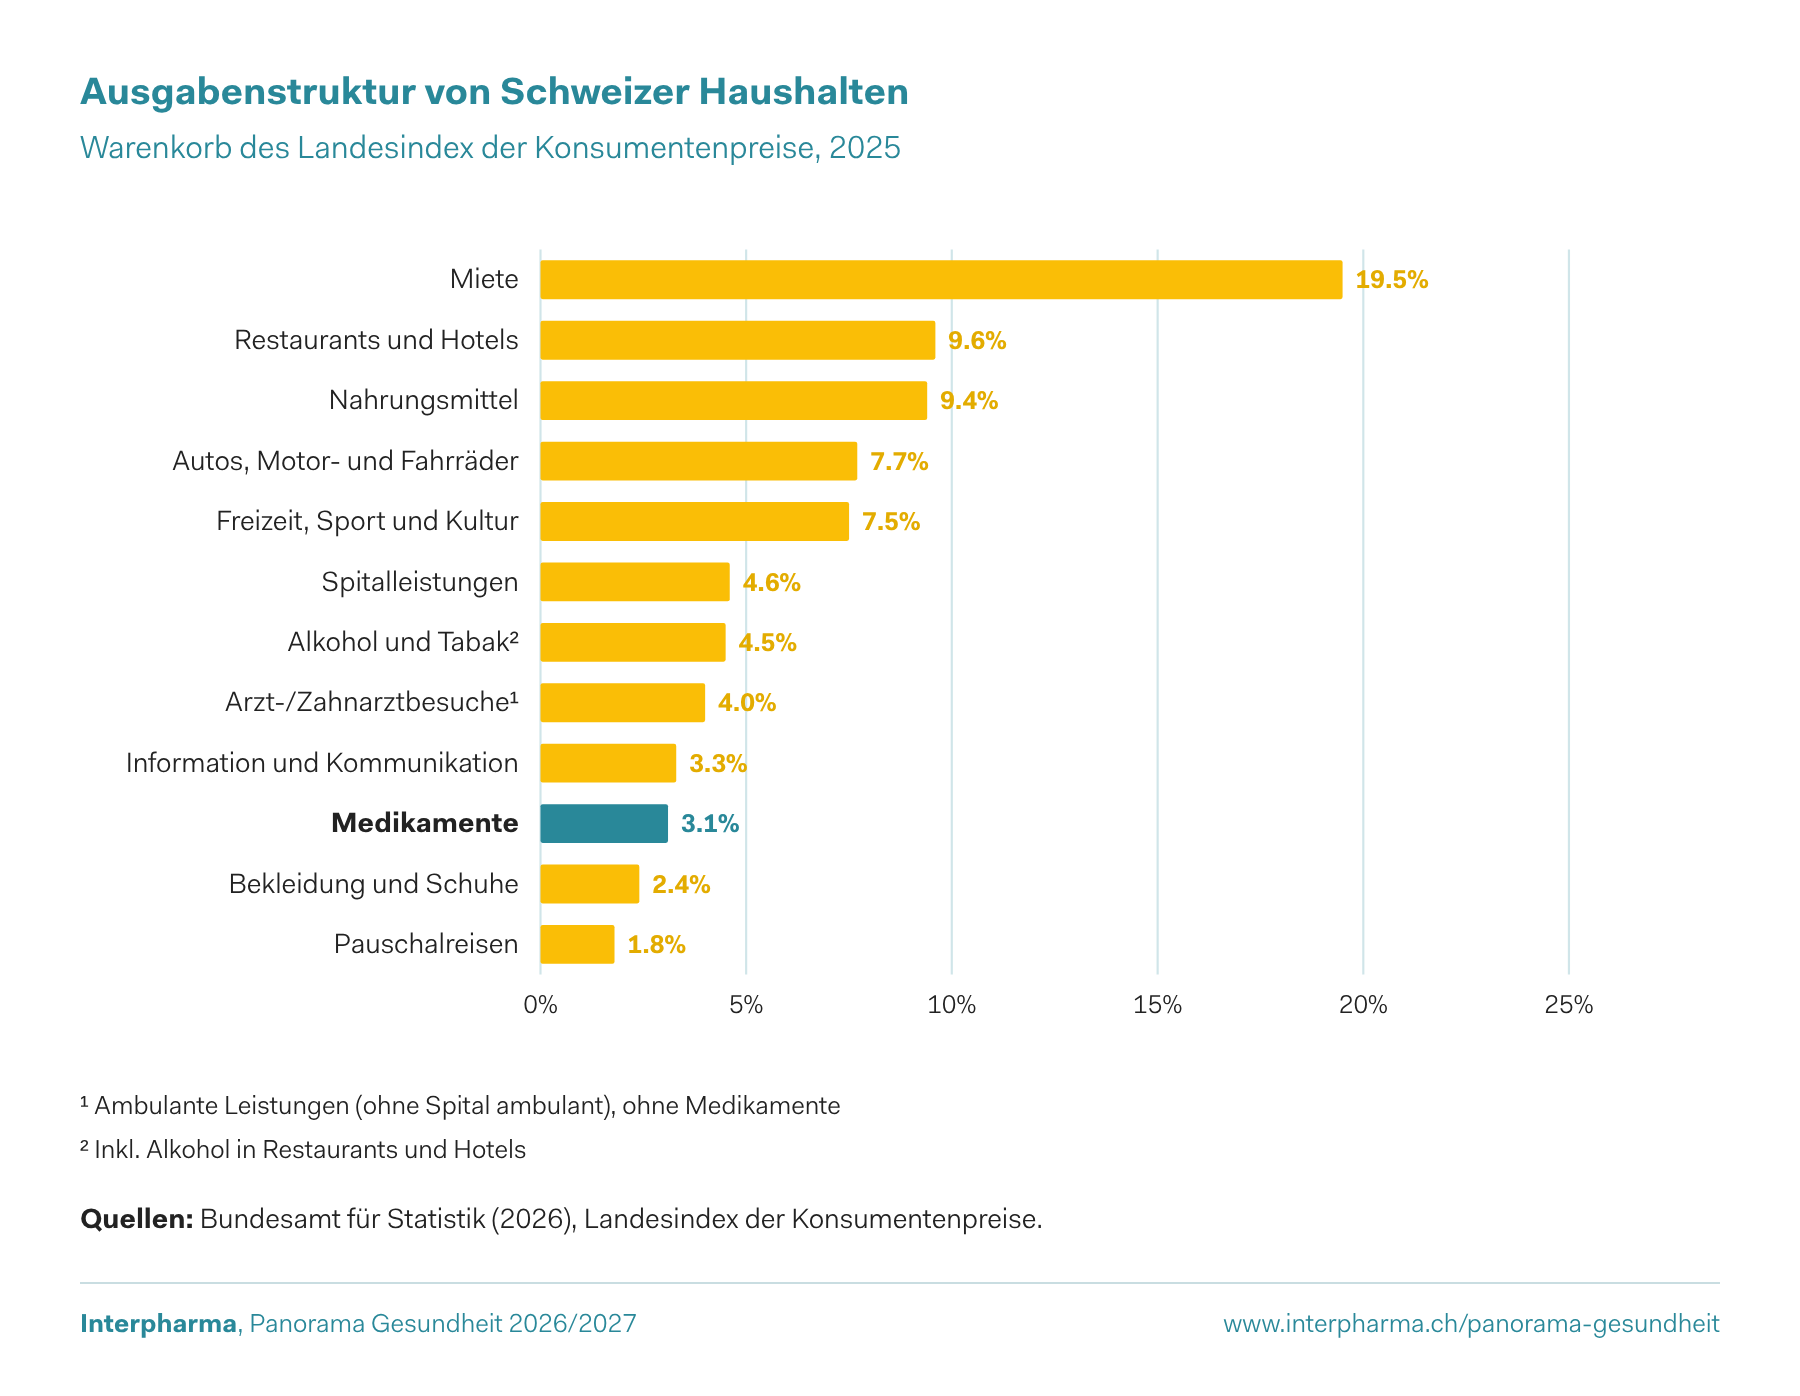
Rund ein Fünftel der Haushaltsausgaben fällt für die Wohnungsmiete an. Die Mieten sind damit bei Weitem einer der grössten Ausgabenposten privater Haushalte.

Des Weiteren geben Schweizer Haushalte je knapp 10% ihres Budgets für Nahrungsmittel und für Restaurant- und Hotelbesuche aus. 7.5% werden für Freizeit, Sport und Kultur ausgegeben.

Die Schweizer Bevölkerung gibt mit insgesamt 4.5% ihres verfügbaren Einkommens mehr Geld für Alkohol und Tabak aus als für Medikamente (3.1%).

¹ Ambulante Leistungen (ohne Spital ambulant), ohne Medikamente

² Inkl. Alkohol in Restaurants und Hotels

Ausgabenstruktur von Schweizer Haushalten

Warenkorb des Landesindex der Konsumentenpreise, 2025

Quellen: Bundesamt für Statistik (2026), Landesindex der Konsumentenpreise.
Ausgabenstruktur von Schweizer Haushalten (in %)
KategorieAusgabenstruktur von Schweizer Haushalten
Miete19.5
Restaurants und Hotels9.6
Nahrungsmittel9.4
Autos, Motor- und Fahrräder7.7
Freizeit, Sport und Kultur7.5
Spitalleistungen4.6
Alkohol und Tabak²4.5
Arzt-/Zahnarztbesuche¹4.0
Information und Kommunikation3.3
Medikamente3.1
Bekleidung und Schuhe2.4
Pauschalreisen1.8

Schweizer Medikamentenpreise beeinflussen neu US-Preise

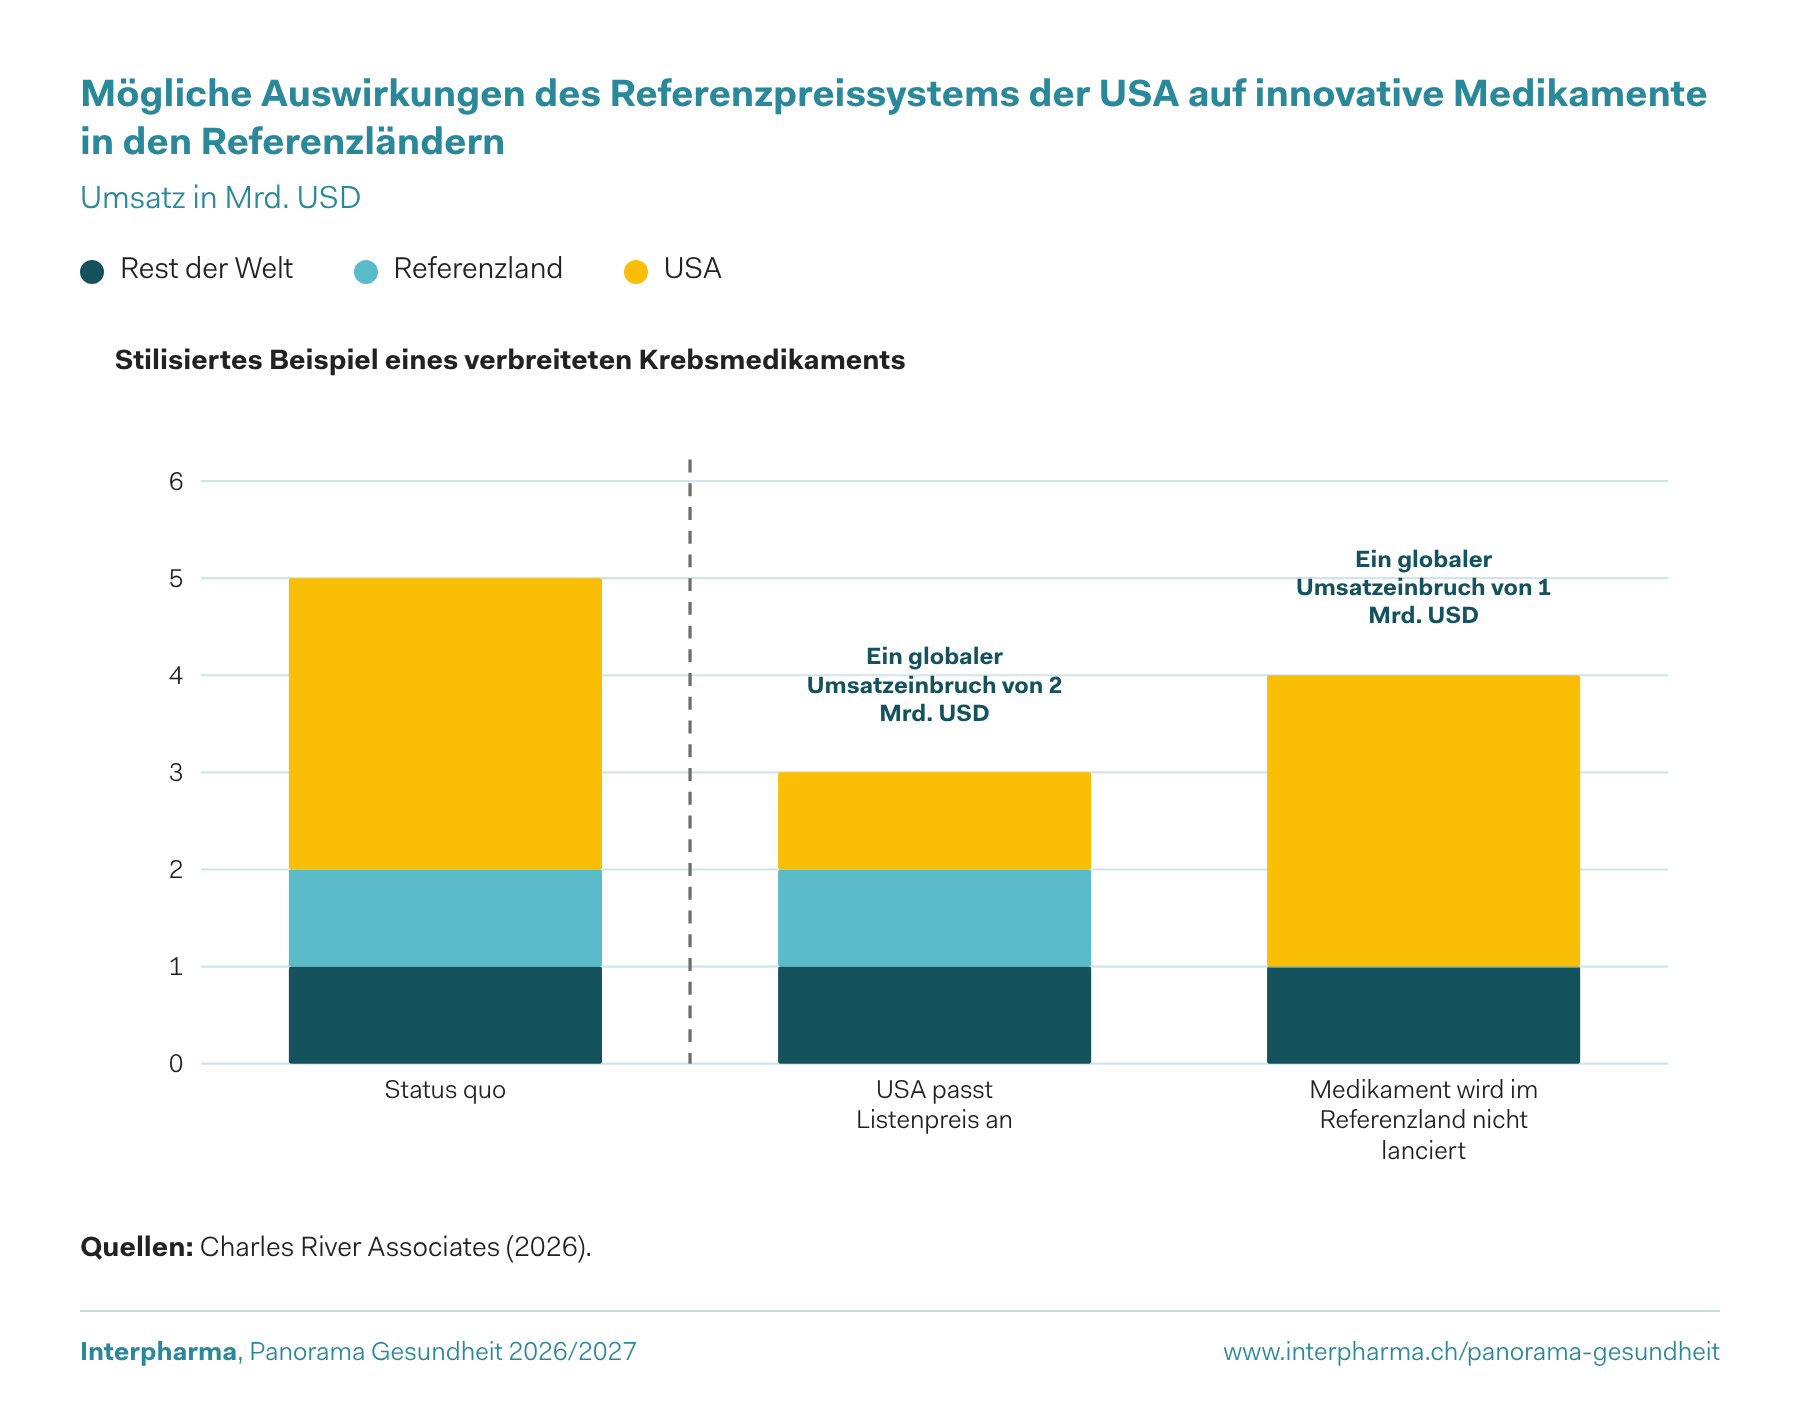
Mit der Einführung eines Referenzpreissystems koppeln die USA die Medikamentenpreise an die niedrigeren Preise in ausgewählten Ländern – darunter die Schweiz.

Die kaufkraftbereinigten tiefen Nettopreise der Schweiz drohen dadurch die Preise im grössten Pharmamarkt der Welt – den USA – zu senken.

Für die Pharmaindustrie entstehen dadurch Anreize, innovative Medikamente in einzelnen Referenzländern später oder selektiv einzuführen, um Auswirkungen auf die Preisbildung im US-Markt zu vermeiden.

Mögliche Auswirkungen des Referenzpreissystems der USA auf innovative Medikamente in den Referenzländern

Umsatz in Mrd. USD

Quellen: Charles River Associates (2026).
Mögliche Auswirkungen des Referenzpreissystems der USA auf innovative Medikamente in den Referenzländern (Mrd. USD)
KategorieRest der WeltReferenzlandUSA
Status quo113
USA passt Listenpreis an111
Medikament wird im Referenzland nicht lanciert103

Schweiz gibt im internationalen Vergleich nur wenig für neue innovative Medikamente aus

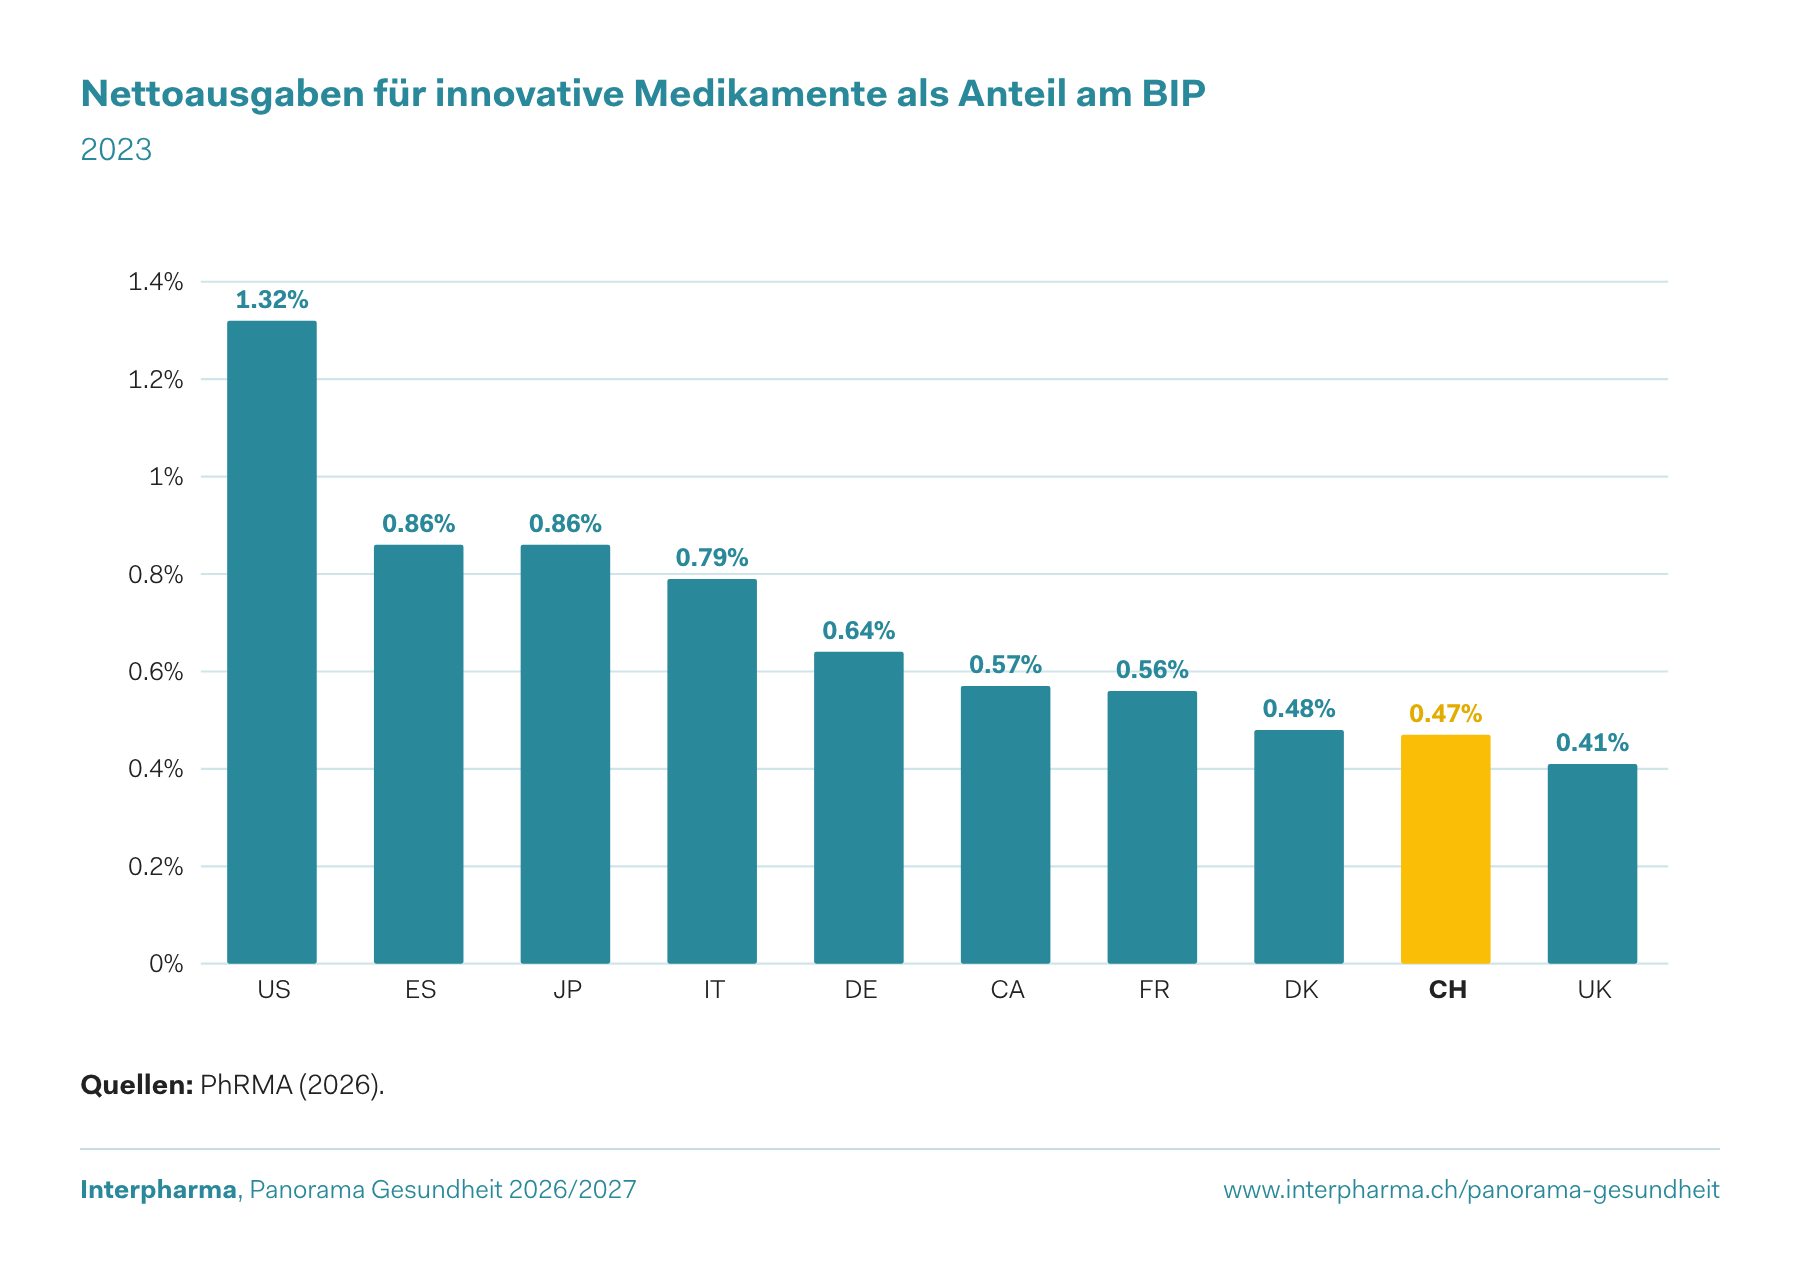
Die Schweiz gibt für innovative Medikamente (netto) nur 0.47% ihres BIP aus – deutlich weniger als Länder mit tieferer Kaufkraft.

Dänemark (0.48%), Frankreich (0.56%), Deutschland (0.64%) oder Italien (0.79%) investieren im Schnitt mehr in neue, innovative Medikamente.

Den weltweit deutlich höchsten Anteil gemessen am BIP tragen die USA mit 1.32%. Die Schweizer Ausgaben für innovative Therapien liegen damit nur auf gut einem Drittel des US-Niveaus.

Nettoausgaben für innovative Medikamente als Anteil am BIP

2023

Quellen: PhRMA (2026).
Nettoausgaben für innovative Medikamente als Anteil am BIP (in %)
KategorieNettoausgaben für innovative Medikamente als Anteil am BIP
US1.32
ES0.86
JP0.86
IT0.79
DE0.64
CA0.57
FR0.56
DK0.48
CH0.47
UK0.41

Medikamentensektor

Die regelmässigen Preisüberprüfungen bei Medikamenten führen zu jährlich wiederkehrenden Einsparungen von über 1.5 Mrd. Franken und dämpften den Medikamentensektor 2025 um 2.4%.

2026 waren die Top 100 der umsatzstärksten patentgeschützten Medikamente in Deutschland im Schnitt 4% teurer als in der Schweiz, kaufkraftbereinigt sogar bis zu 38%.

Auch 2025 erzielten Biosimilars mit 255 Mio. Franken wieder höhere Umsätze als ihre biologischen Referenzprodukte (182 Mio. Franken).

Steigender Bedarf an Versorgung mit Medikamenten

Der Medikamentensektor setzt sich zusammen aus verschreibungspflichtigen und nicht verschreibungspflichtigen Medikamenten sowie aus krankenkassenpflichtigen (Spezialitätenliste) und nicht krankenkassenpflichtigen.

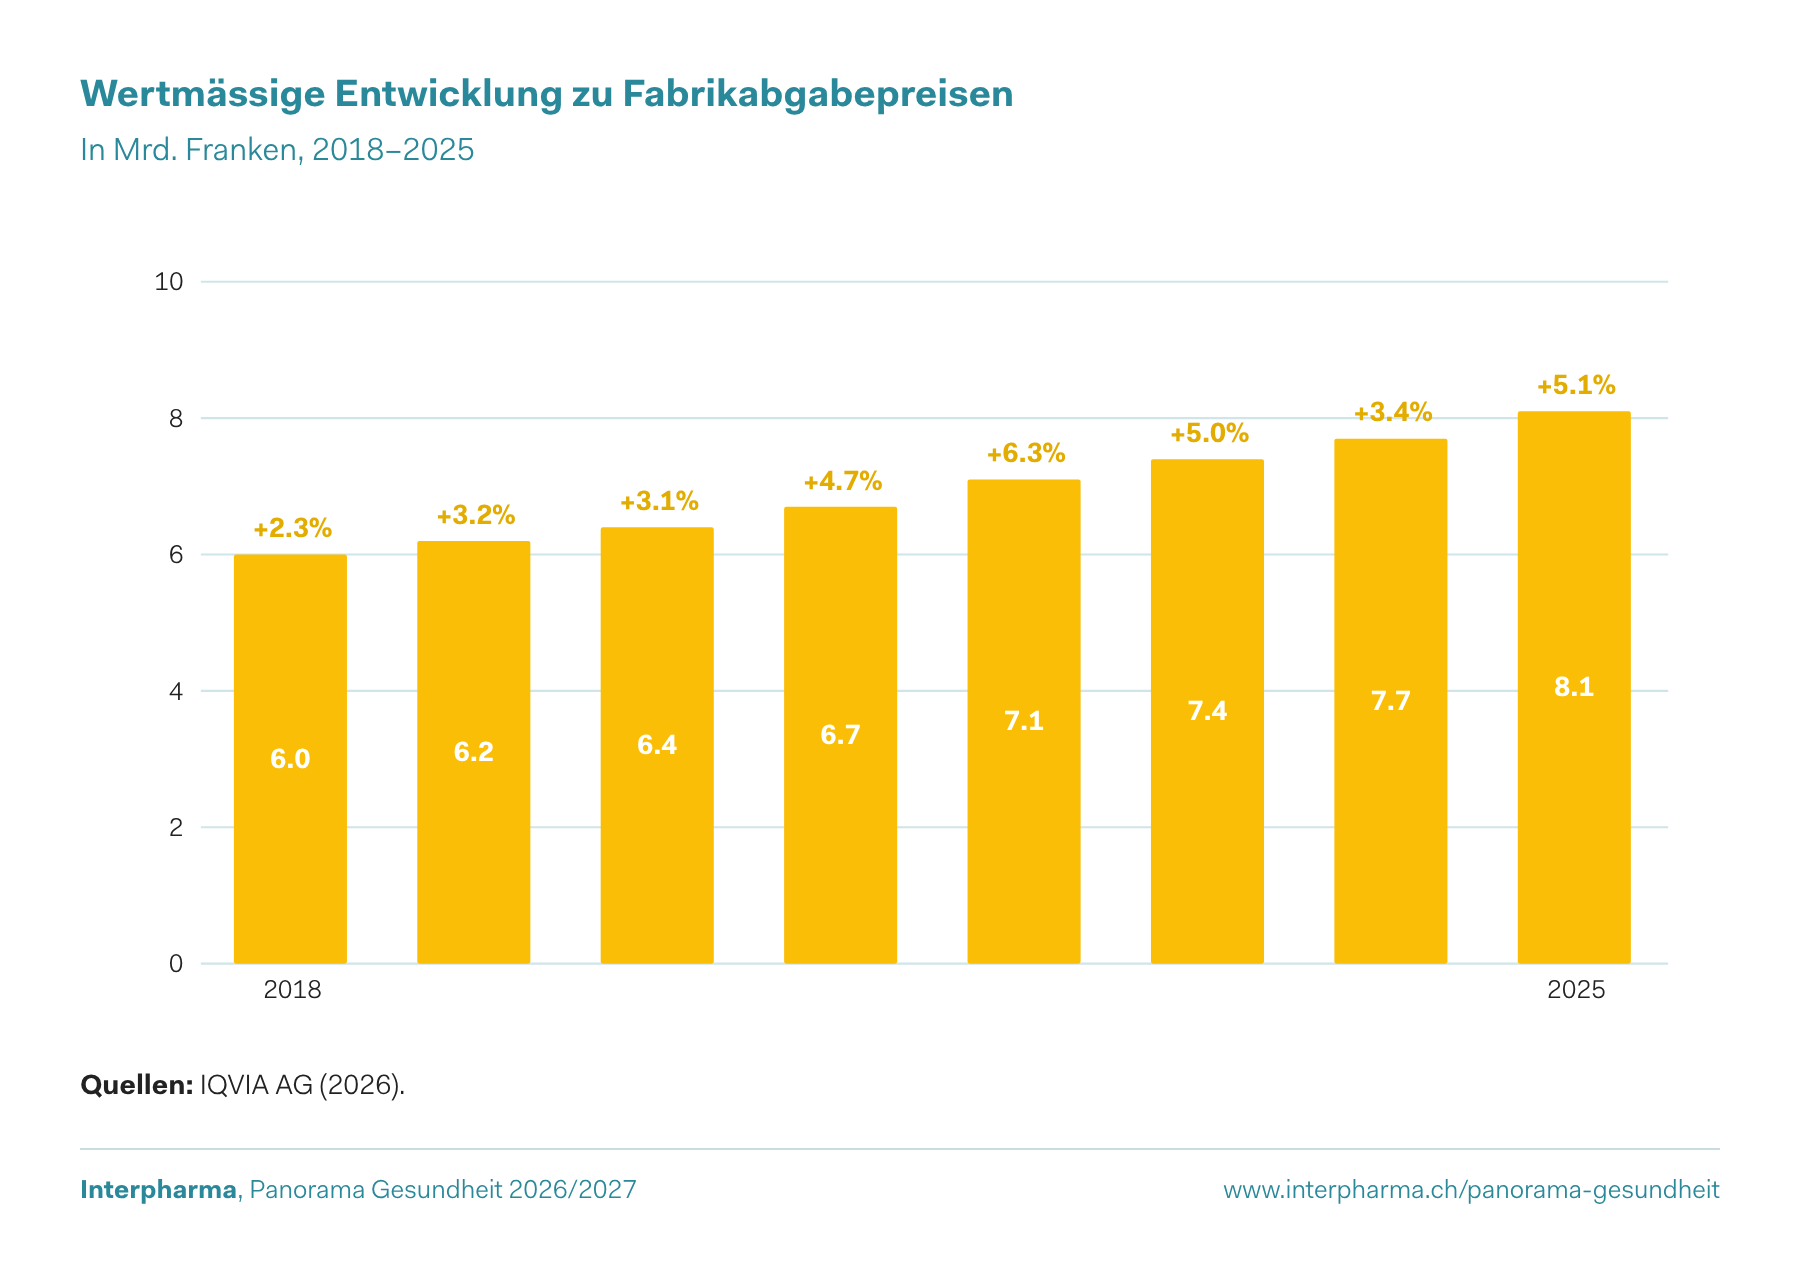
2025 erzielte der Medikamentensektor in der Schweiz ein wertmässiges Volumen von 8.1 Mrd. Franken zu Fabrikabgabepreisen. Das Wachstum betrug 5.1%.

Das Wachstum ist insbesondere durch den steigenden Bedarf an medizinischer Versorgung aufgrund der demografischen Entwicklung getrieben. Neue und innovative Medikamente trugen 2025 unterdurchschnittlich zum Wachstum bei.

Wertmässige Entwicklung zu Fabrikabgabepreisen

In Mrd. Franken, 2018–2025

Quellen: IQVIA AG (2026).
Wertmässige Entwicklung zu Fabrikabgabepreisen (Mrd. CHF)
KategorieWertmässige Entwicklung zu Fabrikabgabepreisen
20186.0
20196.2
20206.4
20216.7
20227.1
20237.4
20247.7
20258.1

Preissenkungen dämpfen Wachstum des Medikamentensektors

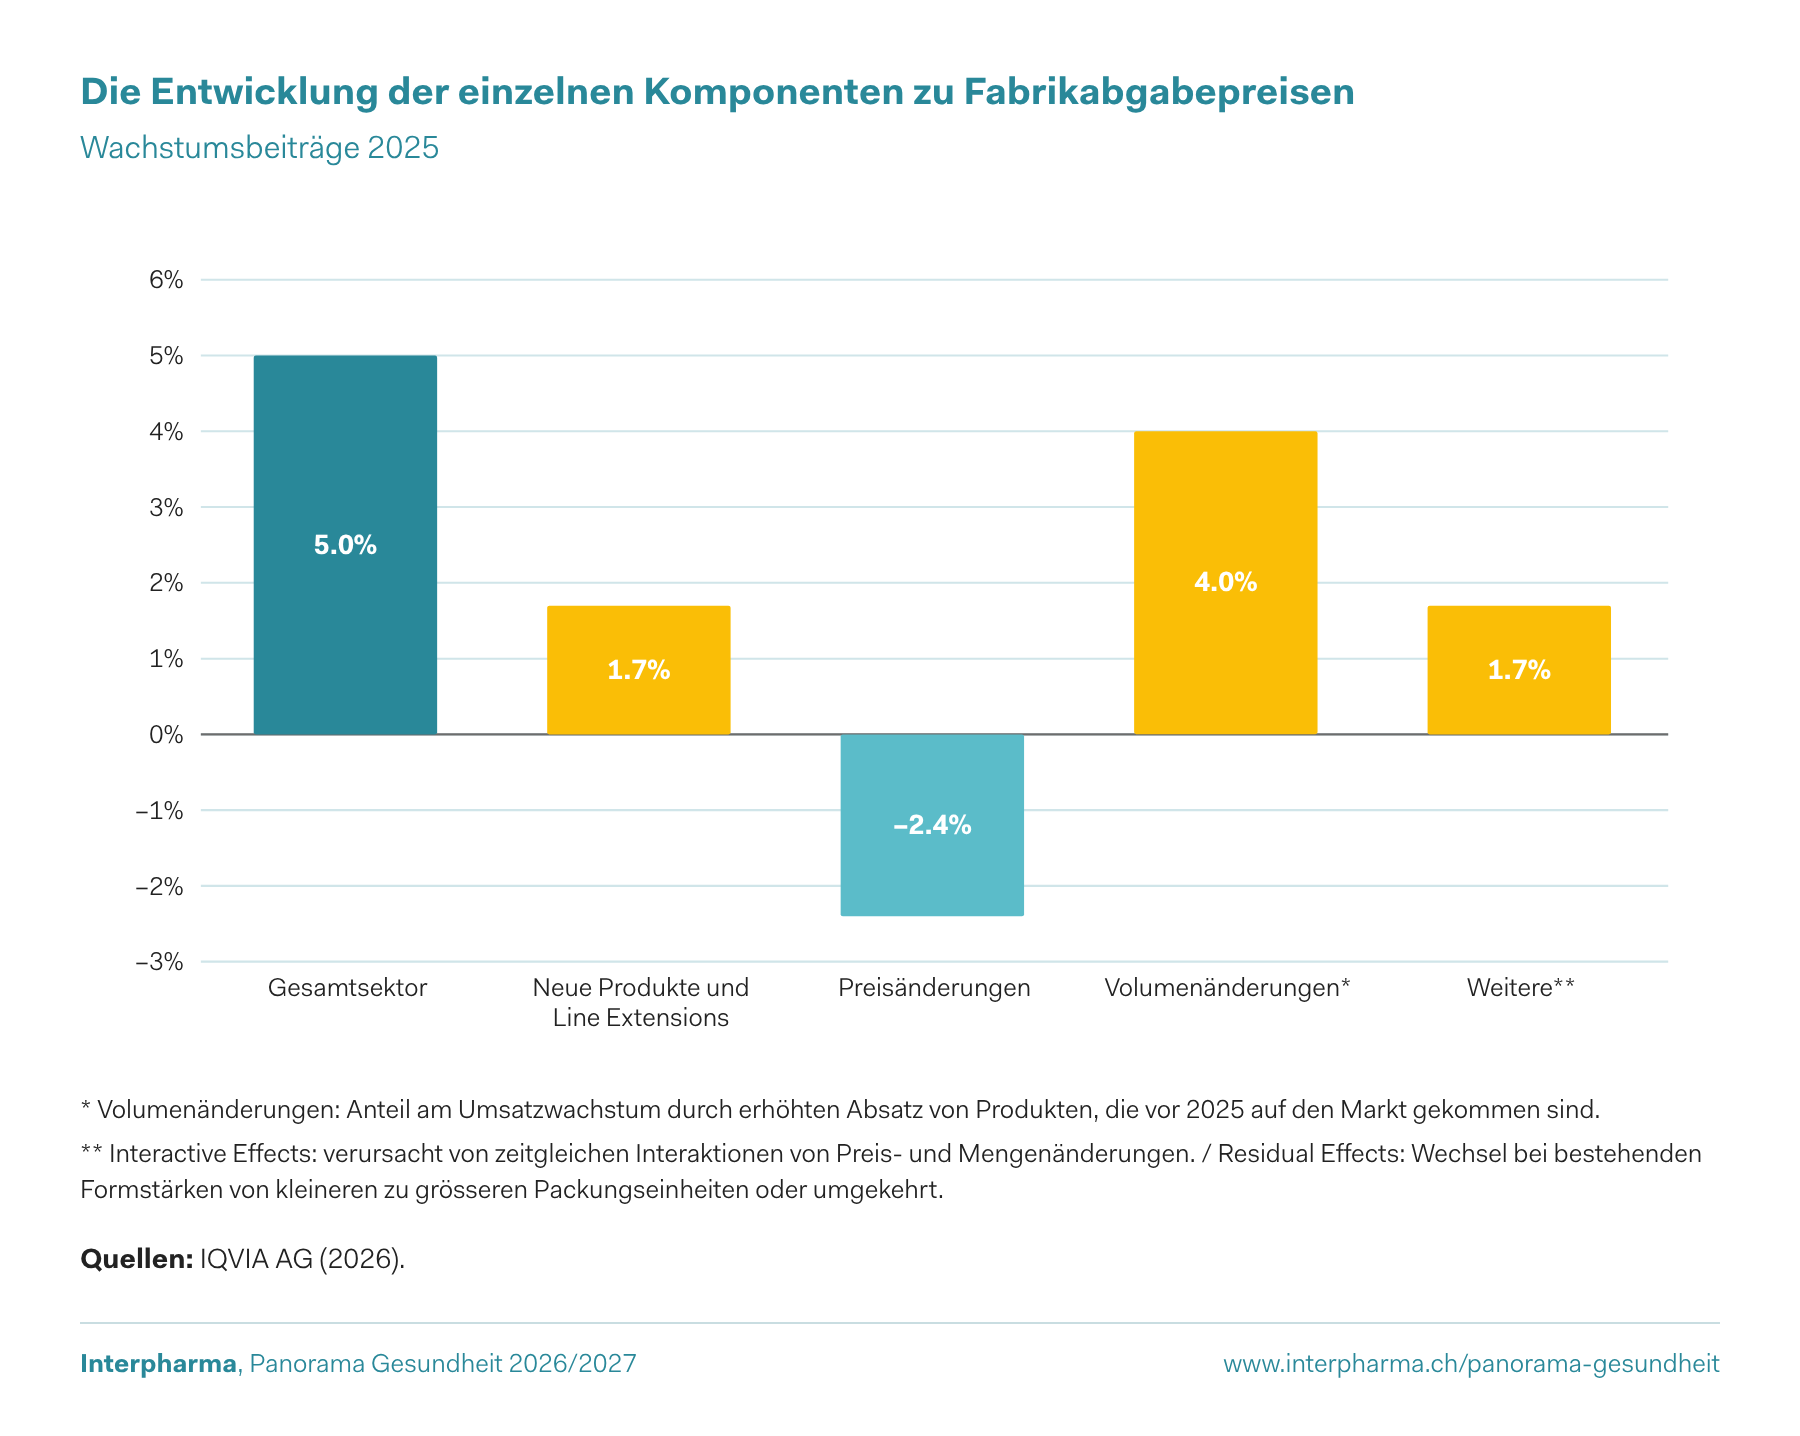
Der Medikamentensektor Schweiz ist 2025 um 5% gewachsen. Aufgrund der demografischen Entwicklung steigt der Bedarf an Medikamenten (Wachstumsbeitrag 4%).

Die regelmässigen Preisüberprüfungen bei Medikamenten führen zu jährlich wiederkehrenden Einsparungen von über 1.5 Mrd. Franken und dämpften den Sektor 2025 um 2.4%. Damit leistet die Pharmabranche einen grossen Beitrag zur Eindämmung des Kostenwachstums im Gesundheitswesen.

Neue Produkte – beispielsweise gegen Krebs oder Autoimmunerkrankungen – haben mit 1.7% zum Wachstum beigetragen.

* Volumenänderungen: Anteil am Umsatzwachstum durch erhöhten Absatz von Produkten, die vor 2025 auf den Markt gekommen sind.

** Interactive Effects: verursacht von zeitgleichen Interaktionen von Preis- und Mengenänderungen. / Residual Effects: Wechsel bei bestehenden Formstärken von kleineren zu grösseren Packungseinheiten oder umgekehrt.

Die Entwicklung der einzelnen Komponenten zu Fabrikabgabepreisen

Wachstumsbeiträge 2025

Quellen: IQVIA AG (2026).
Die Entwicklung der einzelnen Komponenten zu Fabrikabgabepreisen (in %)
KategorieDie Entwicklung der einzelnen Komponenten zu Fabrikabgabepreisen
Gesamtsektor5.0
Neue Produkte und Line Extensions1.7
Preisänderungen−2.4
Volumen­änderungen*4.0
Weitere**1.7

Ein Viertel der Preise von innovativen Medikamenten geht an den Vertrieb

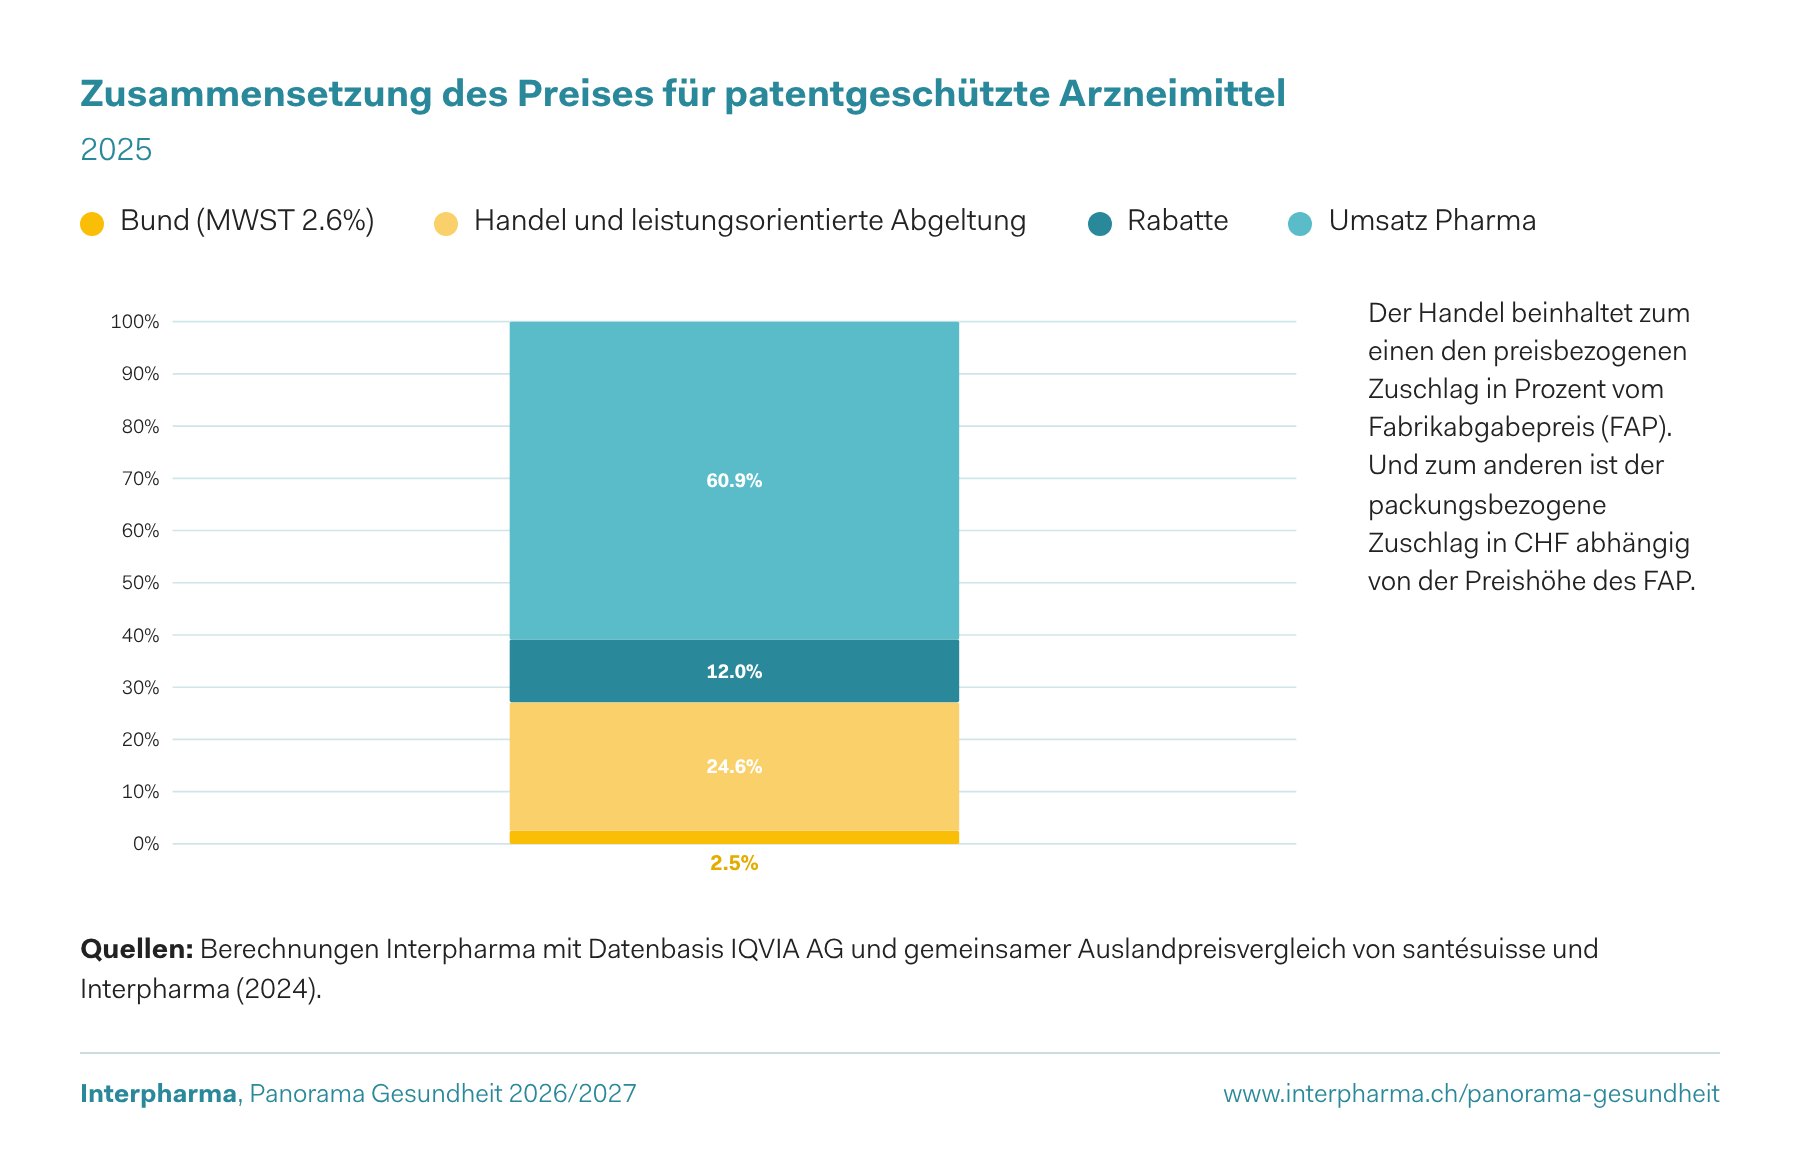
Bei einem patentgeschützten innovativen Arzneimittel zum Preis von 100 Franken gingen im Jahr 2025 27.10 Franken an Handel, Ärztinnen und Ärzte, Apothekerinnen und Apotheker und via Mehrwertsteuer an den Bund.

Durchschnittlich zwölf von 100 Franken trägt die Industrie in Form von Rabatten im Rahmen von Preismodellen auf der Spezialitätenliste.

Somit verbleiben der Firma rund 60% des Publikumspreises als Umsatz.

Zusammensetzung des Preises für patentgeschützte Arzneimittel

2025

Der Handel beinhaltet zum einen den preisbezogenen Zuschlag in Prozent vom Fabrikabgabepreis (FAP). Und zum anderen ist der packungsbezogene Zuschlag in CHF abhängig von der Preishöhe des FAP.

Quellen: Berechnungen Interpharma mit Datenbasis IQVIA AG und gemeinsamer Auslandpreisvergleich von santésuisse und Interpharma (2024).
Zusammensetzung des Preises für patentgeschützte Arzneimittel (in %)
KategorieBund (MWST 2.6%)Handel und leistungsorientierte AbgeltungRabatteUmsatz Pharma
20252.524.612.060.9

Kosteneinsparungen von 1.5 Mrd. Franken durch Preissenkungen bei Medikamenten

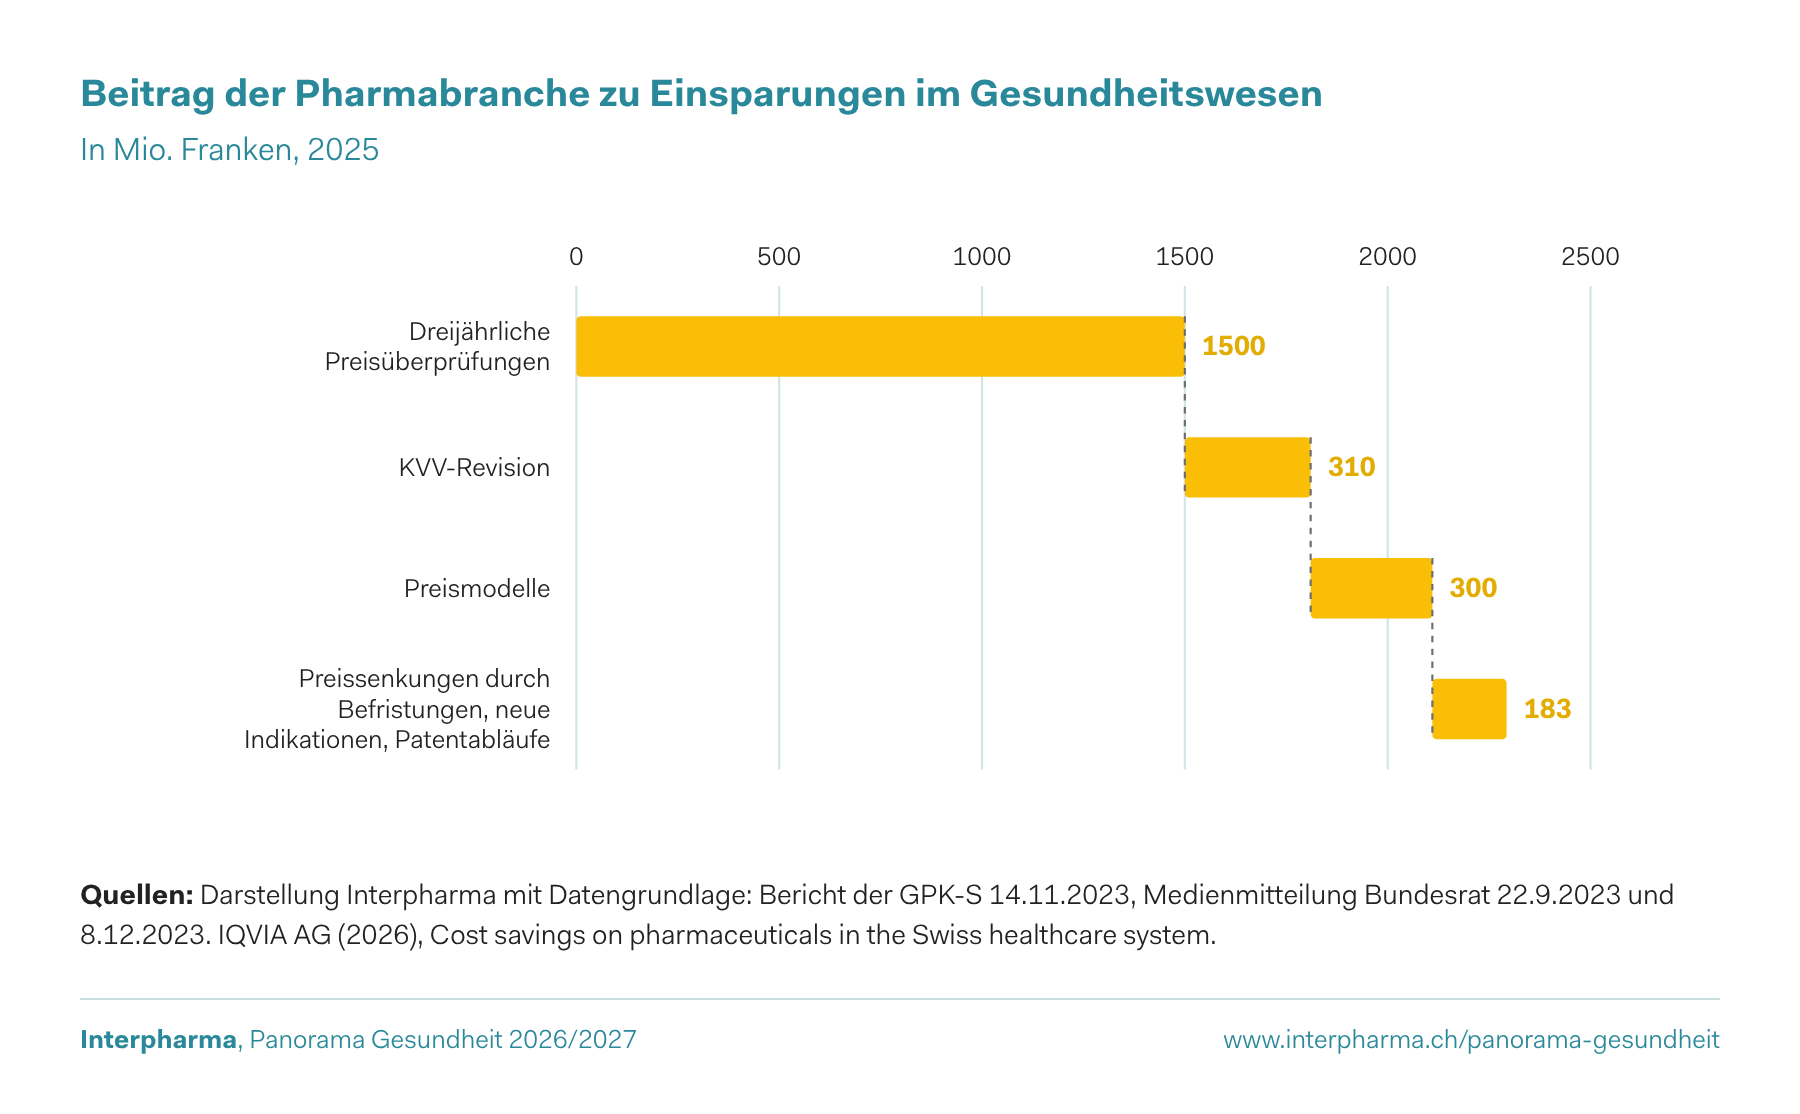
Die Pharmabranche ist die einzige Akteurin im Schweizer Gesundheitswesen, welche durch institutionalisierte Preisüberprüfungen einen bedeutenden Beitrag zur Kostendämpfung leistet. Allein dadurch werden rund 1.5 Mrd. Franken jährlich wiederkehrend eingespart.

Weitere bedeutende Sparbeiträge erbringt die Industrie mit der KVV-Revision (Margen-Anpassung und Erhöhung Selbstbehalt) und über Preismodelle (je rund 300 Mio. Franken).

Zusätzliche 183 Mio. Franken kommen durch Preissenkungen infolge Befristungen, neuer Indikationen und Patentabläufe hinzu.

Beitrag der Pharmabranche zu Einsparungen im Gesundheitswesen

In Mio. Franken, 2025

Quellen: Darstellung Interpharma mit Datengrundlage: Bericht der GPK-S 14.11.2023, Medienmitteilung Bundesrat 22.9.2023 und 8.12.2023. IQVIA AG (2026), Cost savings on pharmaceuticals in the Swiss healthcare system.
Beitrag der Pharmabranche zu Einsparungen im Gesundheitswesen (Mio. CHF)
KategorieBeitrag der Pharmabranche zu Einsparungen im Gesundheitswesen
Dreijährliche Preisüberprüfungen1500
KVV-Revision310
Preismodelle300
Preissenkungen durch Befristungen, neue Indikationen, Patentabläufe183

Patentgeschützte Medikamente sind in der Schweiz durchschnittlich günstiger als in Deutschland

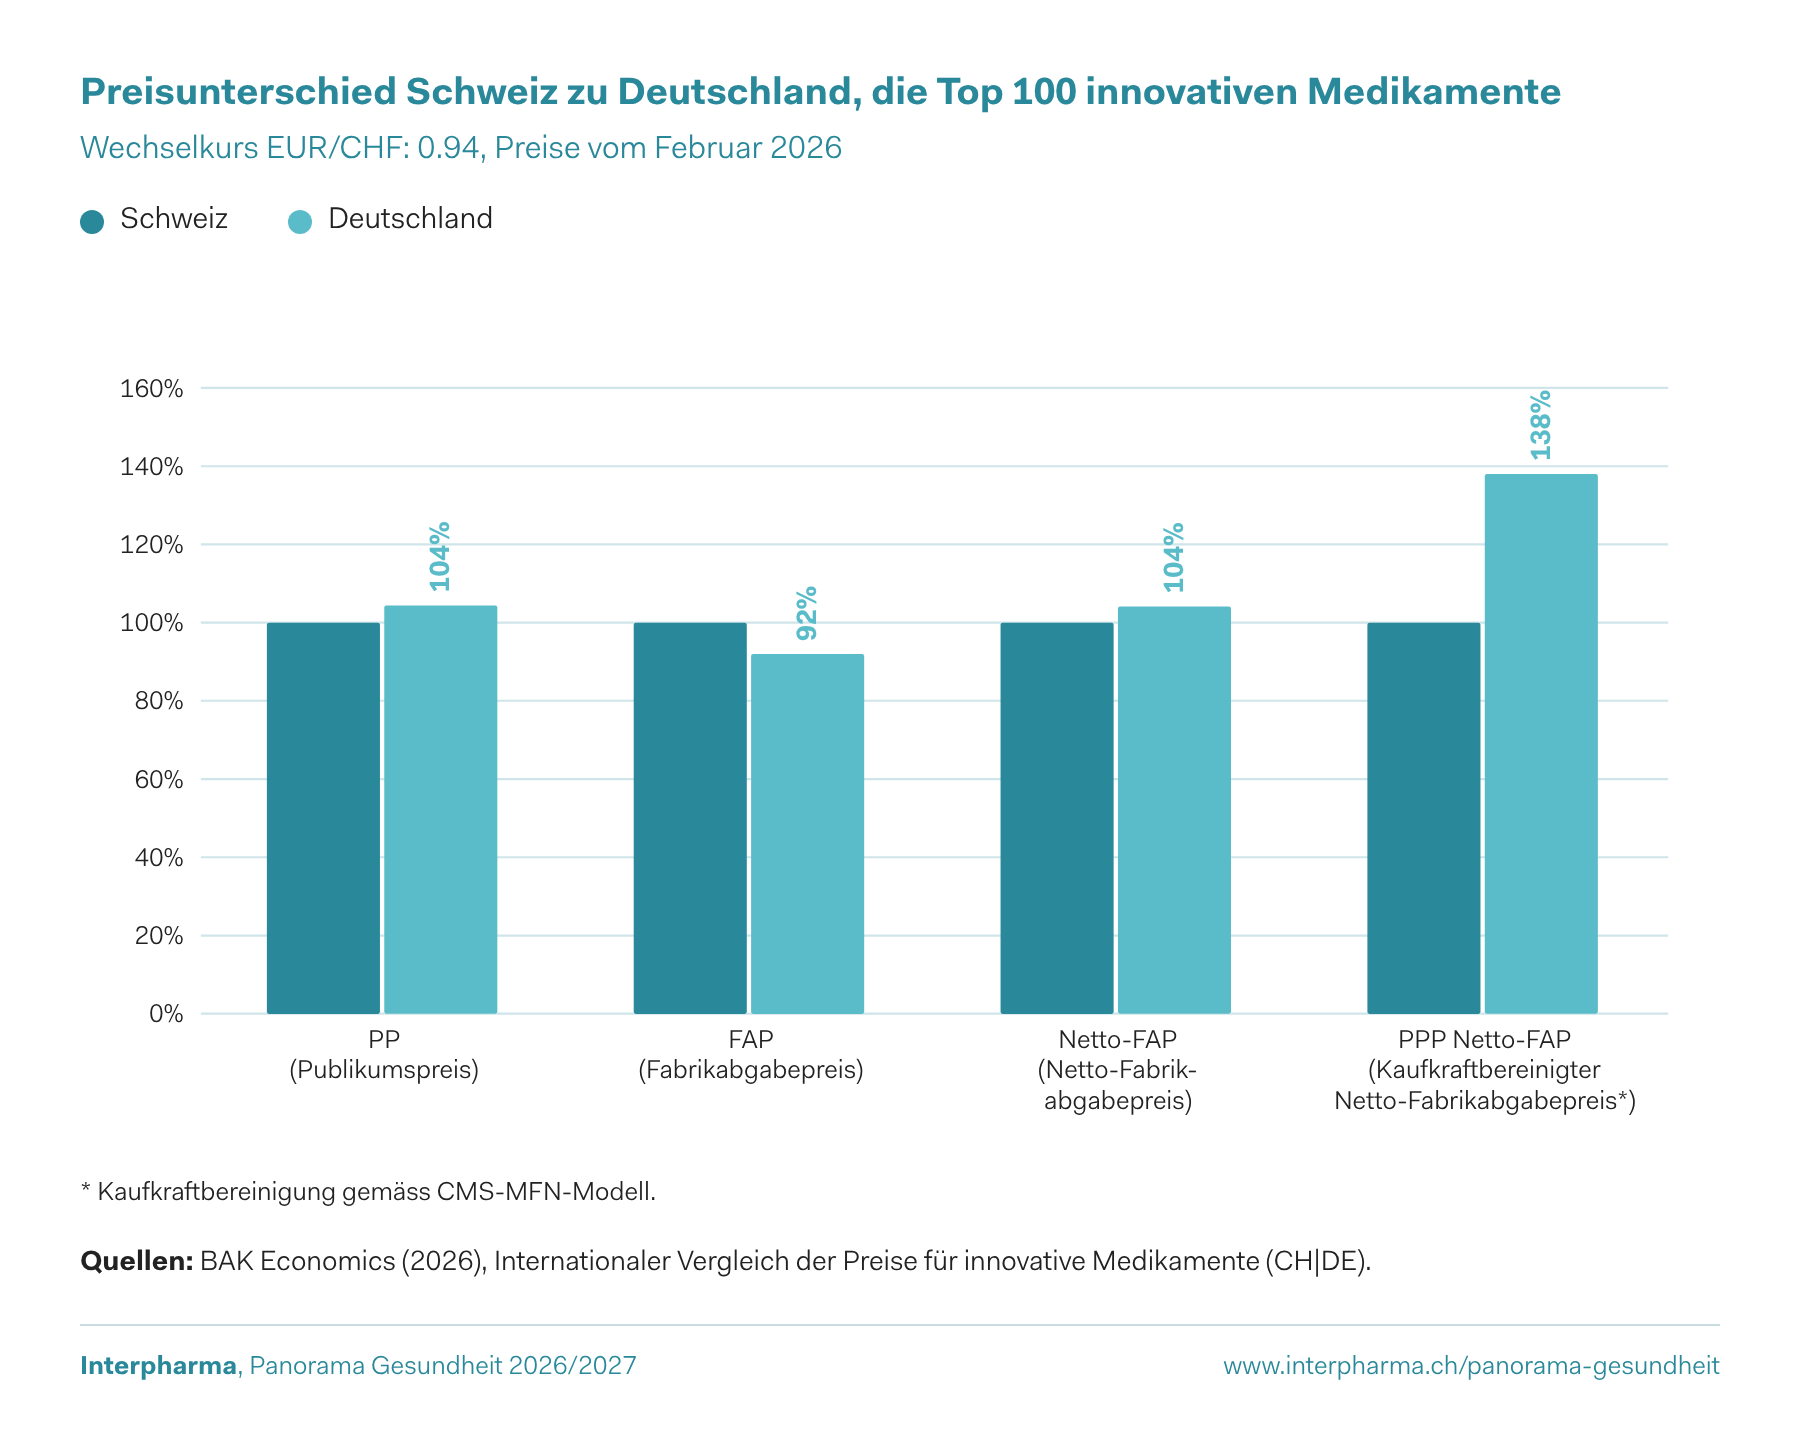
2026 waren die 100 umsatzstärksten patentgeschützten Originalpräparate in Deutschland zu Publikumspreisen durchschnittlich 4% teurer als in der Schweiz.

Auch mit Berücksichtigung von Rabatten, z. B. durch Preismodelle, bleibt das Bild gleich: Zu Netto-Fabrikabgabepreisen sind patentgeschützte Medikamente in Deutschland immer noch 4% teurer als in der Schweiz.

Kaufkraftbereinigt ist der Unterschied markant: Patentgeschützte Medikamente sind in Deutschland rund 38% teurer als in der Schweiz.

* Kaufkraftbereinigung gemäss CMS-MFN-Modell.

Preisunterschied Schweiz zu Deutschland, die Top 100 innovativen Medikamente

Wechselkurs EUR/CHF: 0.94, Preise vom Februar 2026

Quellen: BAK Economics (2026), Internationaler Vergleich der Preise für innovative Medikamente (CH|DE).
Preisunterschied Schweiz zu Deutschland, die Top 100 innovativen Medikamente (in %)
KategorieSchweizDeutschland
PP (Publikumspreis)100104
FAP (Fabrikabgabepreis)10092
Netto-FAP (Netto-Fabrikabgabepreis)100104
PPP Netto-FAP (Kaufkraftbereinigter Netto-Fabrikabgabepreis*)100138

Patentgeschützte Medikamente machen den Hauptteil des Umsatzes im Medikamentensektor aus

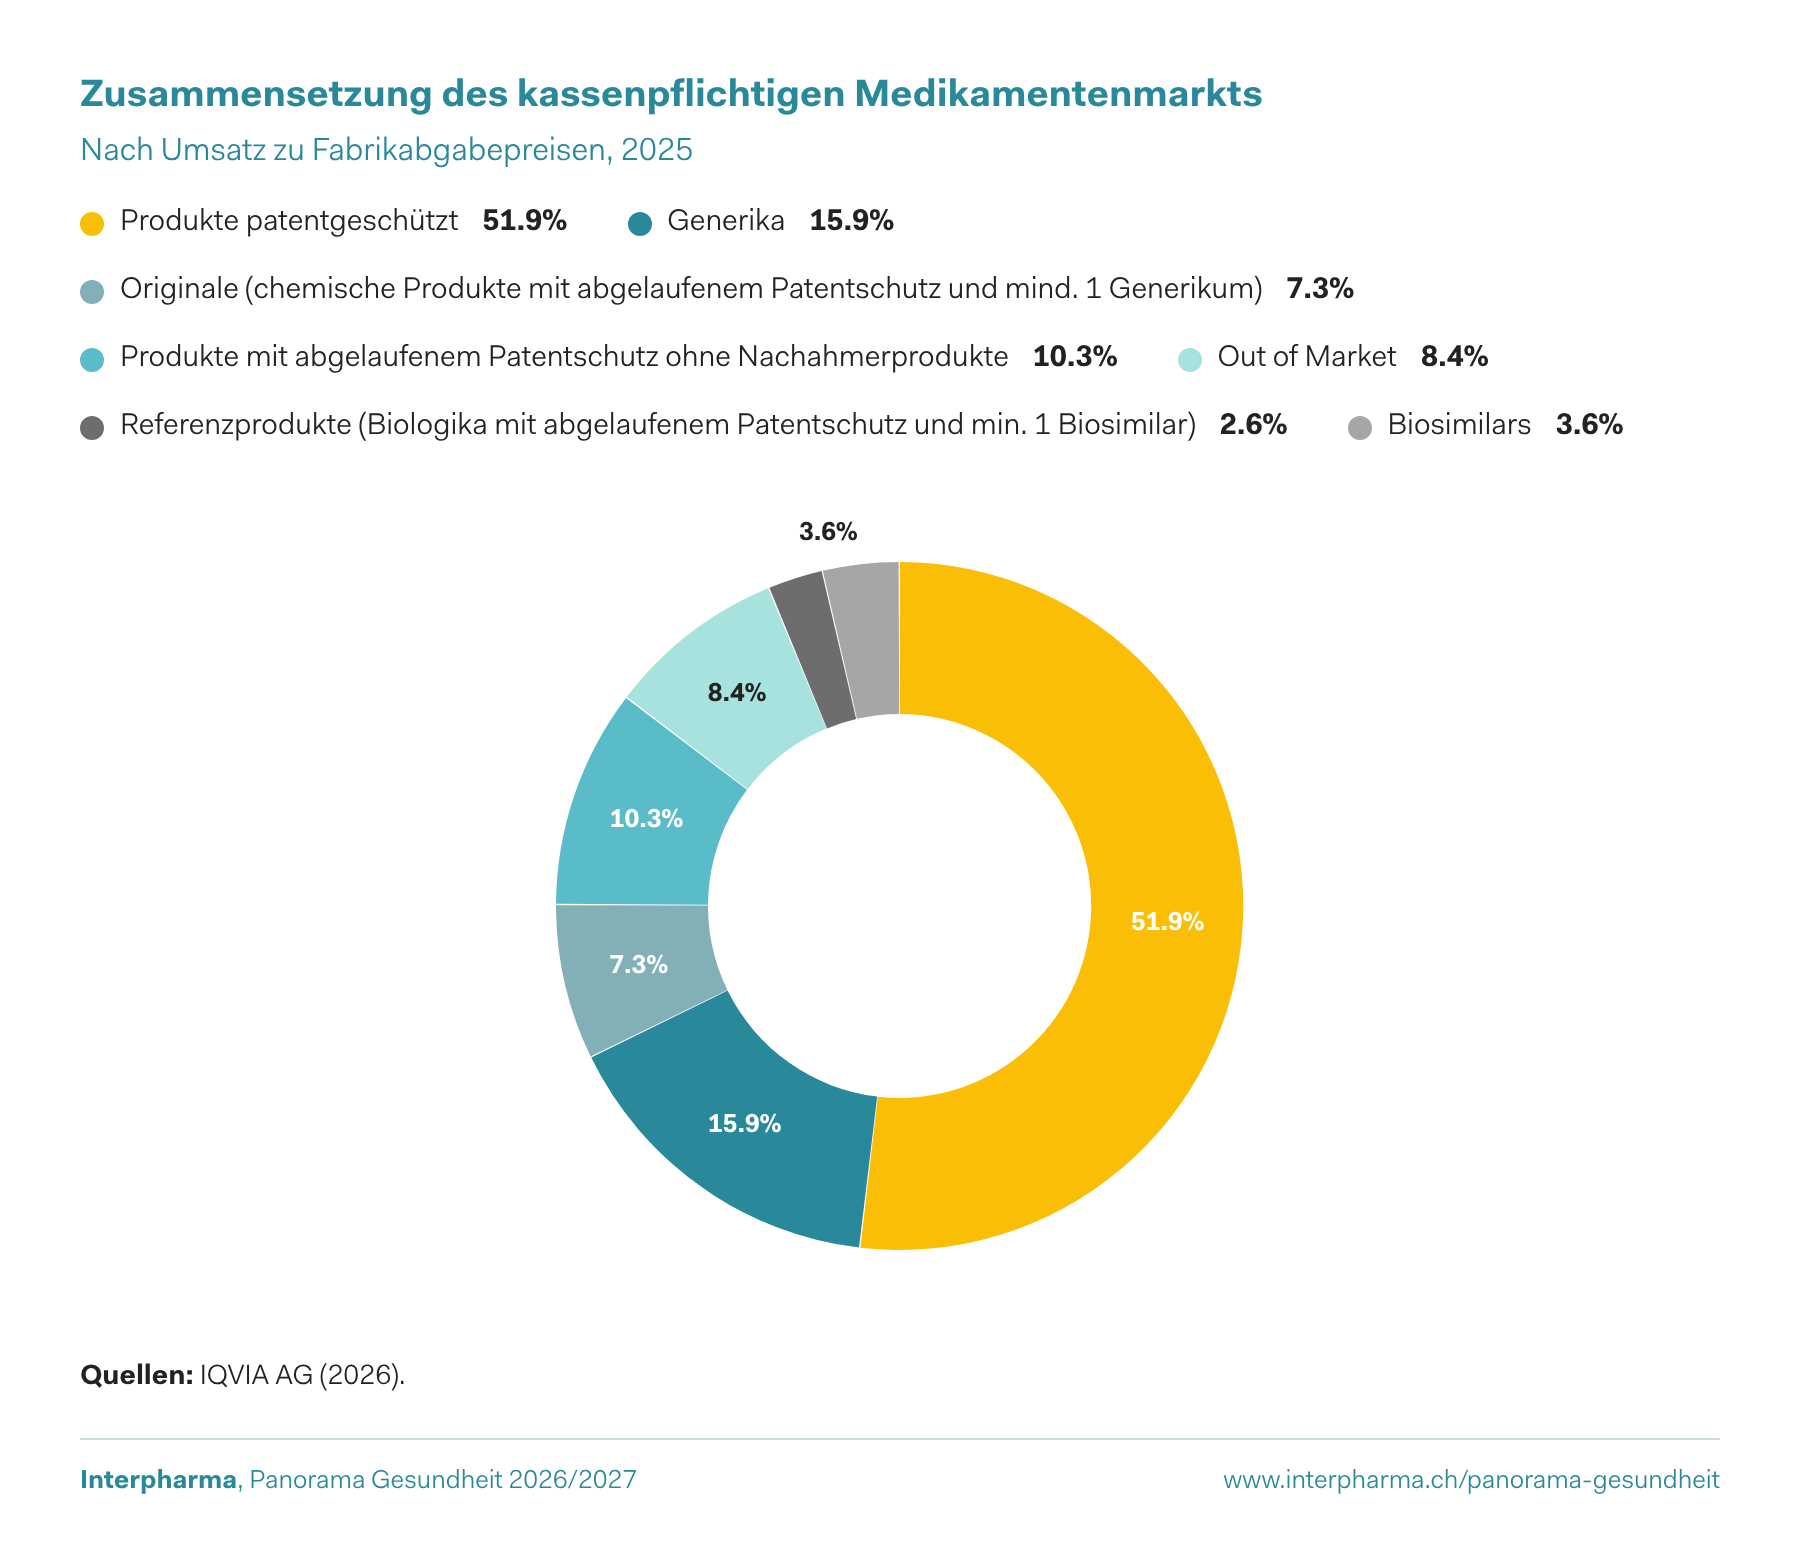
Mit einem Anteil von 51.9% bilden die patentgeschützten Medikamente den grössten Teil des Schweizer Medikamentensektors.

Der Generika-fähige Sektor – bestehend aus Generika sowie patentabgelaufenen Originalpräparaten mit mindestens einem Generikum – kommt auf einen Anteil von rund 23%.

2025 war der Anteil von Generika im kassenpflichtigen Sektor erneut höher als jener von patentabgelaufenen Originalprodukten.

Zusammensetzung des kassenpflichtigen Medikamentenmarkts

Nach Umsatz zu Fabrikabgabepreisen, 2025

Quellen: IQVIA AG (2026).
Zusammensetzung des kassenpflichtigen Medikamentenmarkts (in %)
KategorieAnteil in %
Produkte patentgeschützt51.9
Generika15.9
Originale (chemische Produkte mit abgelaufenem Patentschutz und mind. 1 Generikum)7.3
Produkte mit abgelaufenem Patentschutz ohne Nachahmerprodukte10.3
Out of Market8.4
Referenzprodukte (Biologika mit abgelaufenem Patentschutz und min. 1 Biosimilar)2.6
Biosimilars3.6

Anhaltend starkes Umsatzwachstum bei Generika

Generika sind identische Kopien von patentabgelaufenen Originalpräparaten, basierend auf synthetischen Wirkstoffen.

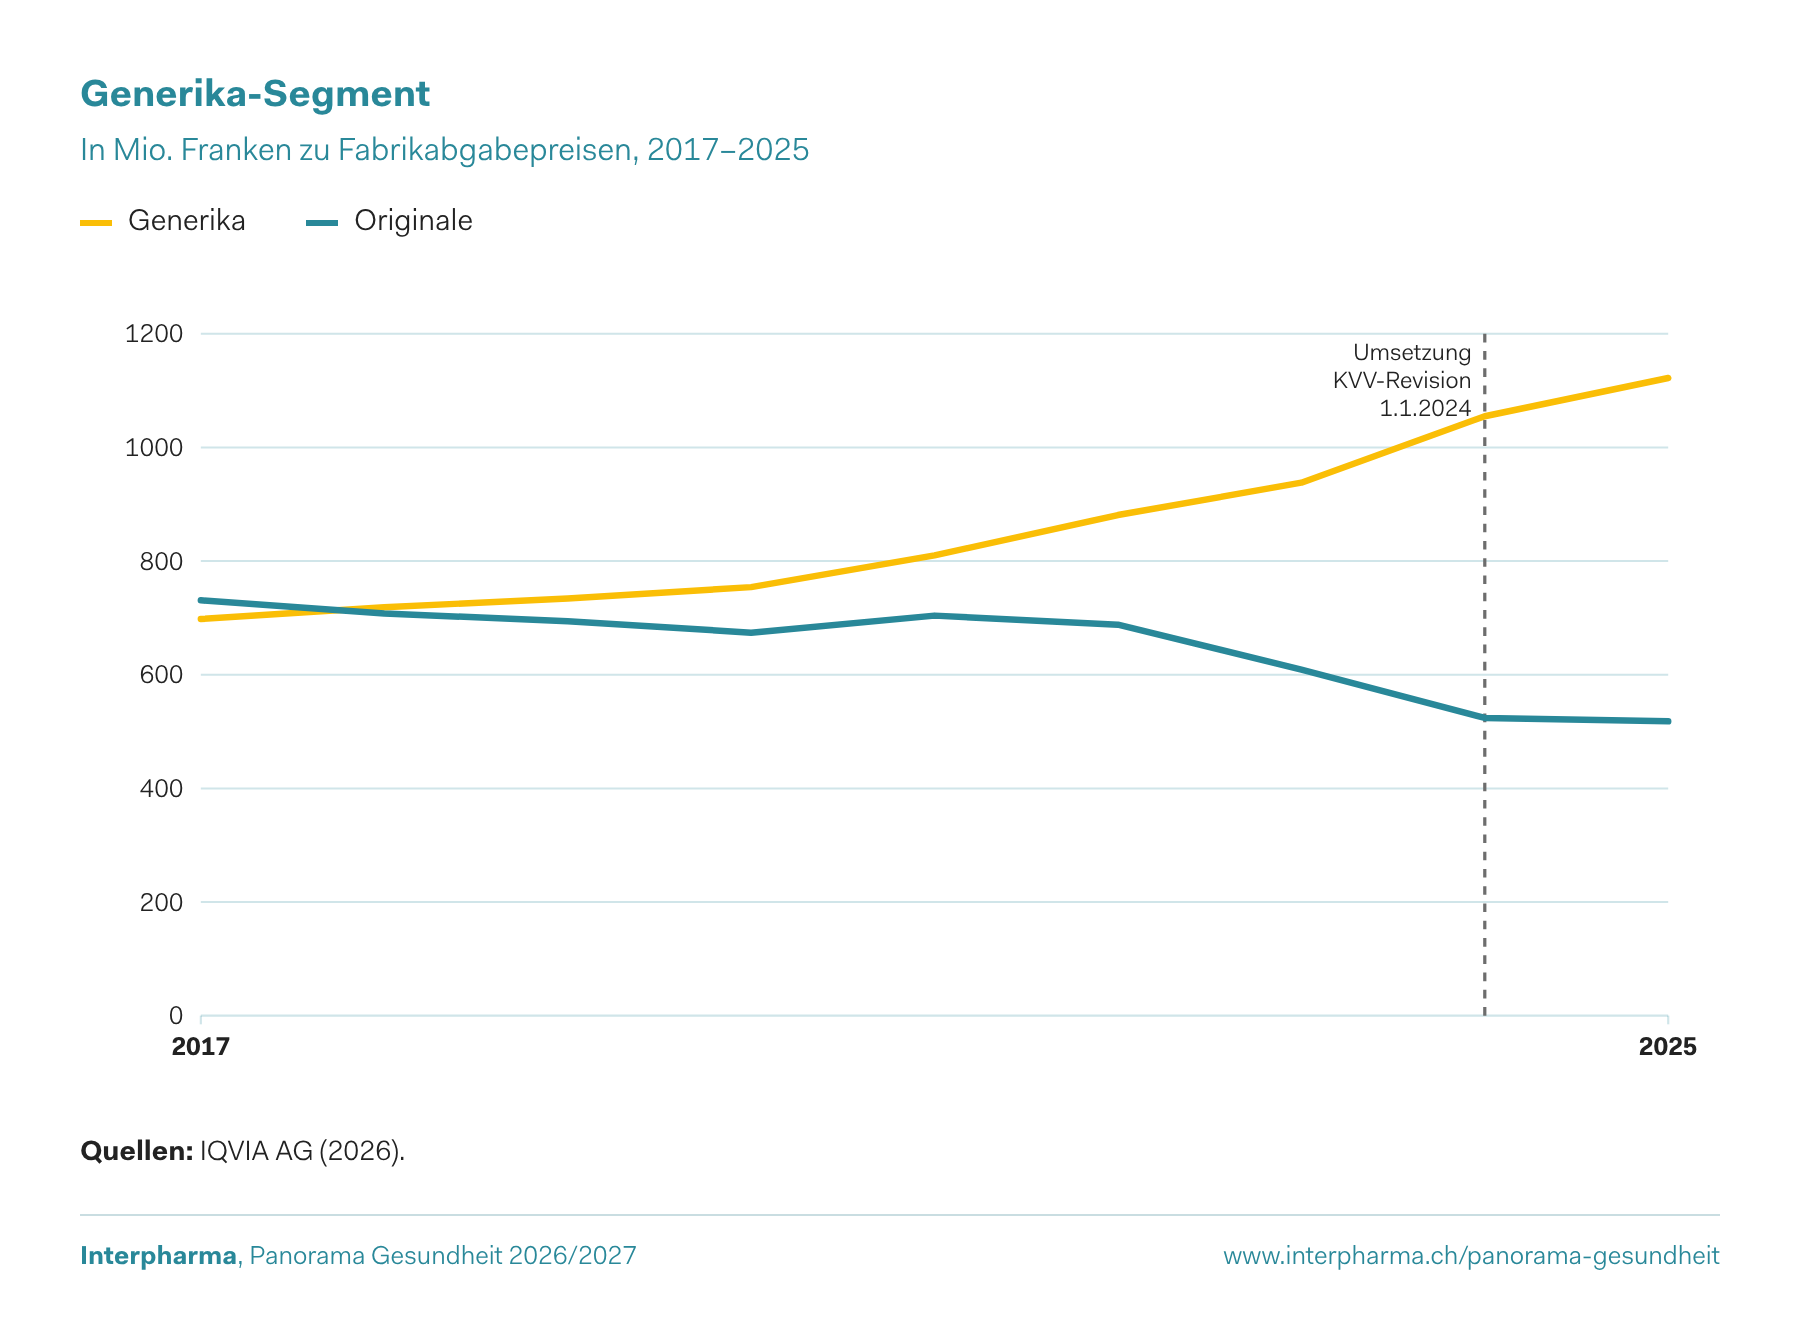
Der Umsatz von Generika gegenüber ihren Originalpräparaten nimmt stetig zu und liegt mehr als doppelt so hoch.

Aufgrund der Margen-Anpassung und der Erhöhung des differenzierten Selbstbehalts stieg der Umsatz mit Generika seit 2024 aber nochmals deutlich an und lag im Jahr 2025 bei über 1.1 Mrd. Franken.

Generika-Segment

In Mio. Franken zu Fabrikabgabepreisen, 2017–2025

Quellen: IQVIA AG (2026).
Generika-Segment (Mio. CHF)
JahrGenerikaOriginale
2017698731
2018719708
2019734694
2020754674
2021810704
2022881688
2023938609
20241055524
20251122518

Generika-Anteil steigt auf Kosten der Originale

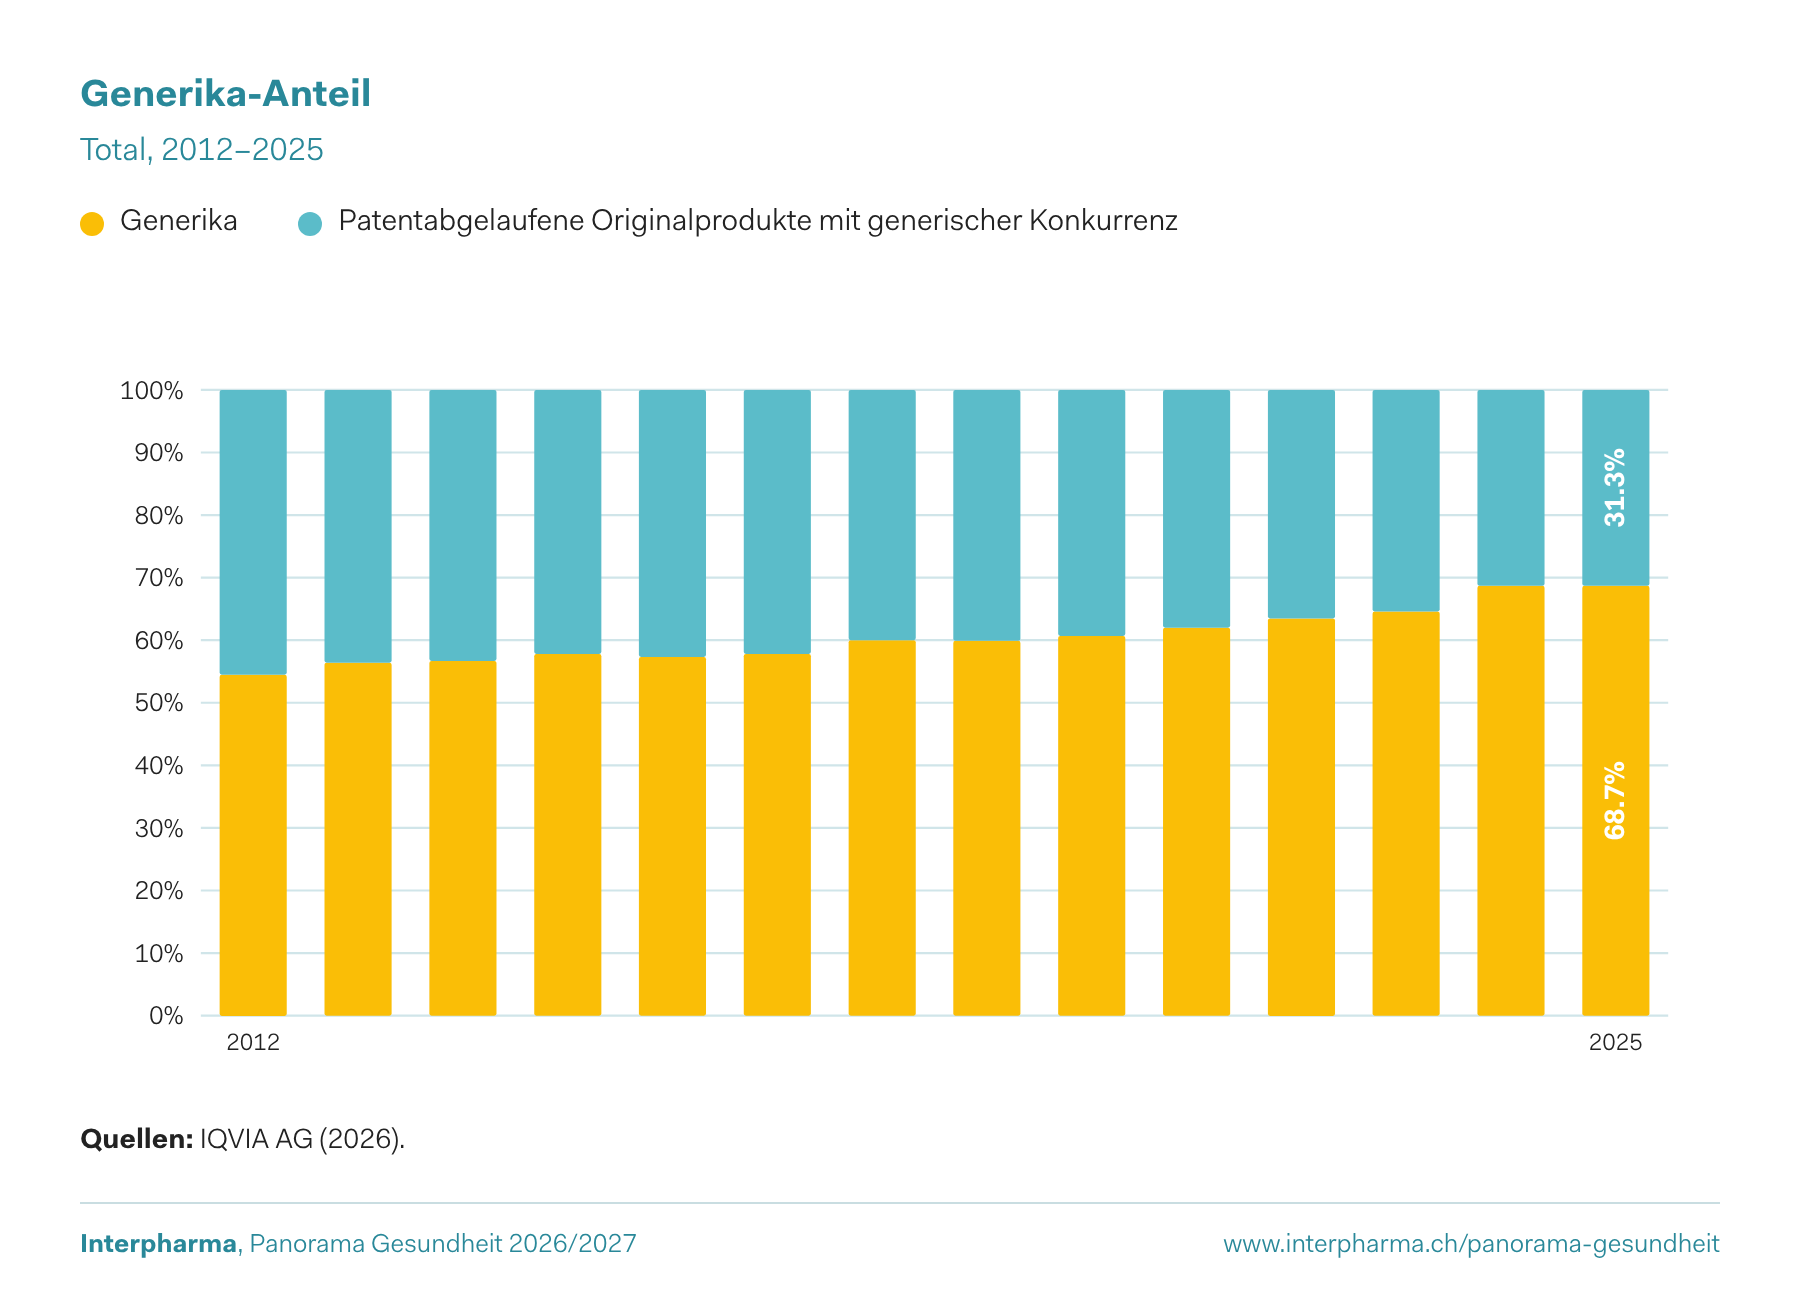
Seit 2012 steigt der Generika-Anteil zulasten der Originalmedikamente an und lag im Jahr 2025 bei 68.7%.

Seit den per 1.1.2024 eingeführten politischen Massnahmen zur Förderung von Generika ist der Anteil somit um 4.1 Prozentpunkte angestiegen.

Gemessen an der Anzahl Tabletten wurden 2025 in der Schweiz in rund 69 von 100 Fällen, in denen es Generika gibt, auch Generika abgegeben.

Generika-Anteil

Total, 2012–2025

Quellen: IQVIA AG (2026).
Generika-Anteil (in %)
KategorieGenerikaPatentabgelaufene Originalprodukte mit generischer Konkurrenz
201254.545.5
201356.443.6
201456.743.3
201557.842.2
201657.342.7
201757.842.2
201860.040.0
201959.940.1
202060.739.3
202162.038.0
202263.536.5
202364.635.4
202468.731.3
202568.731.3

Biosimilars: komplexer als Generika

Die moderne Biotechnologie erzielte in den vergangenen Jahrzehnten enorme medizinische Fortschritte, besonders bei schweren Erkrankungen. Mit Patentabläufen von Biologika erschienen erste Nachahmerprodukte – die Biosimilars.

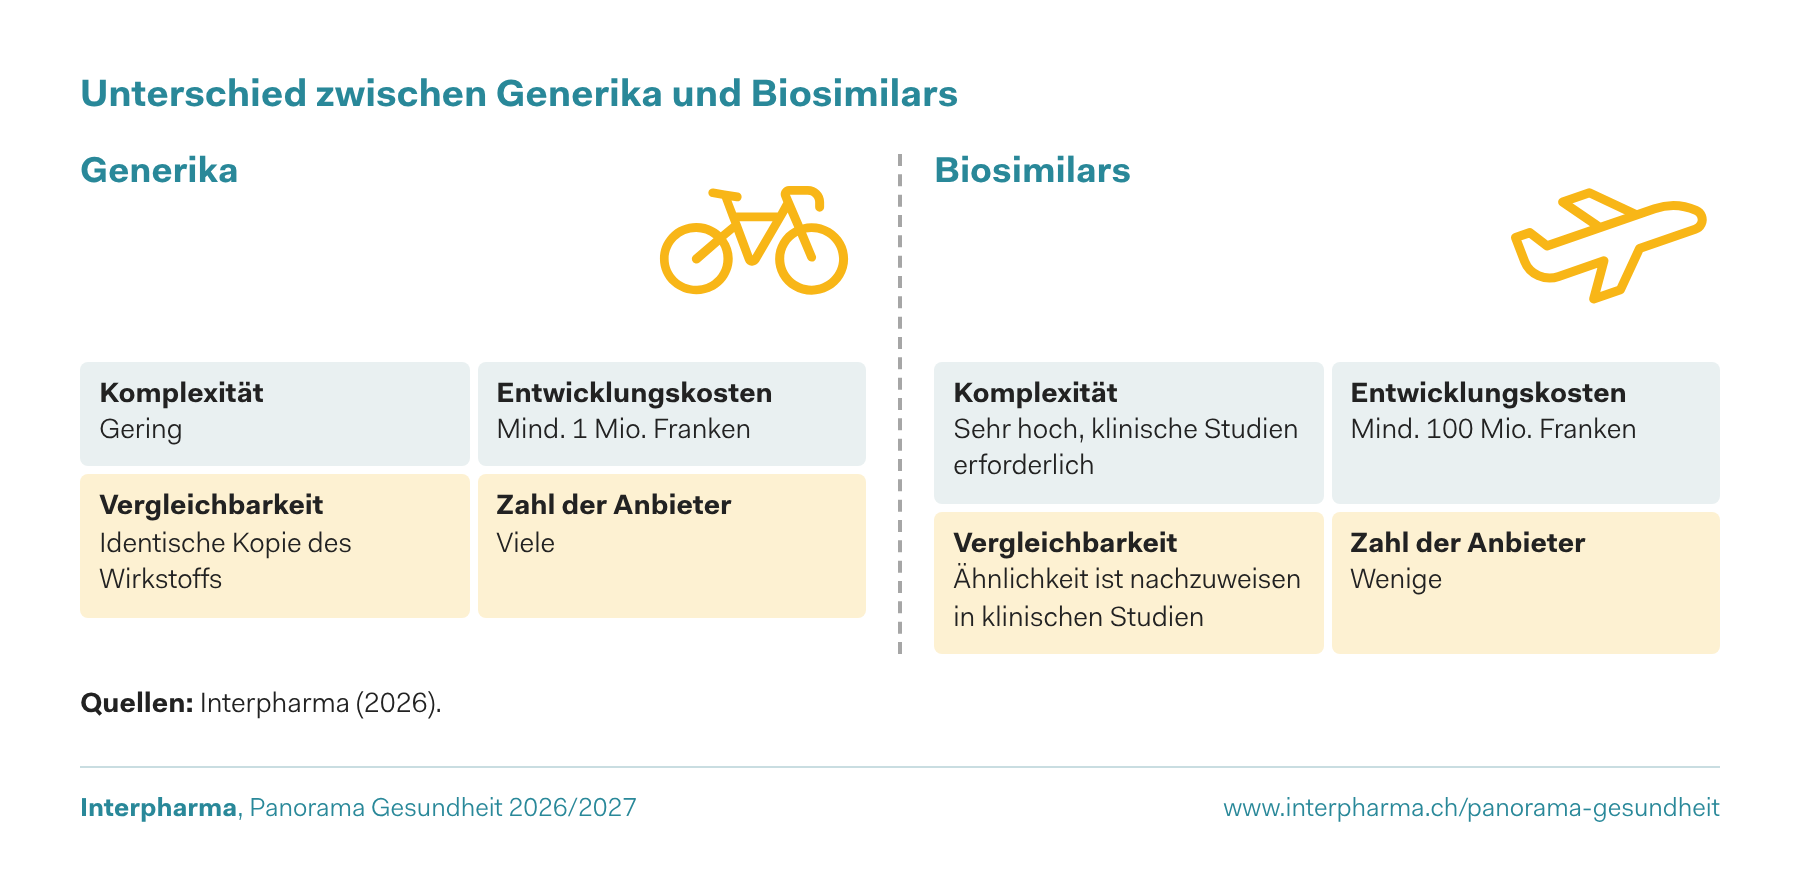
Generika bestehen aus einfachen Molekülen und lassen sich exakt kopieren. Biosimilars hingegen werden in lebenden Zellen hergestellt und sind deshalb niemals völlig identisch mit dem Original, sondern höchstens ähnlich.

Entwicklung, Produktion und Zulassung von Biosimilars sind deutlich komplexer und kostenintensiver als bei Generika. Ein Generikum lässt sich daher mit einem Fahrrad vergleichen, ein Biosimilar mit einem Flugzeug.

Unterschied zwischen Generika und Biosimilars

Generika

KomplexitätGering
EntwicklungskostenMind. 1 Mio. Franken
VergleichbarkeitIdentische Kopie des Wirkstoffs
Zahl der AnbieterViele

Biosimilars

KomplexitätSehr hoch, klinische Studien erforderlich
EntwicklungskostenMind. 100 Mio. Franken
VergleichbarkeitÄhnlichkeit ist nachzuweisen in klinischen Studien
Zahl der AnbieterWenige
Quellen: Interpharma (2026).

Biosimilars-Anteil steigt auf Kosten der biologischen Referenzpräparate

Biologika spielen eine zentrale Rolle in Therapie und Diagnostik, etwa bei Krebs oder Diabetes. Beispiele sind Antikörper, Interferone, Gerinnungsfaktoren und Insuline.

Biosimilars sind Nachahmerprodukte von Biologika. Anders als Generika sind sie nie völlig identisch mit dem patentgeschützten Medikament, kommen aber ebenfalls nach Patentablauf günstiger auf den Markt.

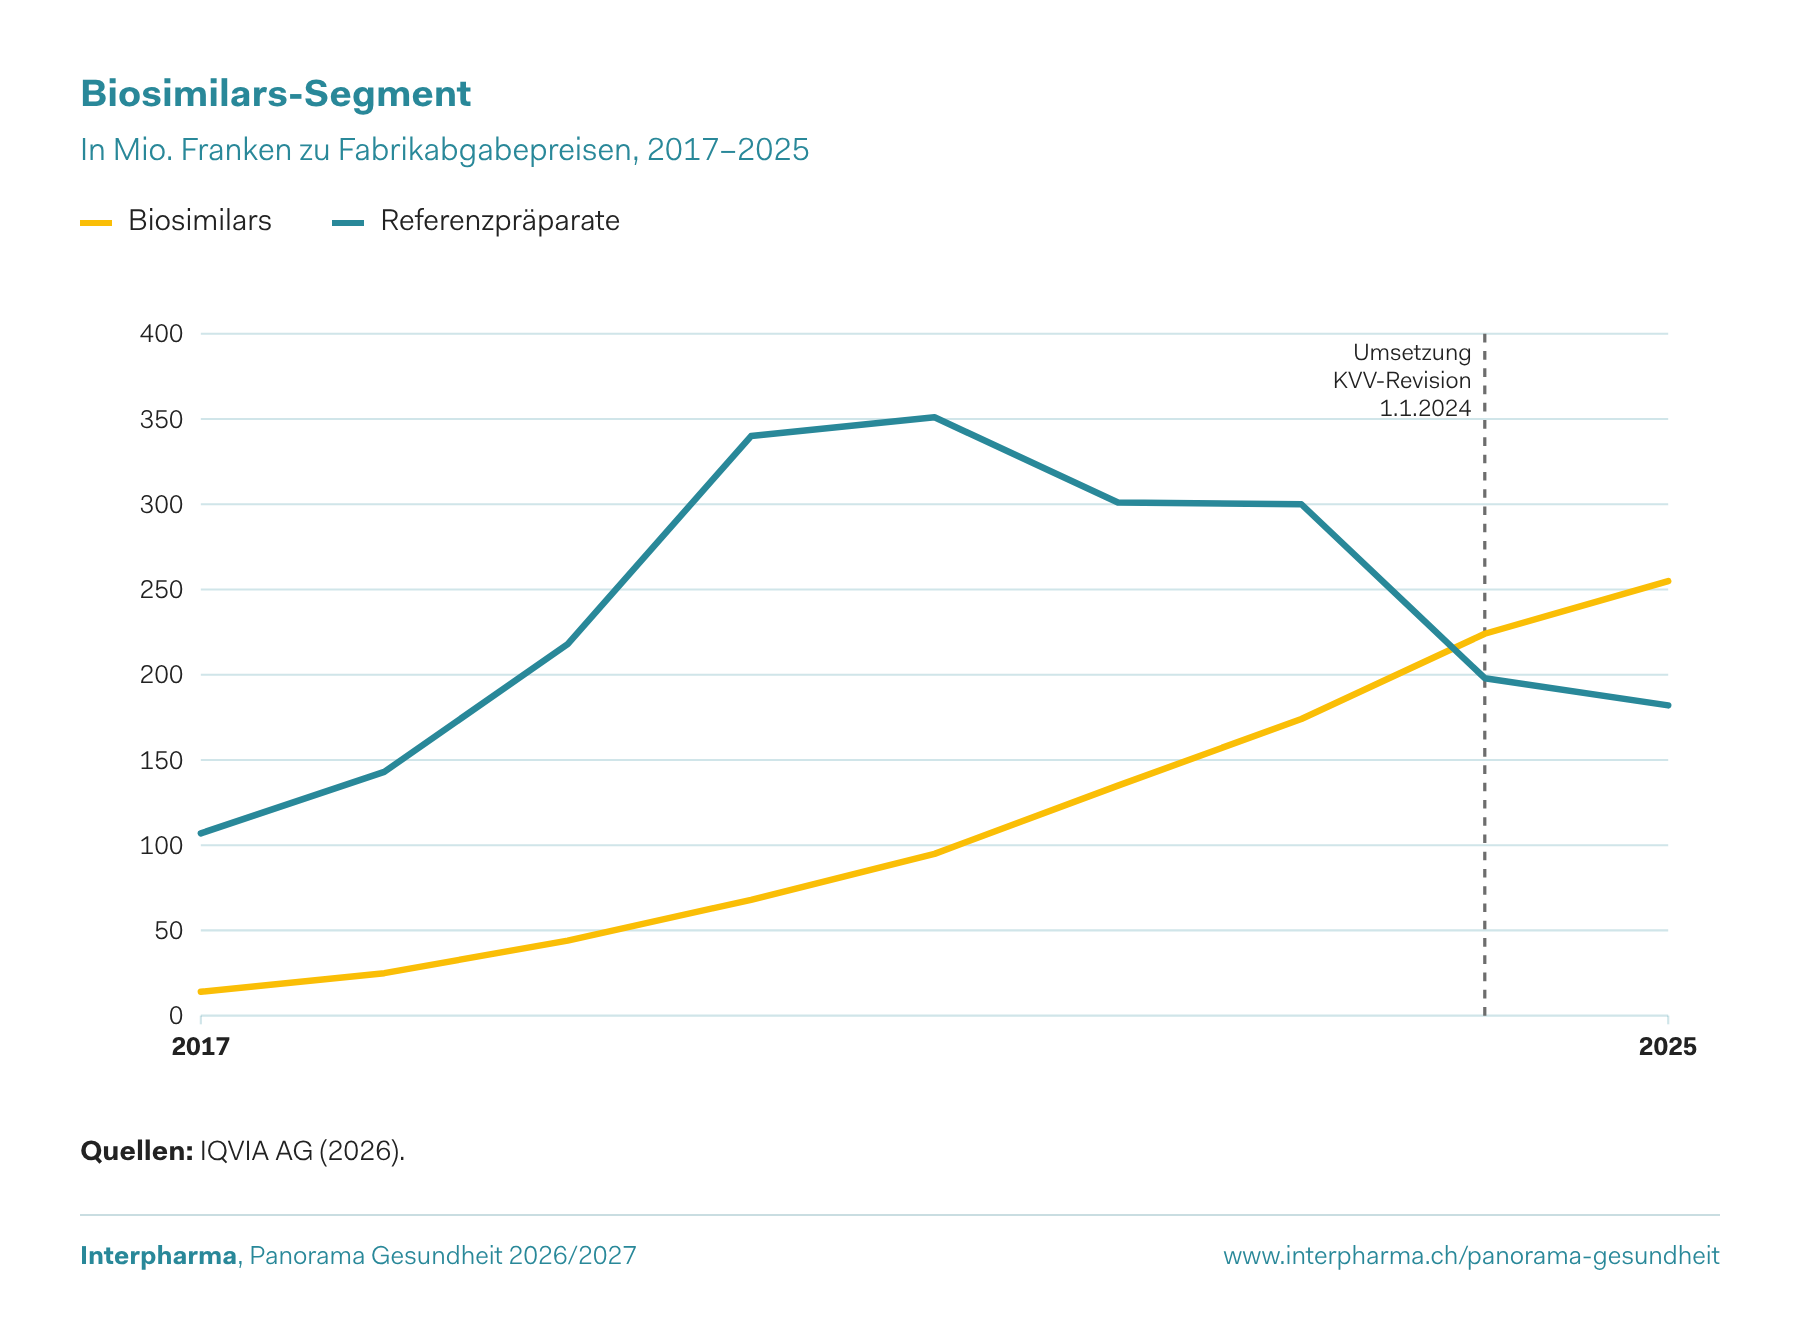
Seit 2024 erzielen Biosimilars höhere Umsätze als ihre Referenzprodukte, die Biologika – Tendenz steigend.

Biosimilars-Segment

In Mio. Franken zu Fabrikabgabepreisen, 2017–2025

Quellen: IQVIA AG (2026).
Biosimilars-Segment (Mio. CHF)
JahrBiosimilarsReferenzpräparate
201714107
201825143
201944218
202068340
202195351
2022135301
2023174300
2024224198
2025255182

Patientennutzen

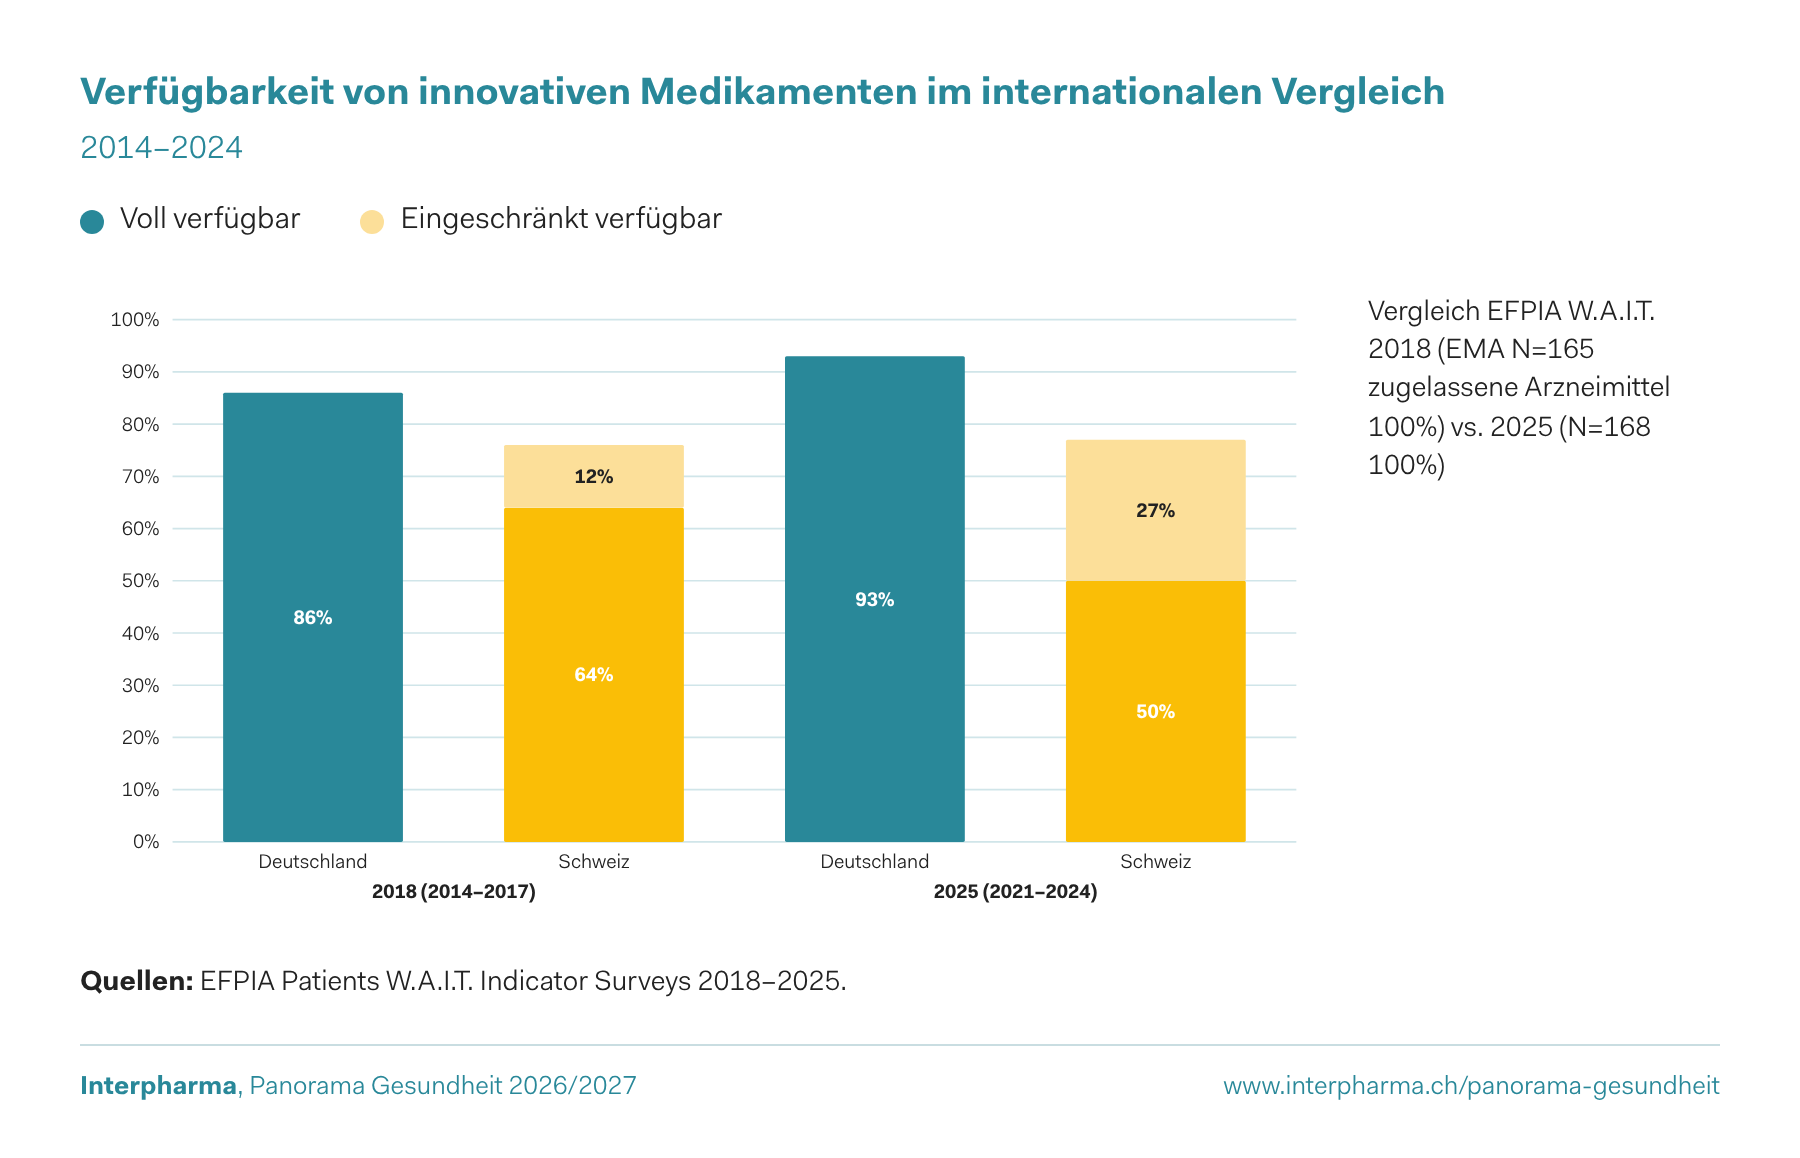
2018 waren rund 64% der von der EMA zugelassenen neuen innovativen Arzneimittel in der Schweiz voll verfügbar. 2025 waren es nur noch 50%.

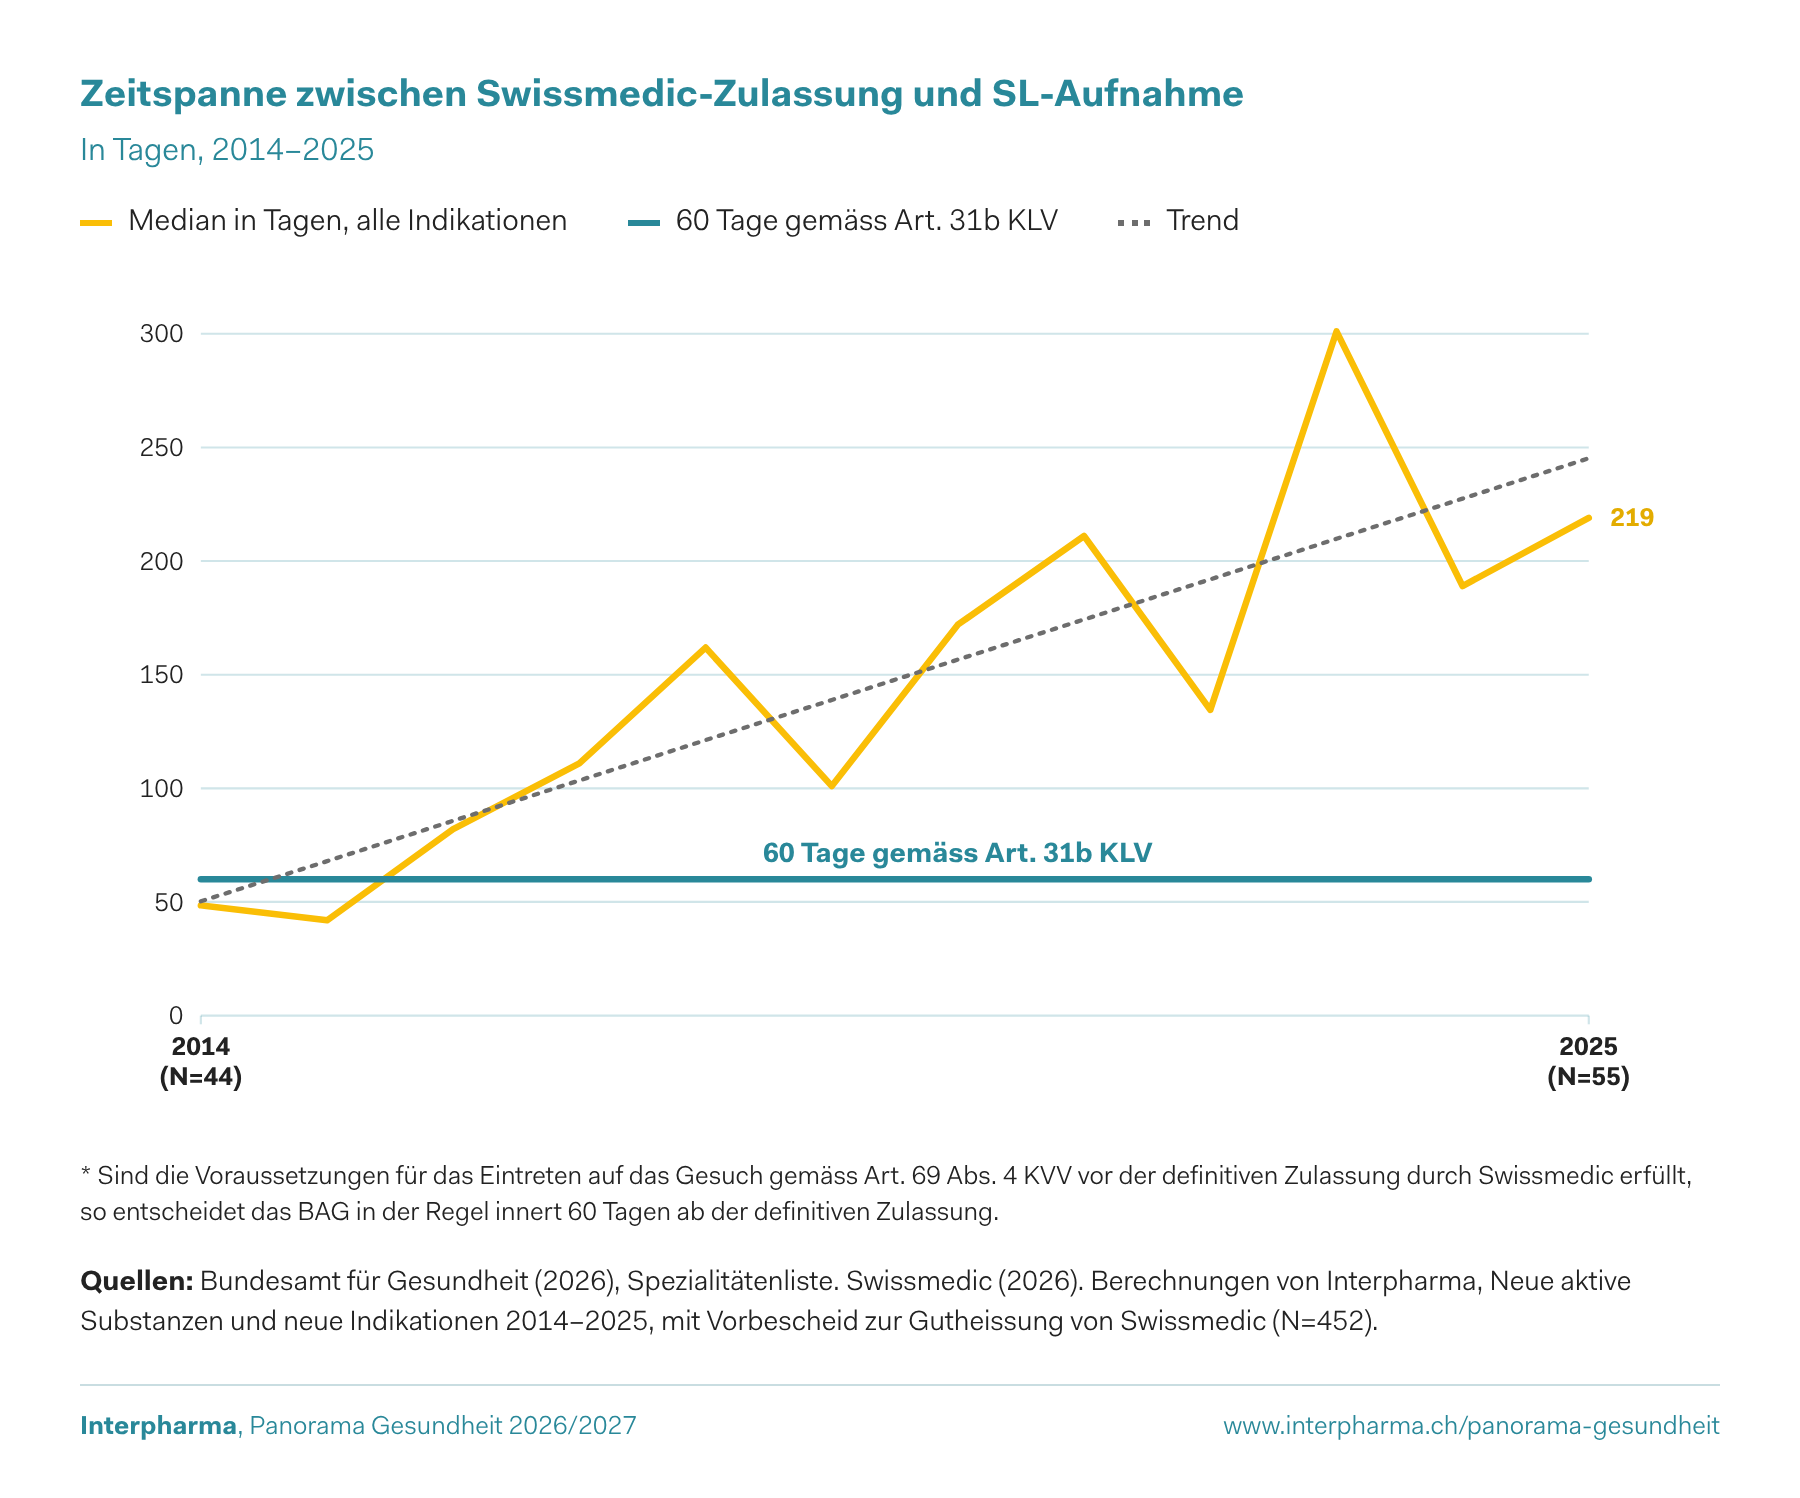
Die mediane Dauer von der Zulassung bis zur Aufnahme in die Spezialitätenliste betrug 2025 219 Tage anstelle der gesetzlich festgelegten Frist von 60 Tagen.

Schweizerinnen und Schweizer sind bereit, 50 Franken mehr Prämie pro Monat zu bezahlen, wenn der Zugang zu innovativen Medikamenten auf 90% steigt und deutlich schneller wird.

Krankheiten verursachen verschiedene Arten von Kosten

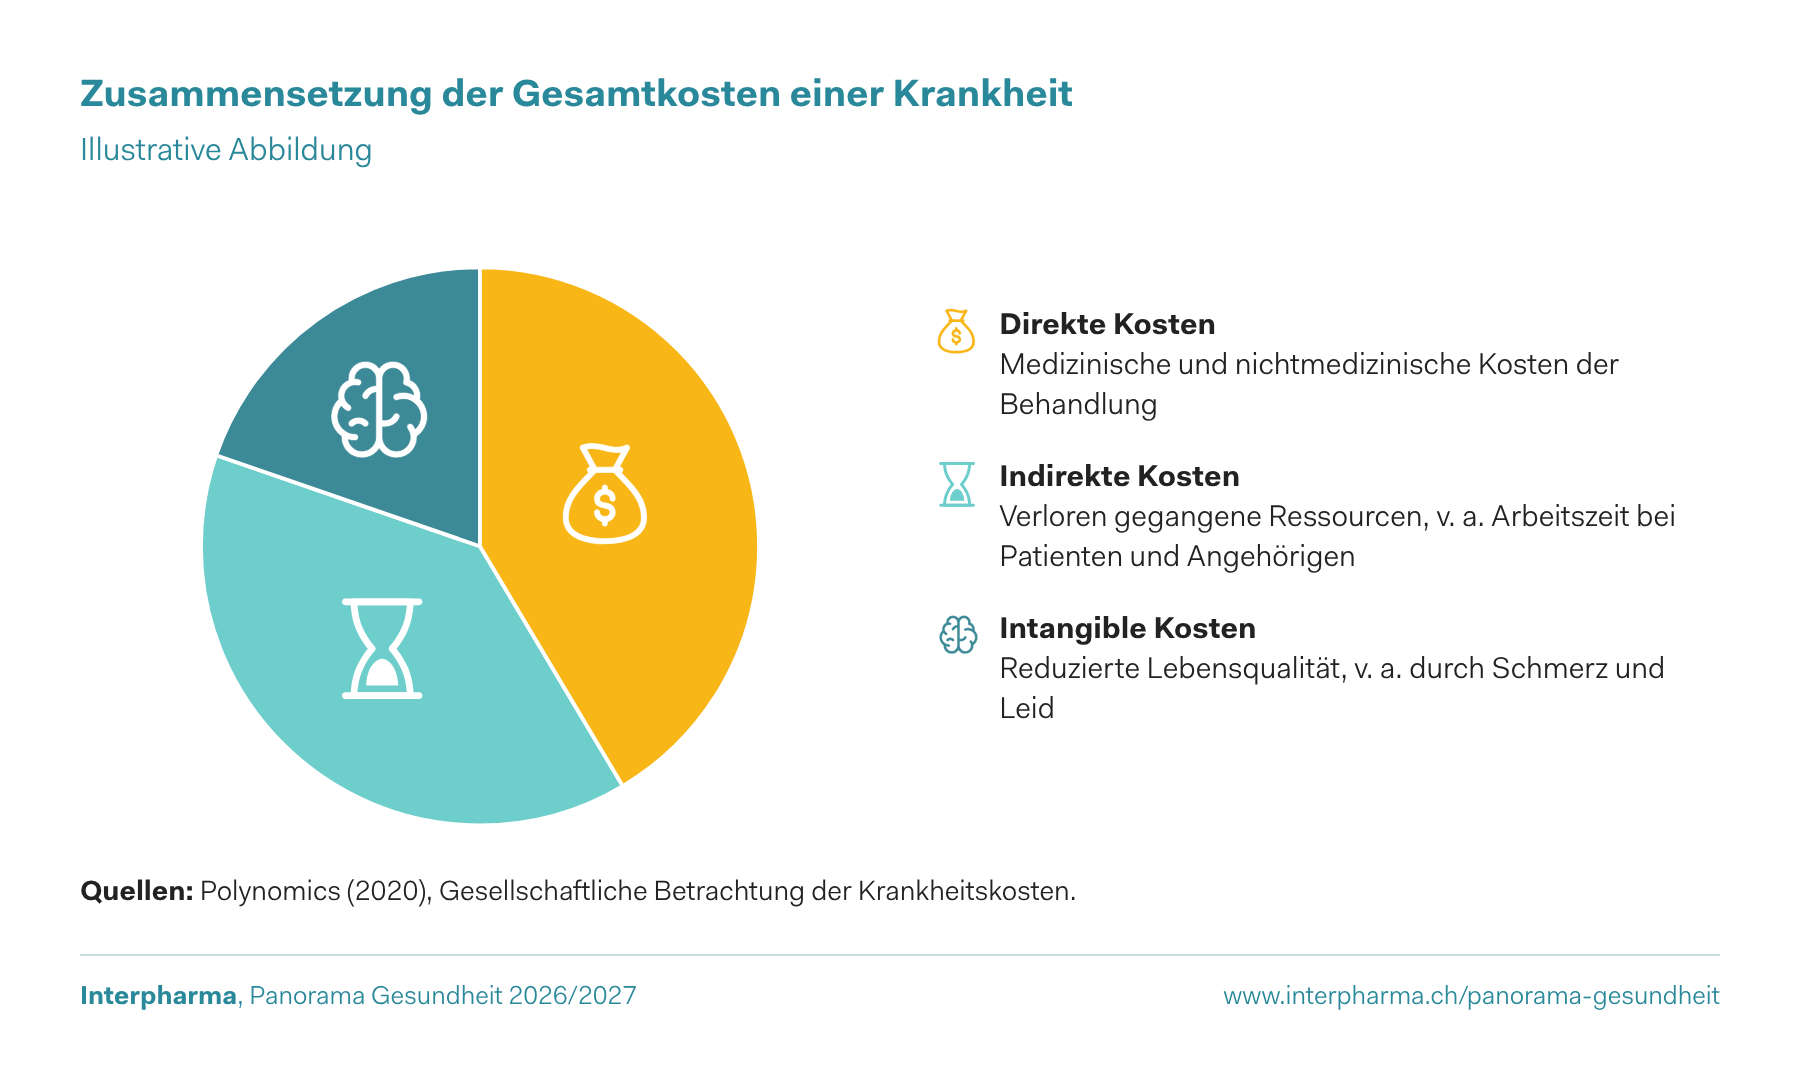
Krankheiten belasten in erster Linie die Erkrankten und deren Angehörige. Häufig gibt es jedoch noch weitere Betroffene: So entstehen für die Krankenversicherer medizinische Behandlungskosten, Arbeitsausfälle für Arbeitgeber, und auch das persönliche Umfeld der Erkrankten trägt die Folgen einer Krankheit mit (z. B. Betreuungskosten).

Es kann unterschieden werden zwischen direkten Kosten (medizinische und nichtmedizinische Behandlungskosten), indirekten Kosten (verloren gegangene Ressourcen) und intangiblen Kosten (reduzierte Lebensqualität), deren Summe den Kosten einer Krankheit für die Gesellschaft entspricht.

Zusammensetzung der Gesamtkosten einer Krankheit

Illustrative Abbildung

  • Direkte Kosten
    Medizinische und nichtmedizinische Kosten der Behandlung
  • Indirekte Kosten
    Verloren gegangene Ressourcen, v. a. Arbeitszeit bei Patienten und Angehörigen
  • Intangible Kosten
    Reduzierte Lebensqualität, v. a. durch Schmerz und Leid
Quellen: Polynomics (2020), Gesellschaftliche Betrachtung der Krankheitskosten.

Wirkung von Behandlungsinnovationen auf die Gesundheitskosten

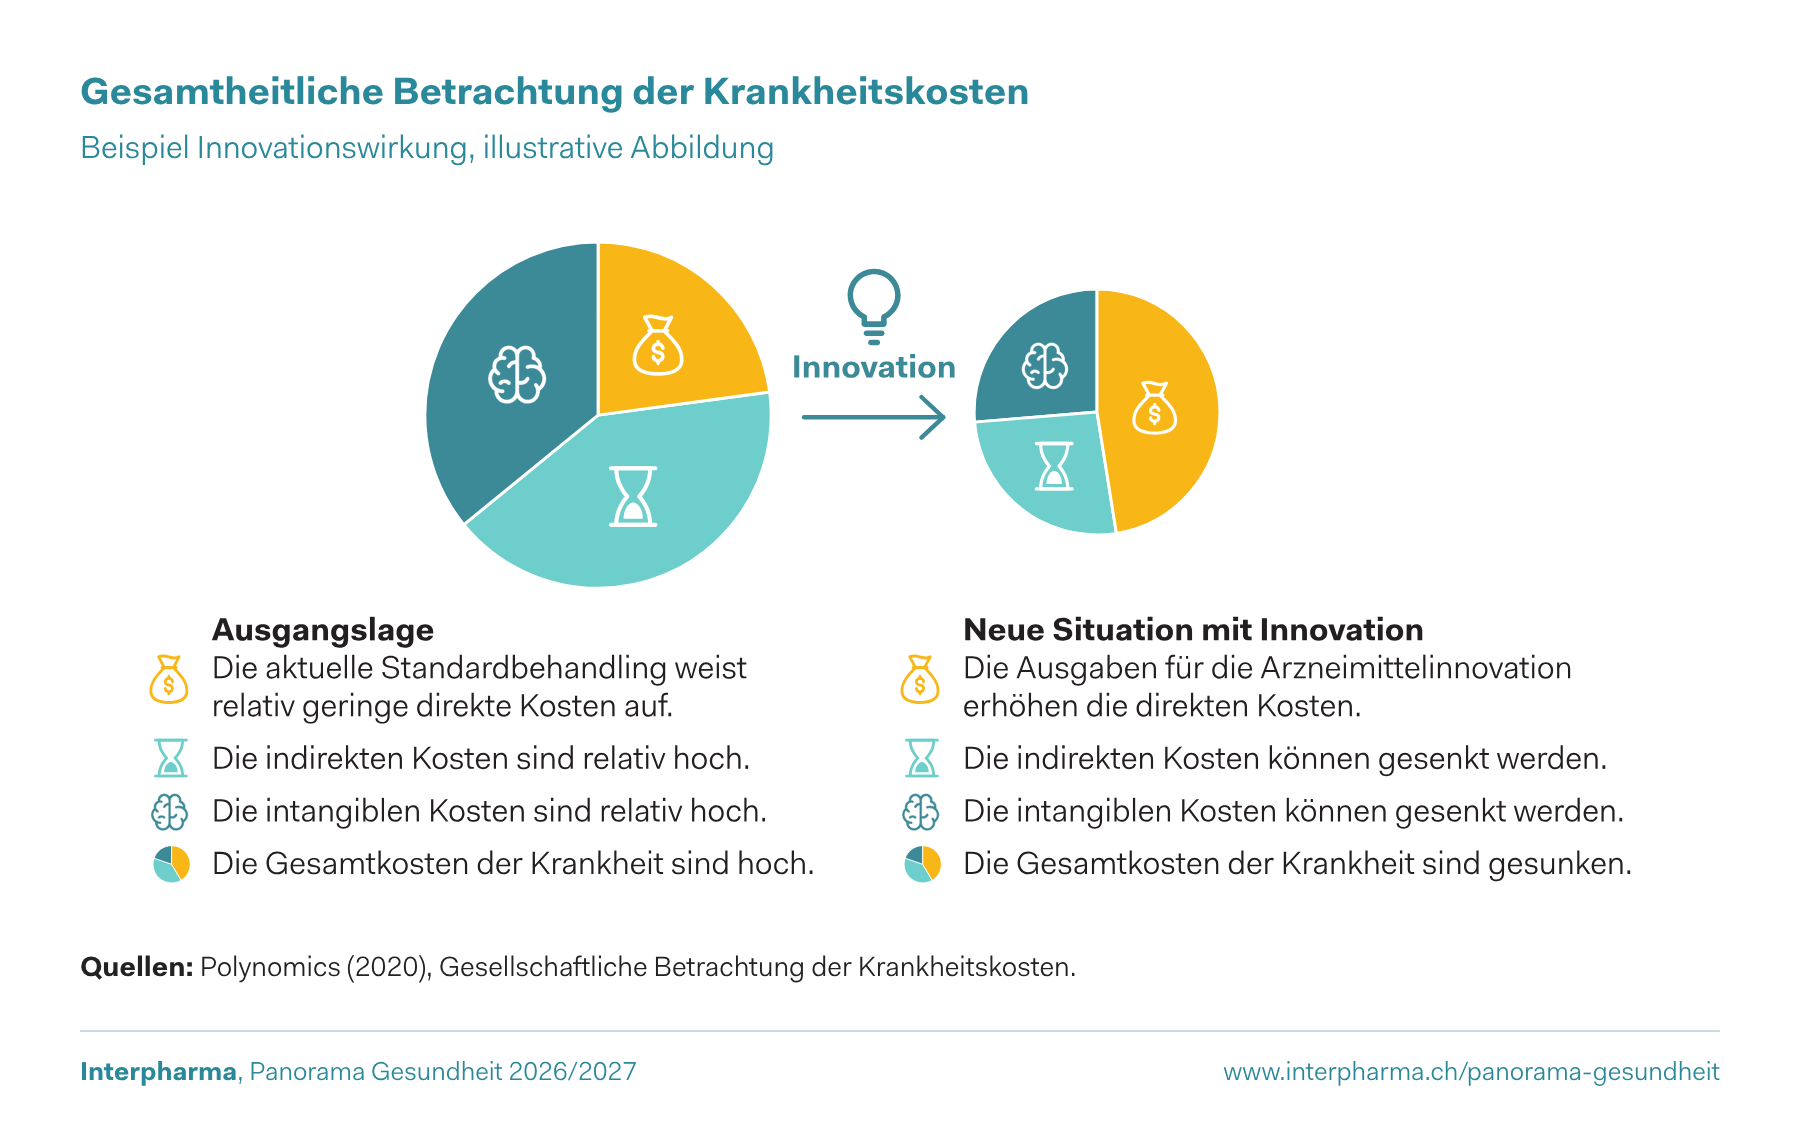
Innovative Medikamente können die Behandlung von Krankheiten revolutionieren. Das kann Auswirkungen auf die verschiedenen Arten von Gesundheitskosten haben.

Im Allgemeinen steigen bei einer Innovation die direkten Behandlungskosten, während die indirekten und die intangiblen Kosten sinken. Aus gesamtwirtschaftlicher Sicht ist besonders interessant, ob die Gesamtkosten der Krankheit durch die neuartige Behandlung sinken. Die Entwicklung der Zusammensetzung der Gesamtkosten ist dabei zweitrangig.

Gesamtheitliche Betrachtung der Krankheitskosten

Beispiel Innovationswirkung, illustrative Abbildung

Quellen: Polynomics (2020), Gesellschaftliche Betrachtung der Krankheitskosten.

Der Nutzen von innovativen Medikamenten fällt auf mehreren Ebenen an

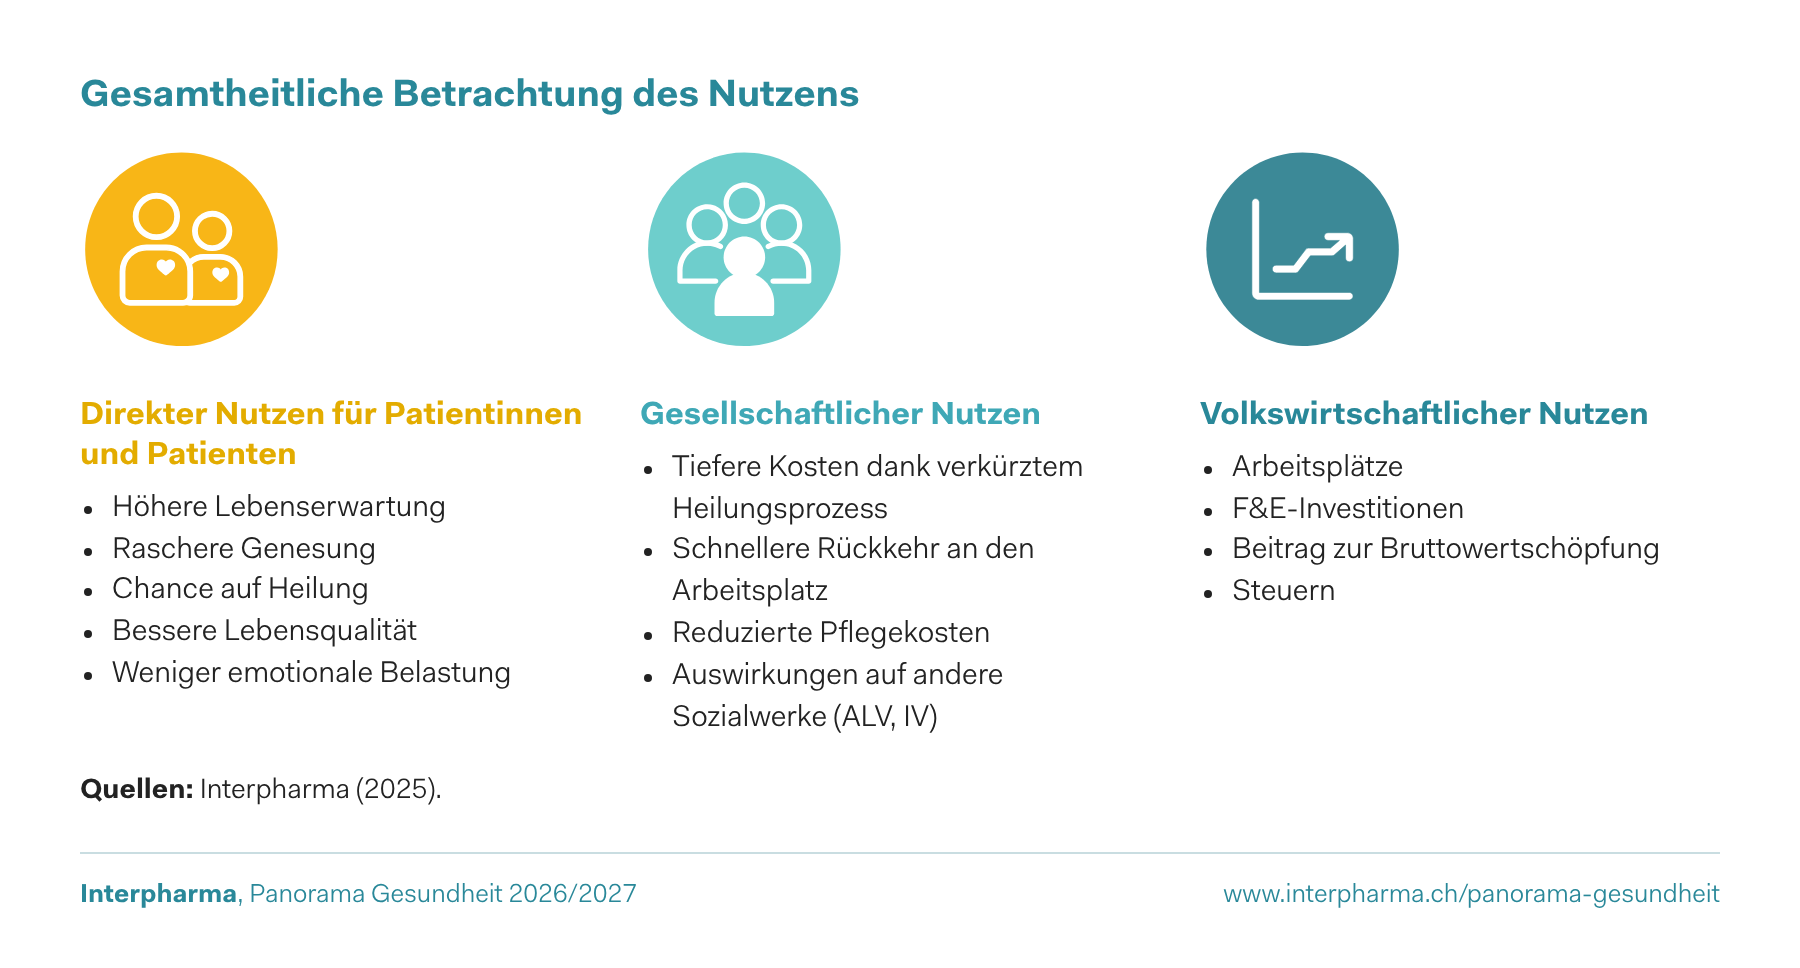
Der direkte Nutzen innovativer Medikamente zeigt sich auf drei Ebenen: Patientinnen und Patienten profitieren von der Chance auf Heilung, einer rascheren Genesung oder einer besseren Lebensqualität.

Die Gesellschaft profitiert von Innovationen. Verkürzte und verbesserte Heilungsprozesse reduzieren die Behandlungs- und Pflegekosten und die Patientinnen und Patienten können rascher an ihren Arbeitsplatz zurückkehren.

Letztlich profitiert auch die Volkswirtschaft, da neue Medikamente Reinvestitionen in Forschung und Entwicklung ermöglichen. Das schafft Arbeitsplätze, generiert Wertschöpfung und höhere Steuereinnahmen.

Gesamtheitliche Betrachtung des Nutzens

Direkter Nutzen für Patientinnen und Patienten

  • Höhere Lebenserwartung
  • Raschere Genesung
  • Chance auf Heilung
  • Bessere Lebensqualität
  • Weniger emotionale Belastung

Gesellschaftlicher Nutzen

  • Tiefere Kosten dank verkürztem Heilungsprozess
  • Schnellere Rückkehr an den Arbeitsplatz
  • Reduzierte Pflegekosten
  • Auswirkungen auf andere Sozialwerke (ALV, IV)

Volkswirtschaftlicher Nutzen

  • Arbeitsplätze
  • F&E-Investitionen
  • Beitrag zur Bruttowertschöpfung
  • Steuern
Quellen: Interpharma (2025).

Innovationen erhöhen die Lebenserwartung und entlasten das Gesundheitswesen

Aus gesamtwirtschaftlicher Sicht können pharmazeutische Innovationen die Gesamtkosten einer Krankheit senken, selbst wenn die direkten Behandlungskosten aufgrund des Preises eines neuen Medikaments steigen.

Anhand von Daten für die Schweiz lässt sich der Effekt von zwischen 1990 und 2011 bzw. 1994 und 2010 eingeführten pharmazeutischen Innovationen auf verschiedenen Ebenen belegen.

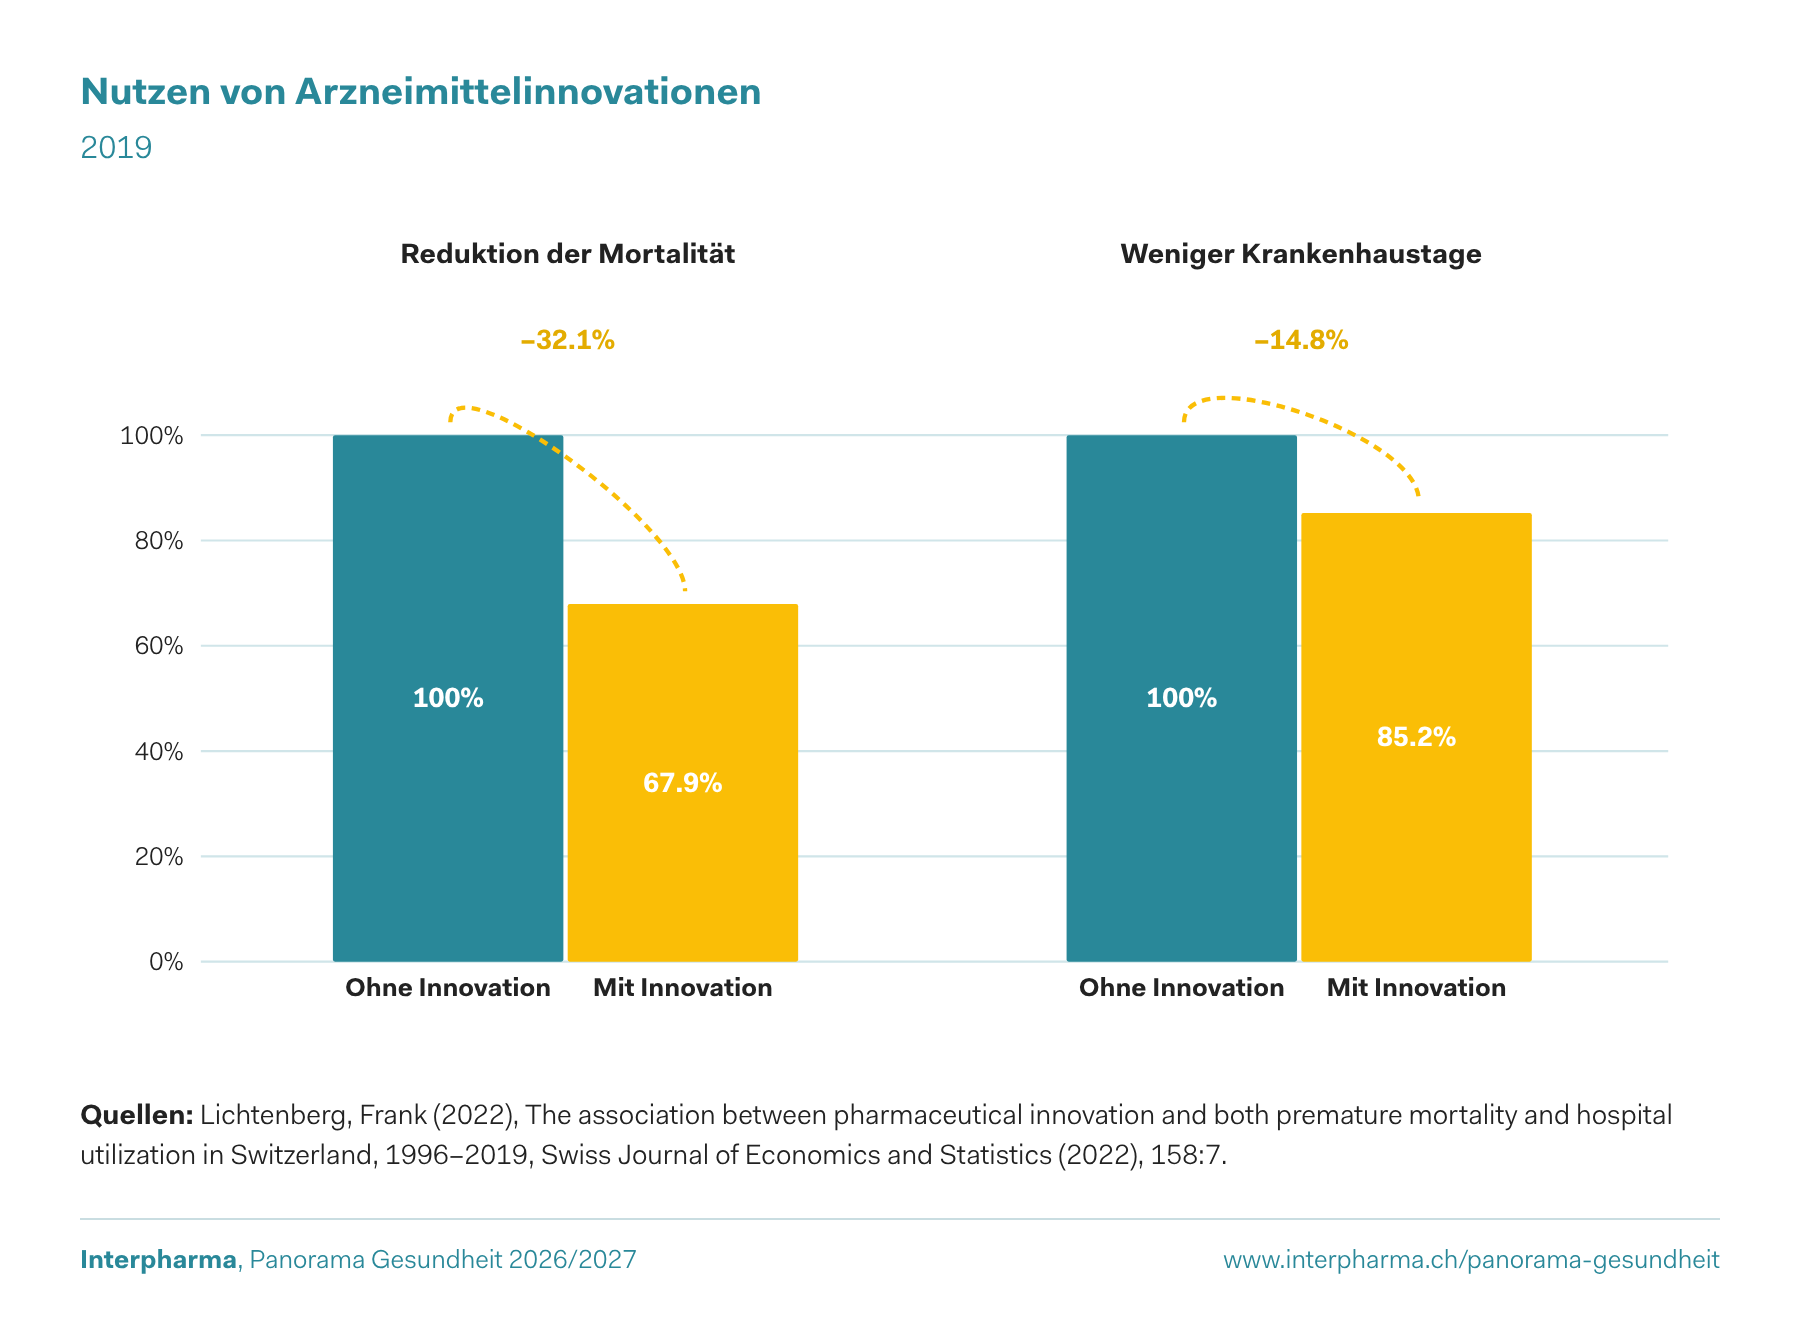
Die Innovationen senkten die Mortalität bei unter 85-Jährigen um fast einen Drittel und führten im Jahr 2019 zu 2 Mio. weniger Krankenhaustagen. Die reduzierten Krankenhaustage entsprechen Einsparungen von 3 Mrd. Franken.

Nutzen von Arzneimittelinnovationen

2019

Quellen: Lichtenberg, Frank (2022), The association between pharmaceutical innovation and both premature mortality and hospital utilization in Switzerland, 1996–2019, Swiss Journal of Economics and Statistics (2022), 158:7.
Nutzen von Arzneimittelinnovationen (in %)
KategorieOhne InnovationMit Innovation
Reduktion der Mortalität100.067.9
Weniger Krankenhaustage100.085.2

Medikamente als grosser Hebel für Gesundheit und Lebenserwartung

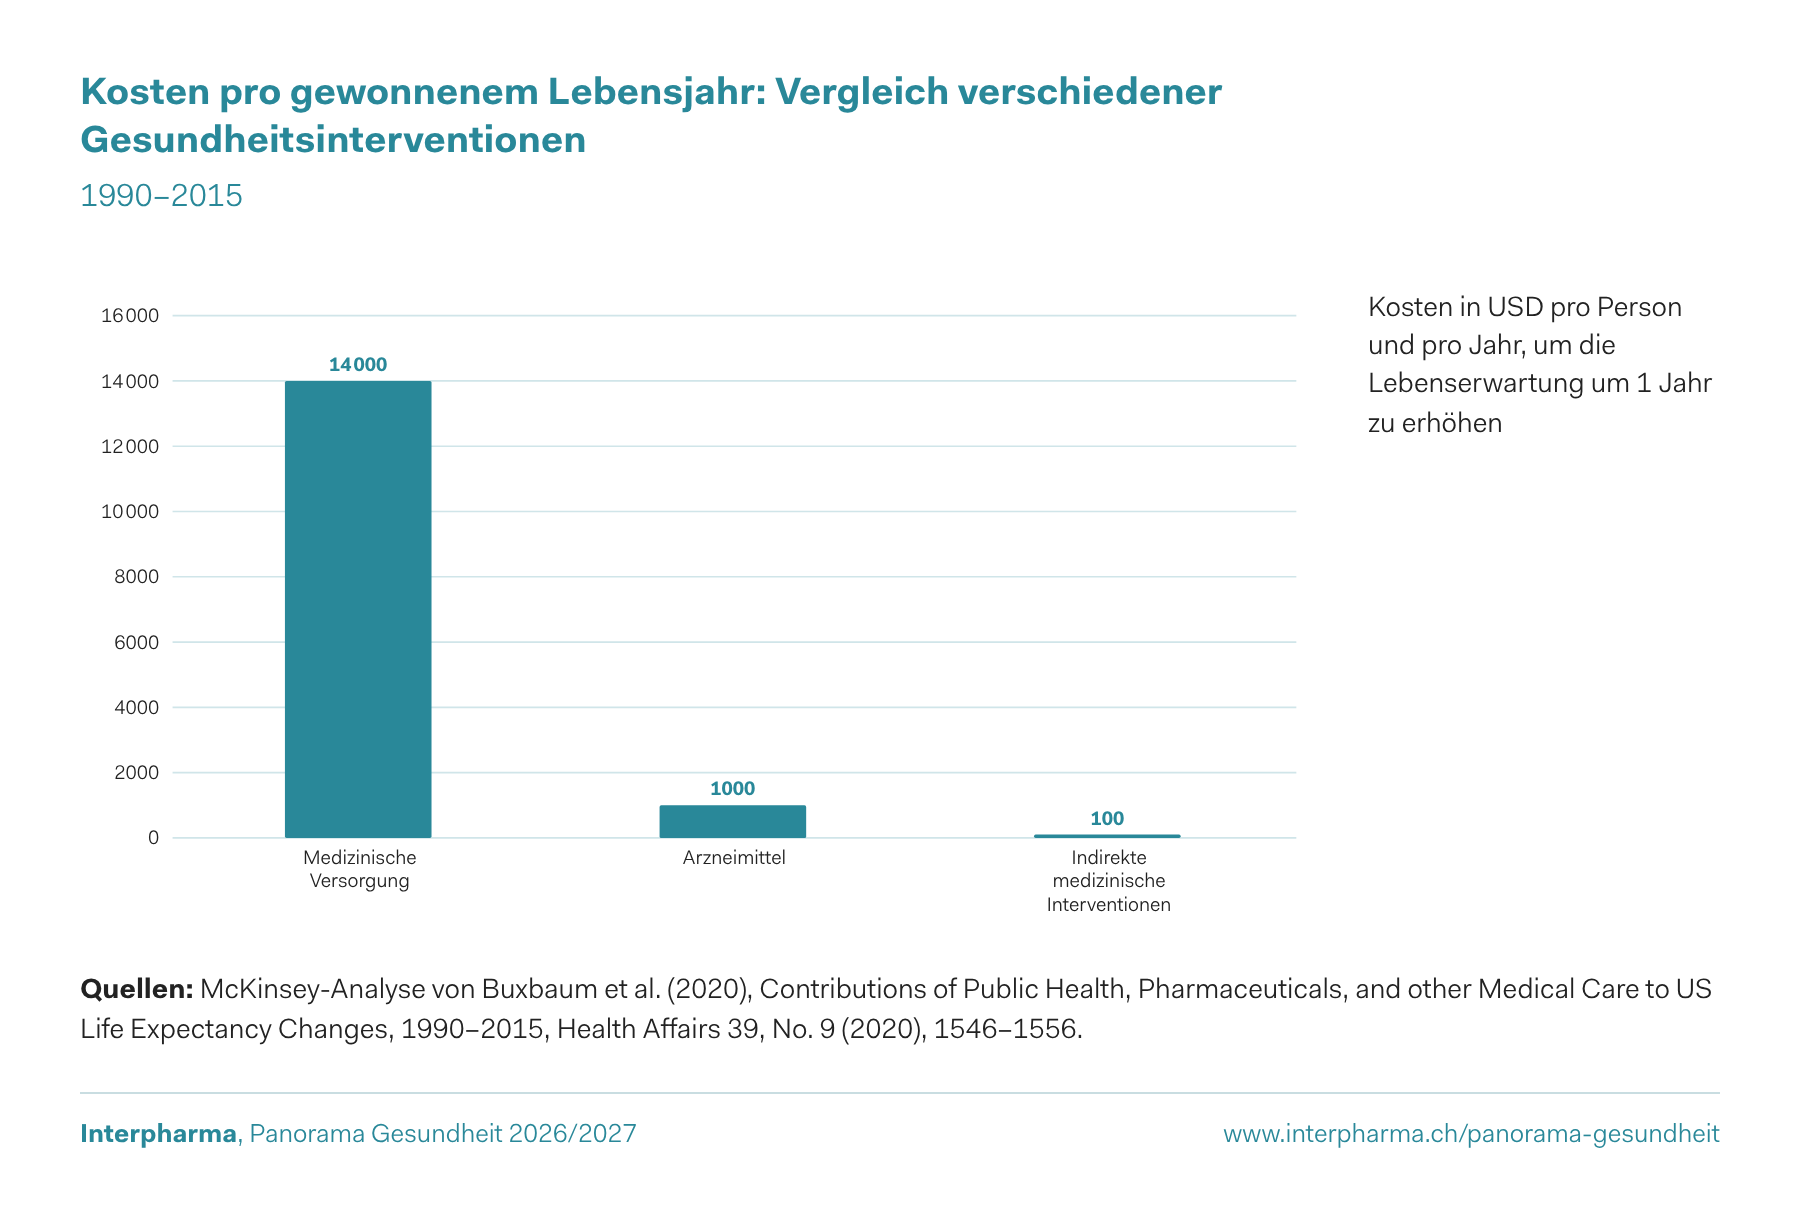
Medikamente verlängern das Leben deutlich wirksamer als andere Behandlungen – pro investiertem Dollar liefern sie etwa 14-mal mehr Zugewinn an Lebenserwartung als allgemeine medizinische Versorgung (z. B. Operationen, stationäre Pflege).

Pharmazeutische Innovation spart somit Kosten im Gesundheitssystem, da sie teure Krankenhausaufenthalte und andere kostspielige Massnahmen reduziert.

Nur indirekte medizinische Interventionen (z. B. Prävention oder strukturelle Verbesserungen) weisen ein noch günstigeres Verhältnis auf.

Kosten pro gewonnenem Lebensjahr: Vergleich verschiedener Gesundheitsinterventionen

1990–2015

Kosten in USD pro Person und pro Jahr, um die Lebenserwartung um 1 Jahr zu erhöhen

Quellen: McKinsey-Analyse von Buxbaum et al. (2020), Contributions of Public Health, Pharmaceuticals, and other Medical Care to US Life Expectancy Changes, 1990–2015, Health Affairs 39, No. 9 (2020), 1546–1556.
Kosten pro gewonnenem Lebensjahr: Vergleich verschiedener Gesundheitsinterventionen (USD)
KategorieKosten pro gewonnenem Lebensjahr: Vergleich verschiedener Gesundheitsinterventionen
Medizinische Versorgung14 000
Arzneimittel1000
Indirekte medizinische Interventionen100

Die HPV-Impfung rettet 12 000 Leben pro Jahr

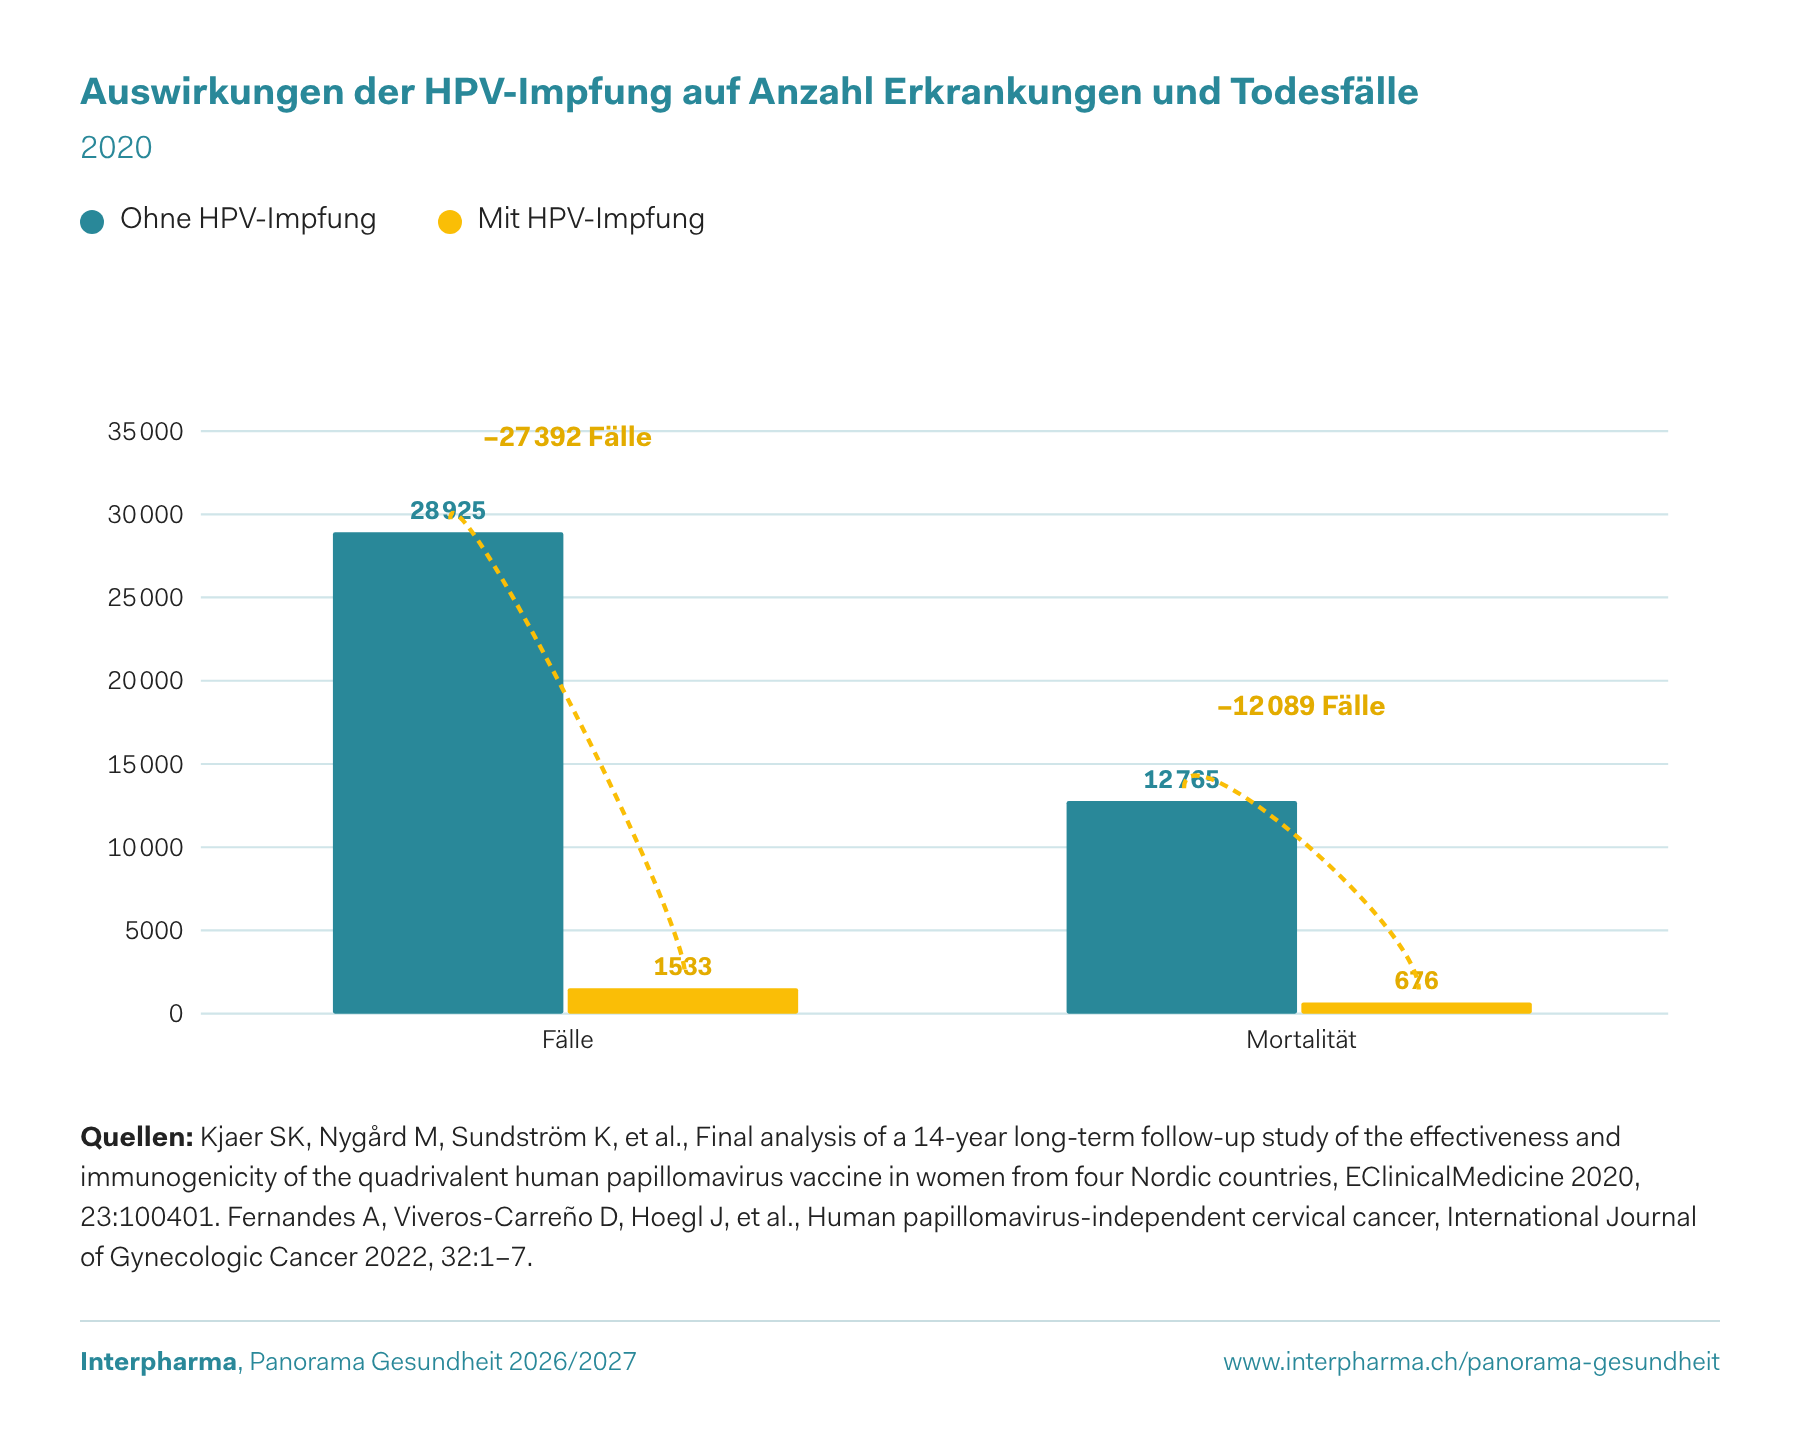
Impfungen sind eine hochwirksame Präventionsmassnahme, die langfristig Leben rettet und die Krankheitslast für die Gesellschaft reduziert.

So verhindern HPV-Impfungen rund 95% der Infektionen und senken das Risiko für Gebärmutterhalskrebs massiv.

Dank der Impfung können jährlich weltweit mehr als 27 000 Krankheitsfälle und rund 12 000 Todesfälle durch HPV-bedingten Krebs verhindert werden.

Auswirkungen der HPV-Impfung auf Anzahl Erkrankungen und Todesfälle

2020

Quellen: Kjaer SK, Nygård M, Sundström K, et al., Final analysis of a 14-year long-term follow-up study of the effectiveness and immunogenicity of the quadrivalent human papillomavirus vaccine in women from four Nordic countries, EClinicalMedicine 2020, 23:100401. Fernandes A, Viveros-Carreño D, Hoegl J, et al., Human papillomavirus-independent cervical cancer, International Journal of Gynecologic Cancer 2022, 32:1–7.
Auswirkungen der HPV-Impfung auf Anzahl Erkrankungen und Todesfälle
KategorieOhne HPV-ImpfungMit HPV-Impfung
Fälle28 9251533
Mortalität12 765676

Trotz konstant vieler Neuerkrankungen sterben weniger Menschen an Krebs

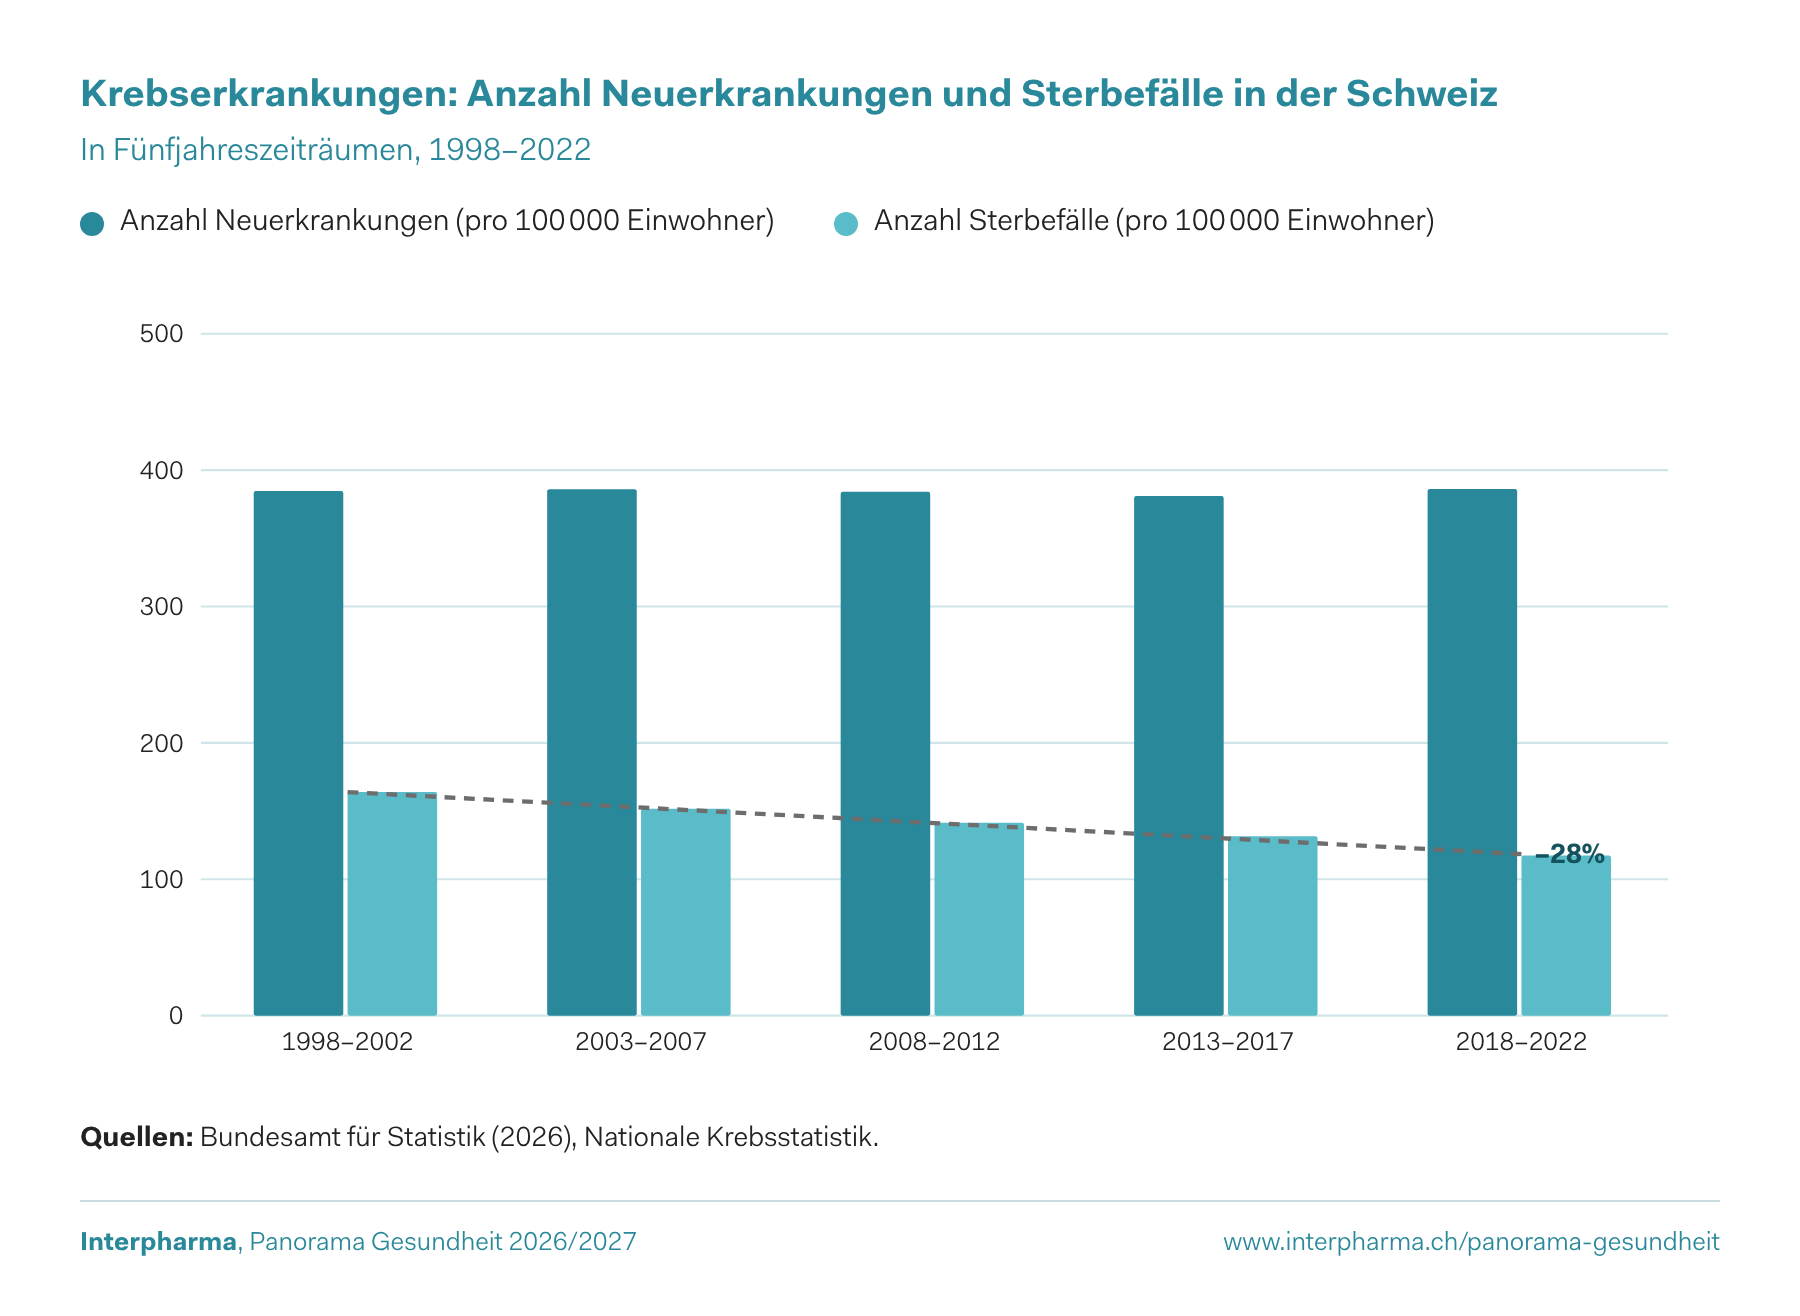
Dank neuen, innovativen Behandlungsmethoden kam es in den vergangenen Jahrzehnten zu einer grossen Verbesserung bei der Behandlung von Krebs.

Trotz einer konstanten Anzahl Neuerkrankungen sinken die Todesfälle infolge von Krebserkrankungen stetig. Dies insbesondere auch dank neu zugelassenen, innovativen Medikamenten und Therapien.

Diese vermochten die Anzahl Todesfälle infolge von Krebs seit 1998 um 28% zu senken.

Krebserkrankungen: Anzahl Neuerkrankungen und Sterbefälle in der Schweiz

In Fünfjahreszeiträumen, 1998–2022

Quellen: Bundesamt für Statistik (2026), Nationale Krebsstatistik.
Krebserkrankungen: Anzahl Neuerkrankungen und Sterbefälle in der Schweiz
KategorieAnzahl Neuerkrankungen (pro 100 000 Einwohner)Anzahl Sterbefälle (pro 100 000 Einwohner)
1998–2002384.7164.1
2003–2007386.1151.8
2008–2012384.2141.4
2013–2017381.0131.7
2018–2022386.2117.4

Die Bevölkerung ist bereit, mehr für innovative Medikamente zu bezahlen

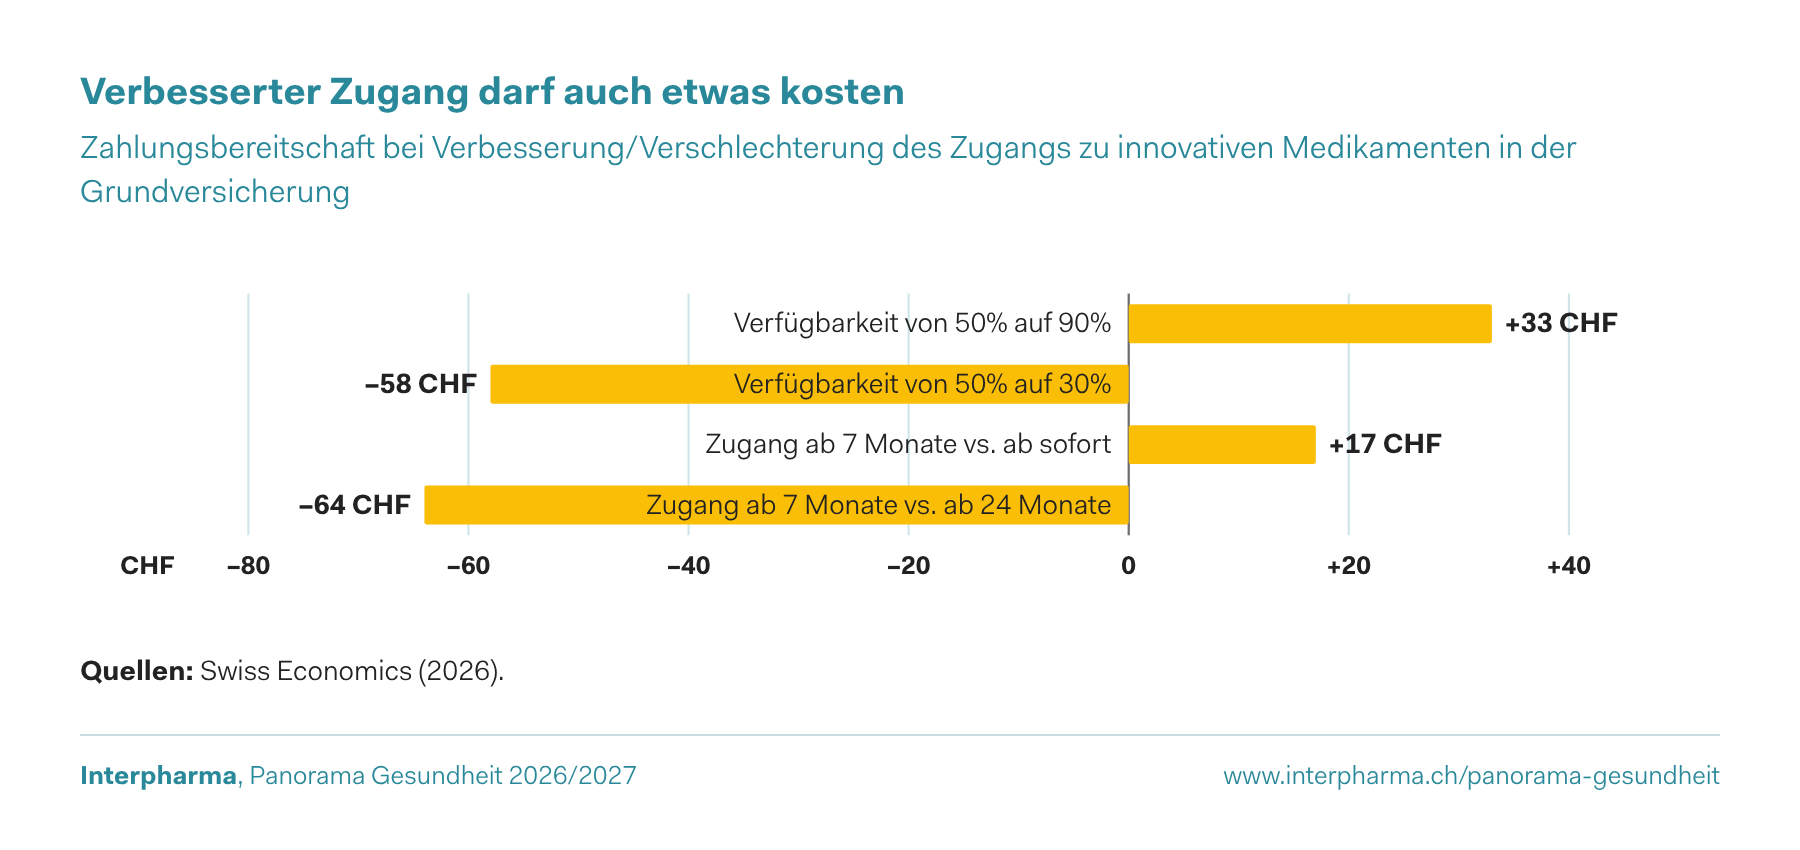
Über die Grundversicherung haben Patientinnen und Patienten in der Schweiz Zugang zu rund der Hälfte aller neu von der EMA zugelassenen innovativen Medikamente. Im Durchschnitt dauert es sieben Monate, bis ein neues Medikament über die Krankenkasse zugänglich ist.

Für einen breiteren Zugang auf 90% sind Schweizerinnen und Schweizer bereit, monatlich rund 33 Franken mehr an Krankenkassenprämien zu bezahlen. Der sofortige Zugang ist ihnen weitere 17 Franken pro Monat wert.

Im Falle einer weiteren Einschränkung der verfügbaren innovativen Medikamente auf nur noch 30% fordert die Bevölkerung eine Reduktion der Prämie um 58 Franken. Sollte sich die Wartezeit auf 24 Monate verlängern, fordert sie eine Prämienreduktion um weitere 64 Franken.

Verbesserter Zugang darf auch etwas kosten

Zahlungsbereitschaft bei Verbesserung/Verschlechterung des Zugangs zu innovativen Medikamenten in der Grundversicherung

Quellen: Swiss Economics (2026).
Verbesserter Zugang darf auch etwas kosten (CHF)
KategorieVerbesserter Zugang darf auch etwas kosten
Verfügbarkeit von 50% auf 90%33
Verfügbarkeit von 50% auf 30%−58
Zugang ab 7 Monate vs. ab sofort17
Zugang ab 7 Monate vs. ab 24 Monate−64

Zulassungszeiten für Medikamente im Vergleich

Eine starke und unabhängige Arzneimittelbehörde ist im Interesse der Patientensicherheit und des Pharmastandorts Schweiz.

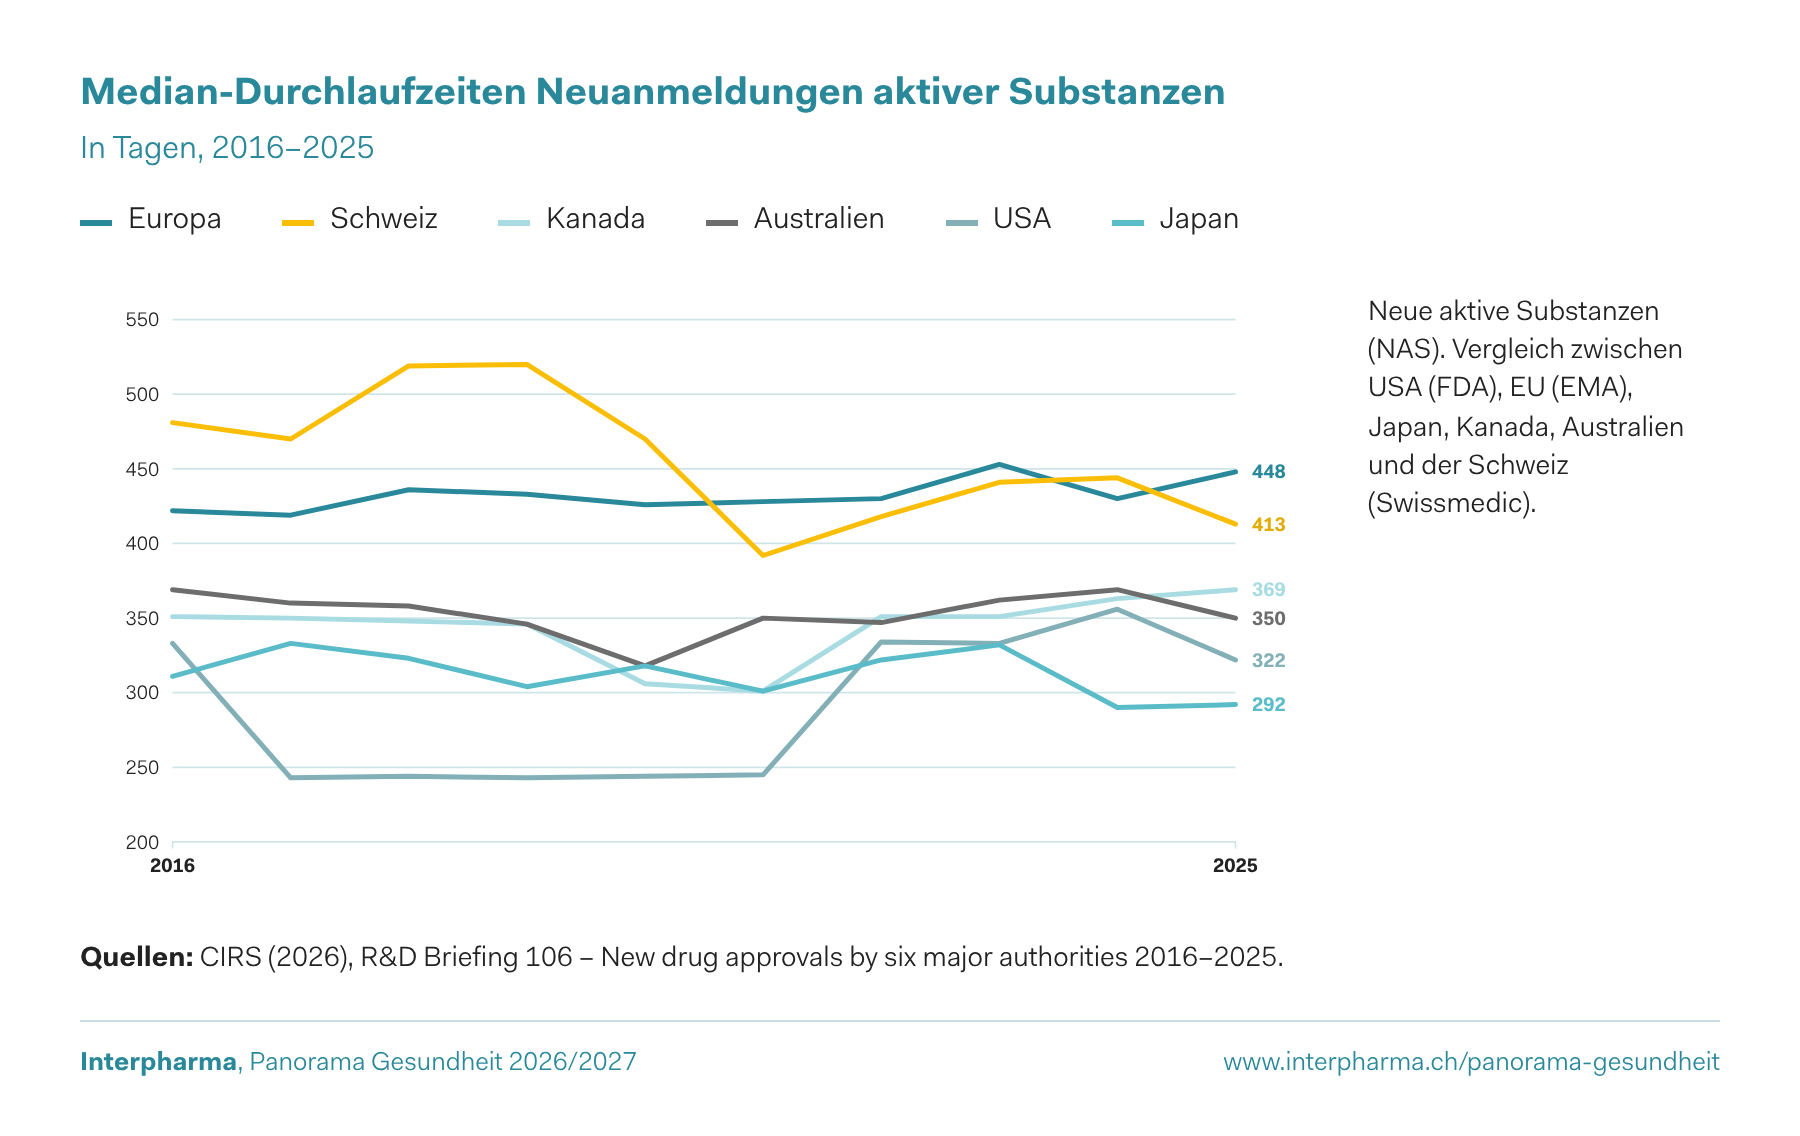
Im Vergleich zum Jahr 2016 konnte die mediane Durchlaufzeit für ein Gesuch um Marktzulassung in der Schweiz von 481 Tagen auf 413 Tage deutlich verkürzt werden. Die mediane Durchlaufzeit für ein Gesuch bei Swissmedic war im Jahr 2025 kürzer als bei der Europäischen Arzneimittel-Agentur (EMA).

Mit der Zulassung durch die Arzneimittelbehörde steht das Arzneimittel den Patientinnen und Patienten jedoch noch nicht gleichberechtigt zur Verfügung. In einem zweiten Schritt muss auch noch die Vergütung durch die Grundversicherung festgelegt werden.

Median-Durchlaufzeiten Neuanmeldungen aktiver Substanzen

In Tagen, 2016–2025

Neue aktive Substanzen (NAS). Vergleich zwischen USA (FDA), EU (EMA), Japan, Kanada, Australien und der Schweiz (Swissmedic).

Quellen: CIRS (2026), R&D Briefing 106 – New drug approvals by six major authorities 2016–2025.
Median-Durchlaufzeiten Neuanmeldungen aktiver Substanzen (Tage)
JahrEuropaSchweizKanadaAustralienUSAJapan
2016422481351369333311
2017419470350360243333
2018436519348358244323
2019433520346346243304
2020426470306318244318
2021428392301350245301
2022430418351347334322
2023453441351362333332
2024430444363369356290
2025448413369350322292

Verfügbarkeit von innovativen Medikamenten im internationalen Vergleich

Von den durch die EMA neu zugelassenen, innovativen Arzneimitteln waren 2018 in der Schweiz rund 64% voll verfügbar. 2025 waren es nur noch 50% – eine Verschlechterung um 14 Prozentpunkte. Verglichen mit Deutschland haben Patientinnen und Patienten in der Schweiz über die Spezialitätenliste also nur noch Zugang zu rund der Hälfte der neuen innovativen Medikamente.

Der Zugang über die Einzelfallvergütung hat sich im selben Zeitraum von 12% auf 27% mehr als verdoppelt.

Für die Versorgung mit innovativen Medikamenten verlässt sich die Schweiz zunehmend auf die Einzelfallvergütung. Das hat zur Konsequenz, dass gewisse Therapien nicht mehr für alle Patientinnen und Patienten gleichermassen zur Verfügung stehen.

Verfügbarkeit von innovativen Medikamenten im internationalen Vergleich

2014–2024

Vergleich EFPIA W.A.I.T. 2018 (EMA N=165 zugelassene Arzneimittel 100%) vs. 2025 (N=168 100%)

Quellen: EFPIA Patients W.A.I.T. Indicator Surveys 2018–2025.
Verfügbarkeit von innovativen Medikamenten im internationalen Vergleich (in %)
KategorieVoll verfügbarEingeschränkt verfügbar
Deutschland 2018 (2014–2017)86None
Schweiz 2018 (2014–2017)6412
Deutschland 2025 (2021–2024)93None
Schweiz 2025 (2021–2024)5027

Zugang zu Innovationen erfolgt in der Schweiz verzögert

Patientinnen und Patienten in der Schweiz warten seit 2016 immer länger auf den Zugang zu innovativen Medikamenten.

Die mediane Dauer von der Zulassung bis zur Aufnahme in die Spezialitätenliste und somit bis zur Vergütung durch die Krankenkassen betrug 2025 ganze 219 Tage anstelle der festgelegten Frist (Art. 31b KLV) von 60 Tagen.*

Nur 4% aller Aufnahmen in die Spezialitätenliste im Jahr 2025 erfolgten innerhalb von 60 Tagen.

* Sind die Voraussetzungen für das Eintreten auf das Gesuch gemäss Art. 69 Abs. 4 KVV vor der definitiven Zulassung durch Swissmedic erfüllt, so entscheidet das BAG in der Regel innert 60 Tagen ab der definitiven Zulassung.

Zeitspanne zwischen Swissmedic-Zulassung und SL-Aufnahme

In Tagen, 2014–2025

Quellen: Bundesamt für Gesundheit (2026), Spezialitätenliste. Swissmedic (2026). Berechnungen von Interpharma, Neue aktive Substanzen und neue Indikationen 2014–2025, mit Vorbescheid zur Gutheissung von Swissmedic (N=452).
Zeitspanne zwischen Swissmedic-Zulassung und SL-Aufnahme (Tage)
JahrMedian in Tagen, alle Indikationen60 Tage gemäss Art. 31b KLV
2014 (N=44)4860
2015 (N=37)4260
2016 (N=29)8260
2017 (N=38)11160
2018 (N=25)16260
2019 (N=41)10160
2020 (N=33)17260
2021 (N=39)21160
2022 (N=46)13460
2023 (N=34)30160
2024 (N=31)18960
2025 (N=55)21960

Verzögerungen führen zu Stau bei nicht abgeschlossenen Anträgen

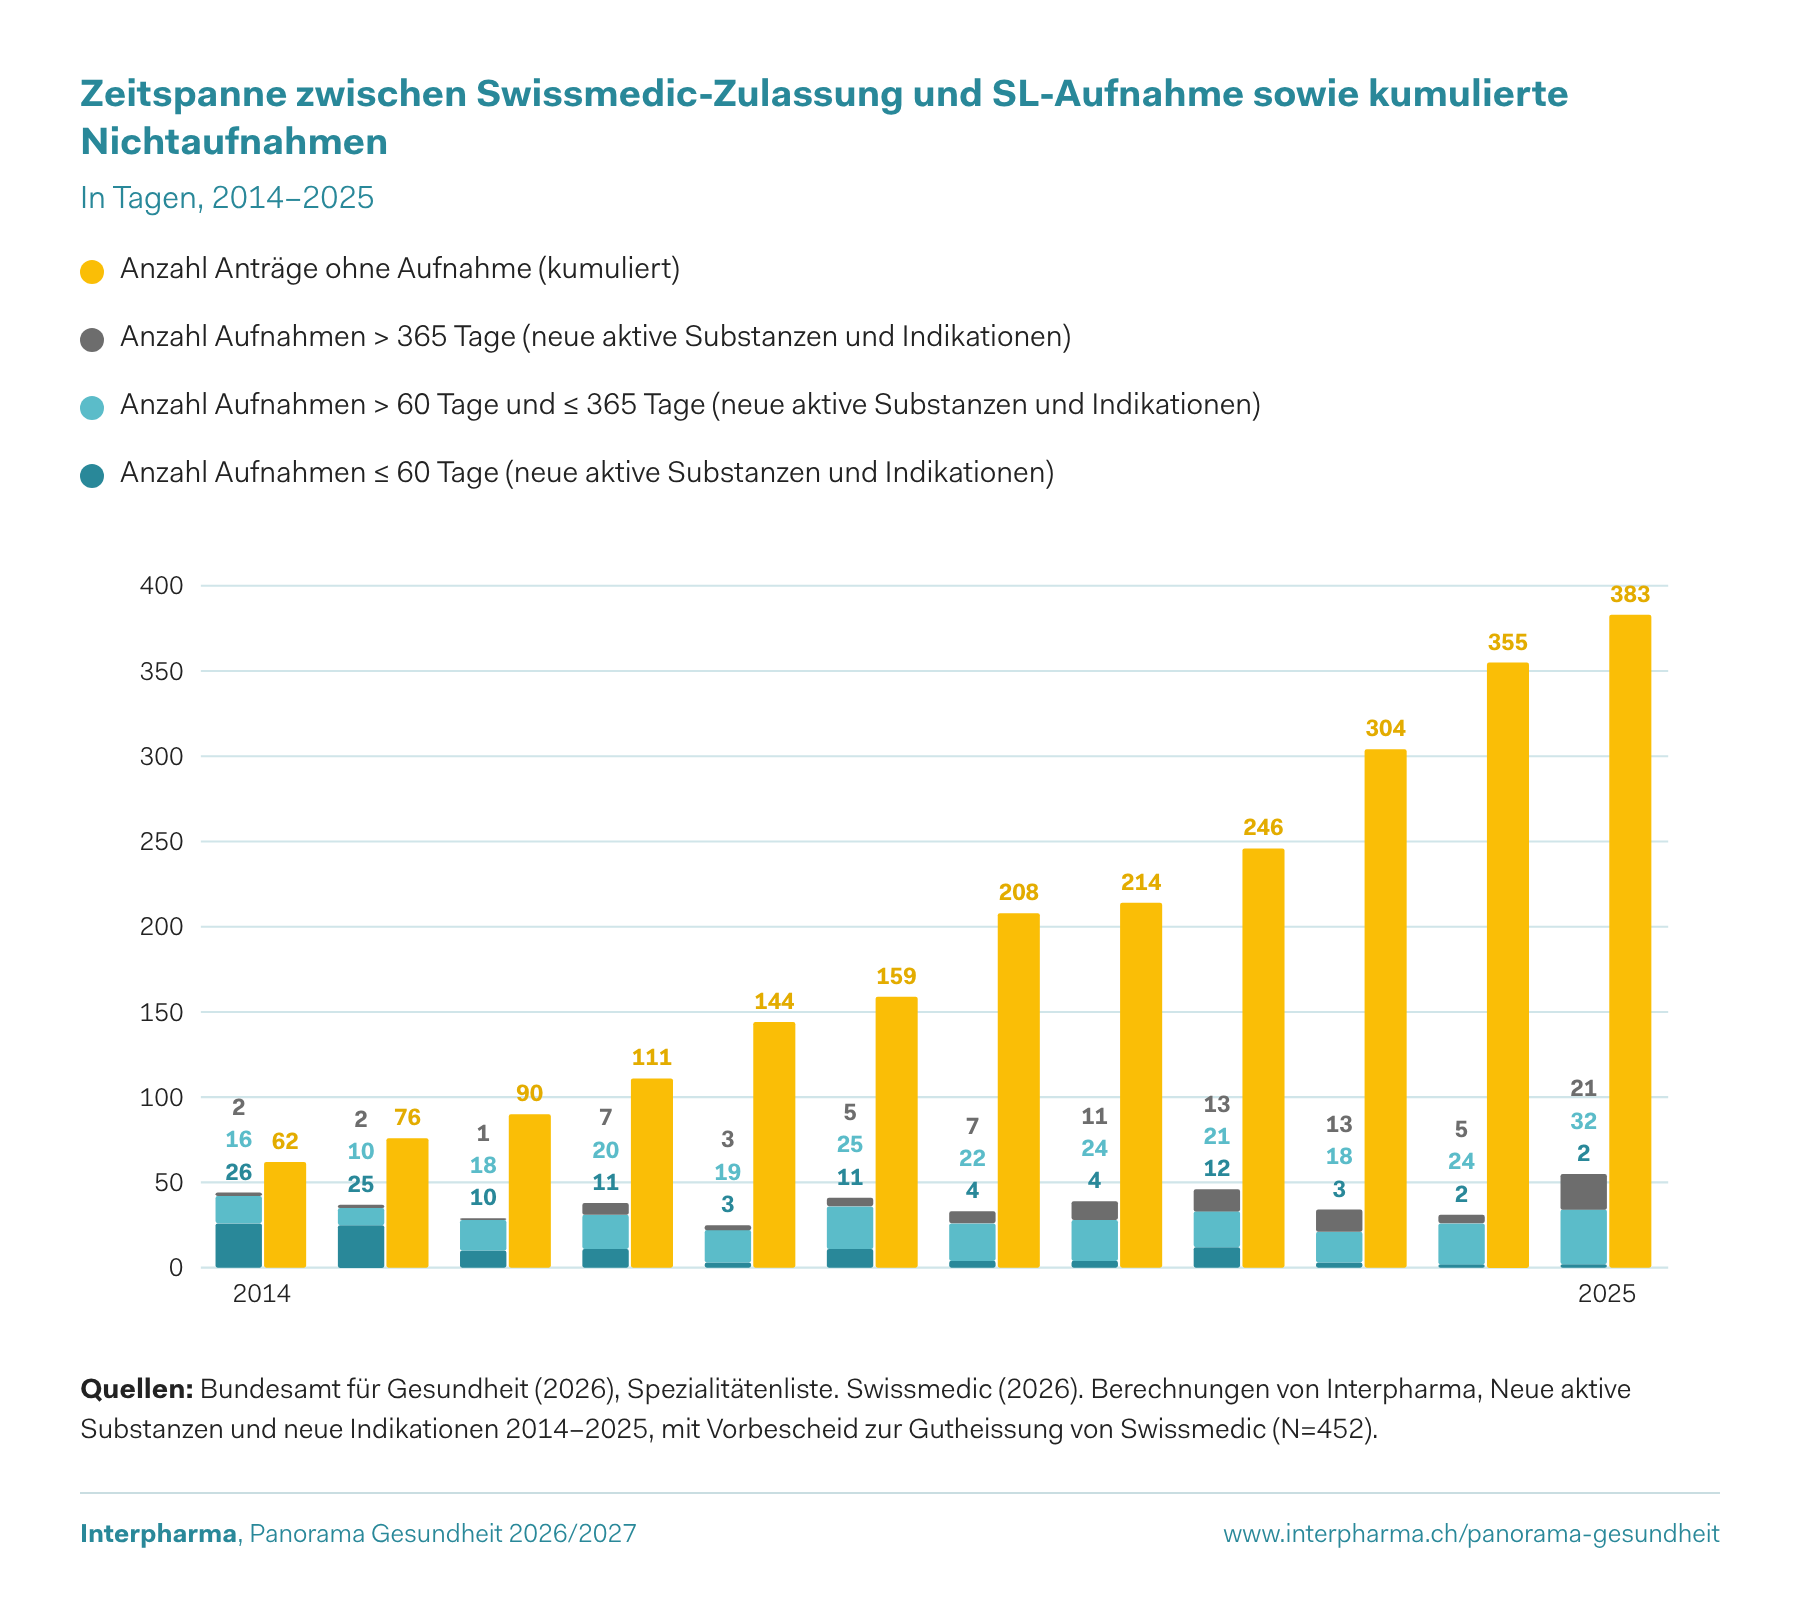
In der Schweiz besteht ein strukturelles Problem bezüglich des schnellen und gleichberechtigten Patientenzugangs zu neuen, innovativen Medikamenten.

Grund dafür ist, dass das Standardsystem der Medikamentenvergütung über die Spezialitätenliste mit dem Aufkommen von neuartigen Therapieansätzen und bahnbrechenden Fortschritten zunehmend an seine Grenzen stösst.

Seit 2014 ist die Zahl der von Swissmedic zugelassenen, aber noch nicht vom BAG vergüteten Medikamente stark angestiegen und lag 2025 bei 383. Zudem dauerte bei 53 von 55 Produkten (96%) die Aufnahme in die Spezialitätenliste länger als die in der Verordnung vorgesehenen 60 Tage.

Zeitspanne zwischen Swissmedic-Zulassung und SL-Aufnahme sowie kumulierte Nichtaufnahmen

In Tagen, 2014–2025

Quellen: Bundesamt für Gesundheit (2026), Spezialitätenliste. Swissmedic (2026). Berechnungen von Interpharma, Neue aktive Substanzen und neue Indikationen 2014–2025, mit Vorbescheid zur Gutheissung von Swissmedic (N=452).
Zeitspanne zwischen Swissmedic-Zulassung und SL-Aufnahme sowie kumulierte Nichtaufnahmen
KategorieAnzahl Aufnahmen ≤ 60 Tage (neue aktive Substanzen und Indikationen)Anzahl Aufnahmen > 60 Tage und ≤ 365 Tage (neue aktive Substanzen und Indikationen)Anzahl Aufnahmen > 365 Tage (neue aktive Substanzen und Indikationen)
201426162
201525102
201610181
201711207
20183193
201911255
20204227
202142411
2022122113
202331813
20242245
202523221

Grosse Anzahl neuer Wirkstoffe hilft den Patientinnen und Patienten

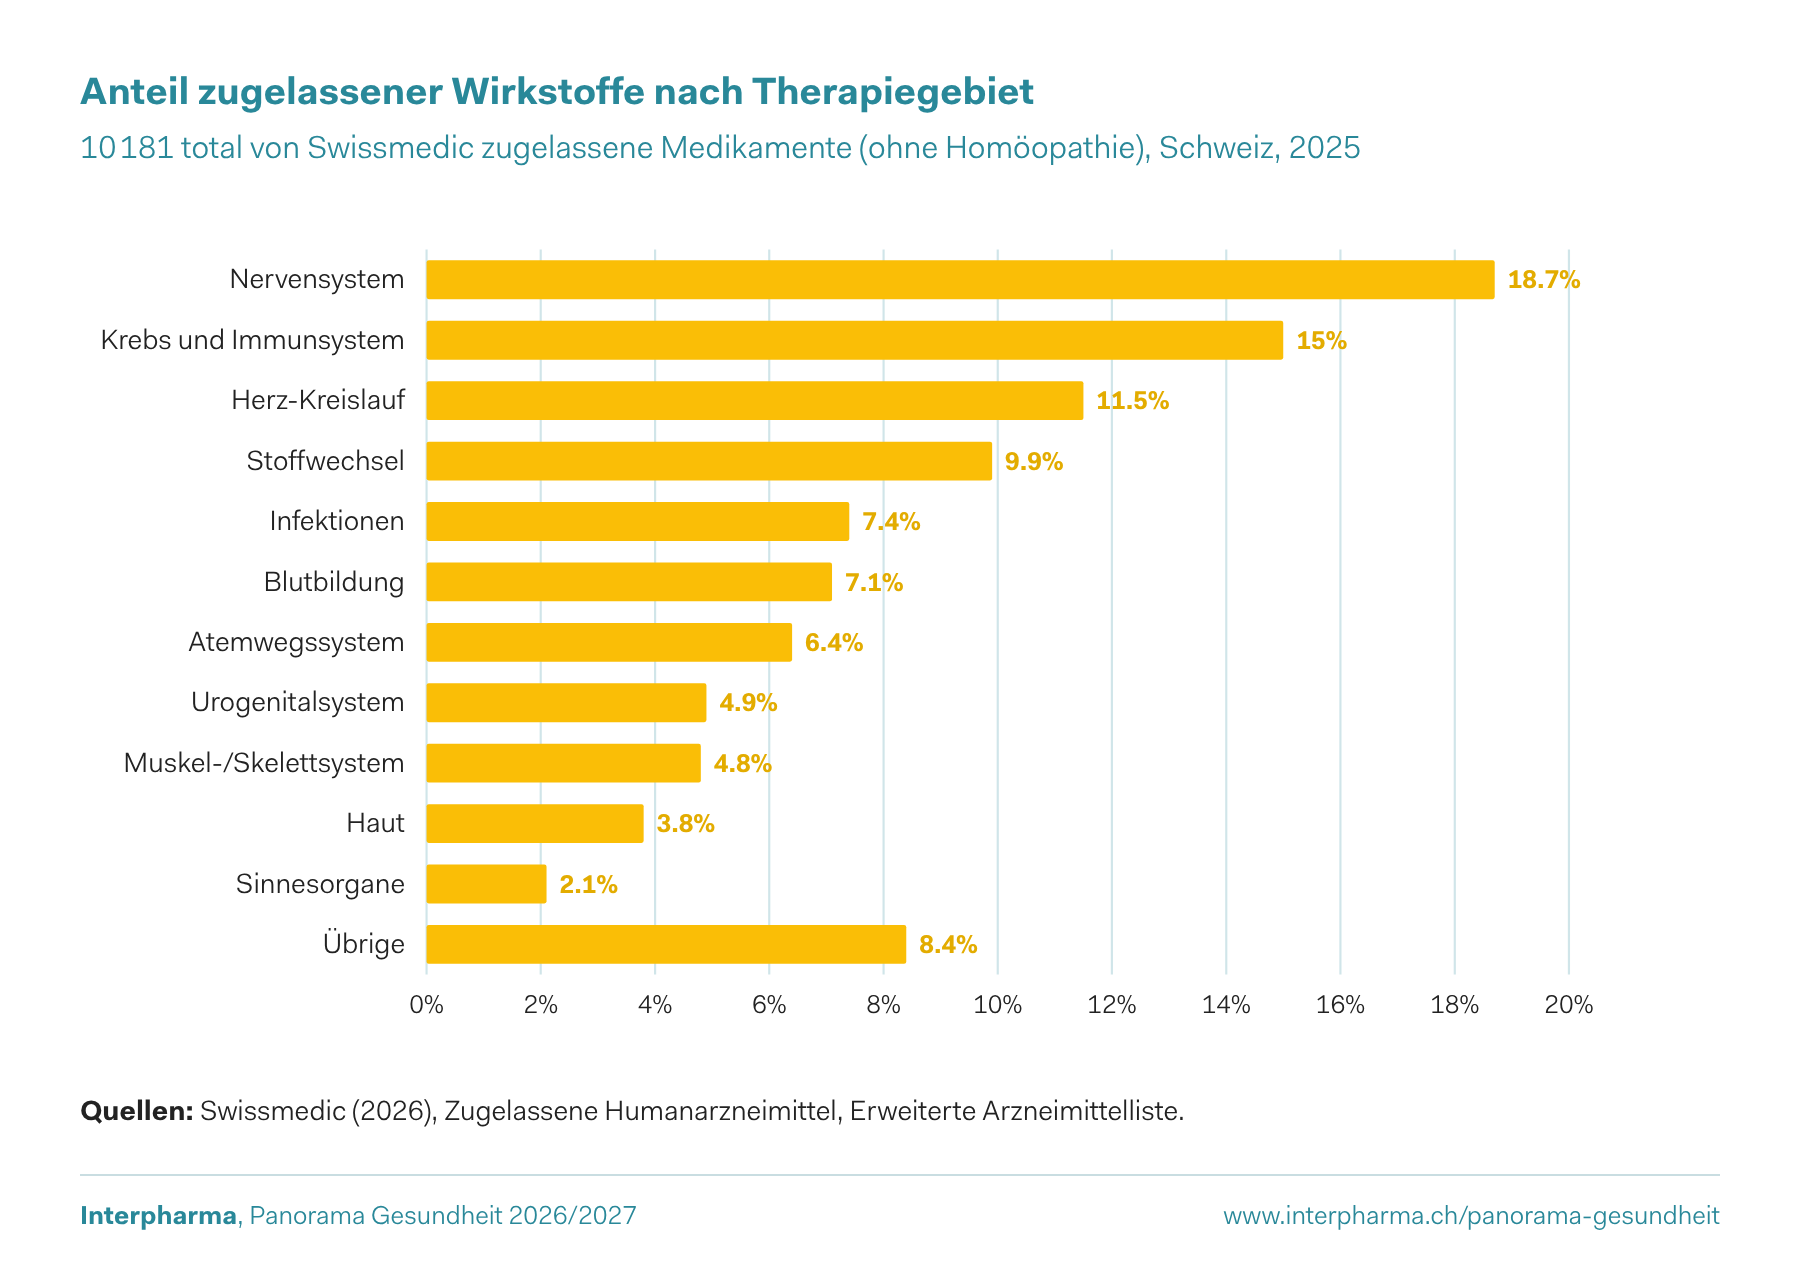
Patientinnen und Patienten profitieren von vielen neuen Wirkstoffen: Basierend auf der Anzahl zugelassener Therapien bilden Medikamente gegen Erkrankungen des Nervensystems mit rund 18.7% den grössten Anteil. Darunter fallen u. a. Schmerzmittel, Medikamente gegen Epilepsie sowie Behandlungen von psychischen Erkrankungen.

Krebs- und Immuntherapien stellen rund 15% der verfügbaren Therapien in der Schweiz dar.

Weitere wichtige Indikationsgebiete im Jahr 2025 waren Therapien gegen Herz-Kreislauf-Erkrankungen (11.5%) und Stoffwechselerkrankungen (9.9%).

Anteil zugelassener Wirkstoffe nach Therapiegebiet

10 181 total von Swissmedic zugelassene Medikamente (ohne Homöopathie), Schweiz, 2025

Quellen: Swissmedic (2026), Zugelassene Humanarzneimittel, Erweiterte Arzneimittelliste.
Anteil zugelassener Wirkstoffe nach Therapiegebiet (in %)
KategorieAnteil zugelassener Wirkstoffe nach Therapiegebiet
Nervensystem18.7
Krebs und Immunsystem15.0
Herz-Kreislauf11.5
Stoffwechsel9.9
Infektionen7.4
Blutbildung7.1
Atemwegssystem6.4
Urogenitalsystem4.9
Muskel-/Skelettsystem4.8
Haut3.8
Sinnesorgane2.1
Übrige8.4

11 797 Wirkstoffe in Entwicklung schenken Hoffnung

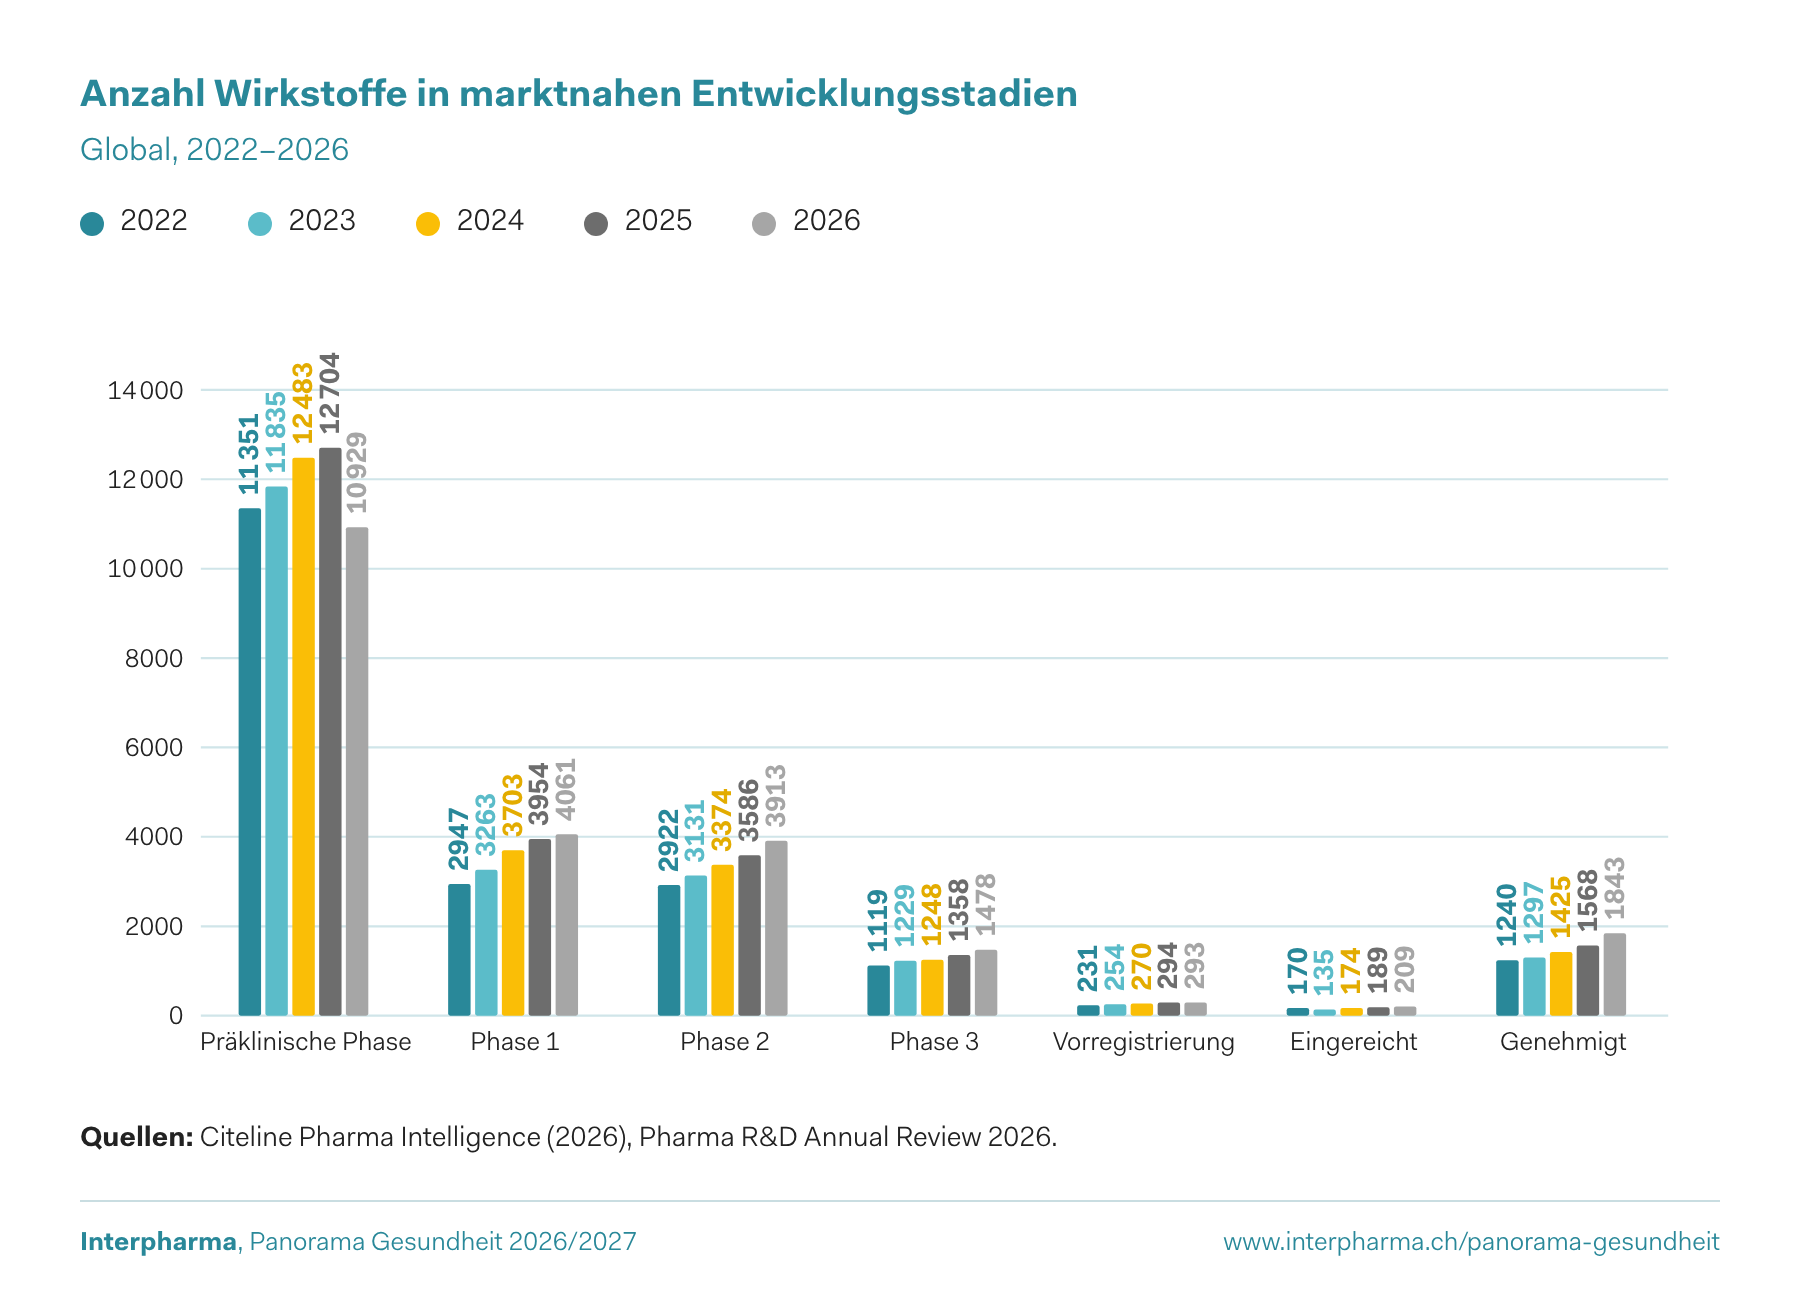
Im Jahr 2026 standen insgesamt 11 797 Wirkstoffe in marktnahen Entwicklungsstadien (ohne präklinische Phase). Gegenüber dem Vorjahr ist das ein Zuwachs von rund 7.7%.

Im steten Wachstum des Portfolios zeigen sich sowohl der medizinische Fortschritt als auch die grossen Investitionen der Pharmaunternehmen in Forschung und Entwicklung.

Neue Medikamente werden insbesondere zur Krebsbehandlung erforscht. Aber auch gegen Infektionskrankheiten, Krankheiten des zentralen Nervensystems oder gegen Atemwegserkrankungen wird stetig nach neuen Behandlungsmöglichkeiten gesucht.

Anzahl Wirkstoffe in marktnahen Entwicklungsstadien

Global, 2022–2026

Quellen: Citeline Pharma Intelligence (2026), Pharma R&D Annual Review 2026.
Anzahl Wirkstoffe in marktnahen Entwicklungsstadien
Kategorie20222023202420252026
Präklinische Phase11 35111 83512 48312 70410 929
Phase 129473263370339544061
Phase 229223131337435863913
Phase 311191229124813581478
Vorregistrierung231254270294293
Eingereicht170135174189209
Genehmigt12401297142515681843

Immer mehr Medikamente gegen seltene Krankheiten

Bei weniger als fünf Fällen pro 10 000 Einwohnerinnen und Einwohner gilt eine Erkrankung als selten. Es sind 6000 bis 8000 solcher Krankheiten bekannt. In der Schweiz sind rund eine halbe Million Menschen von einer seltenen Krankheit betroffen.

Es sind immer mehr Medikamente speziell gegen seltene Krankheiten (Orphan Drugs) verfügbar, weil viele Pharmafirmen gezielt auch für kleine Patientengruppen passende Therapien entwickeln.

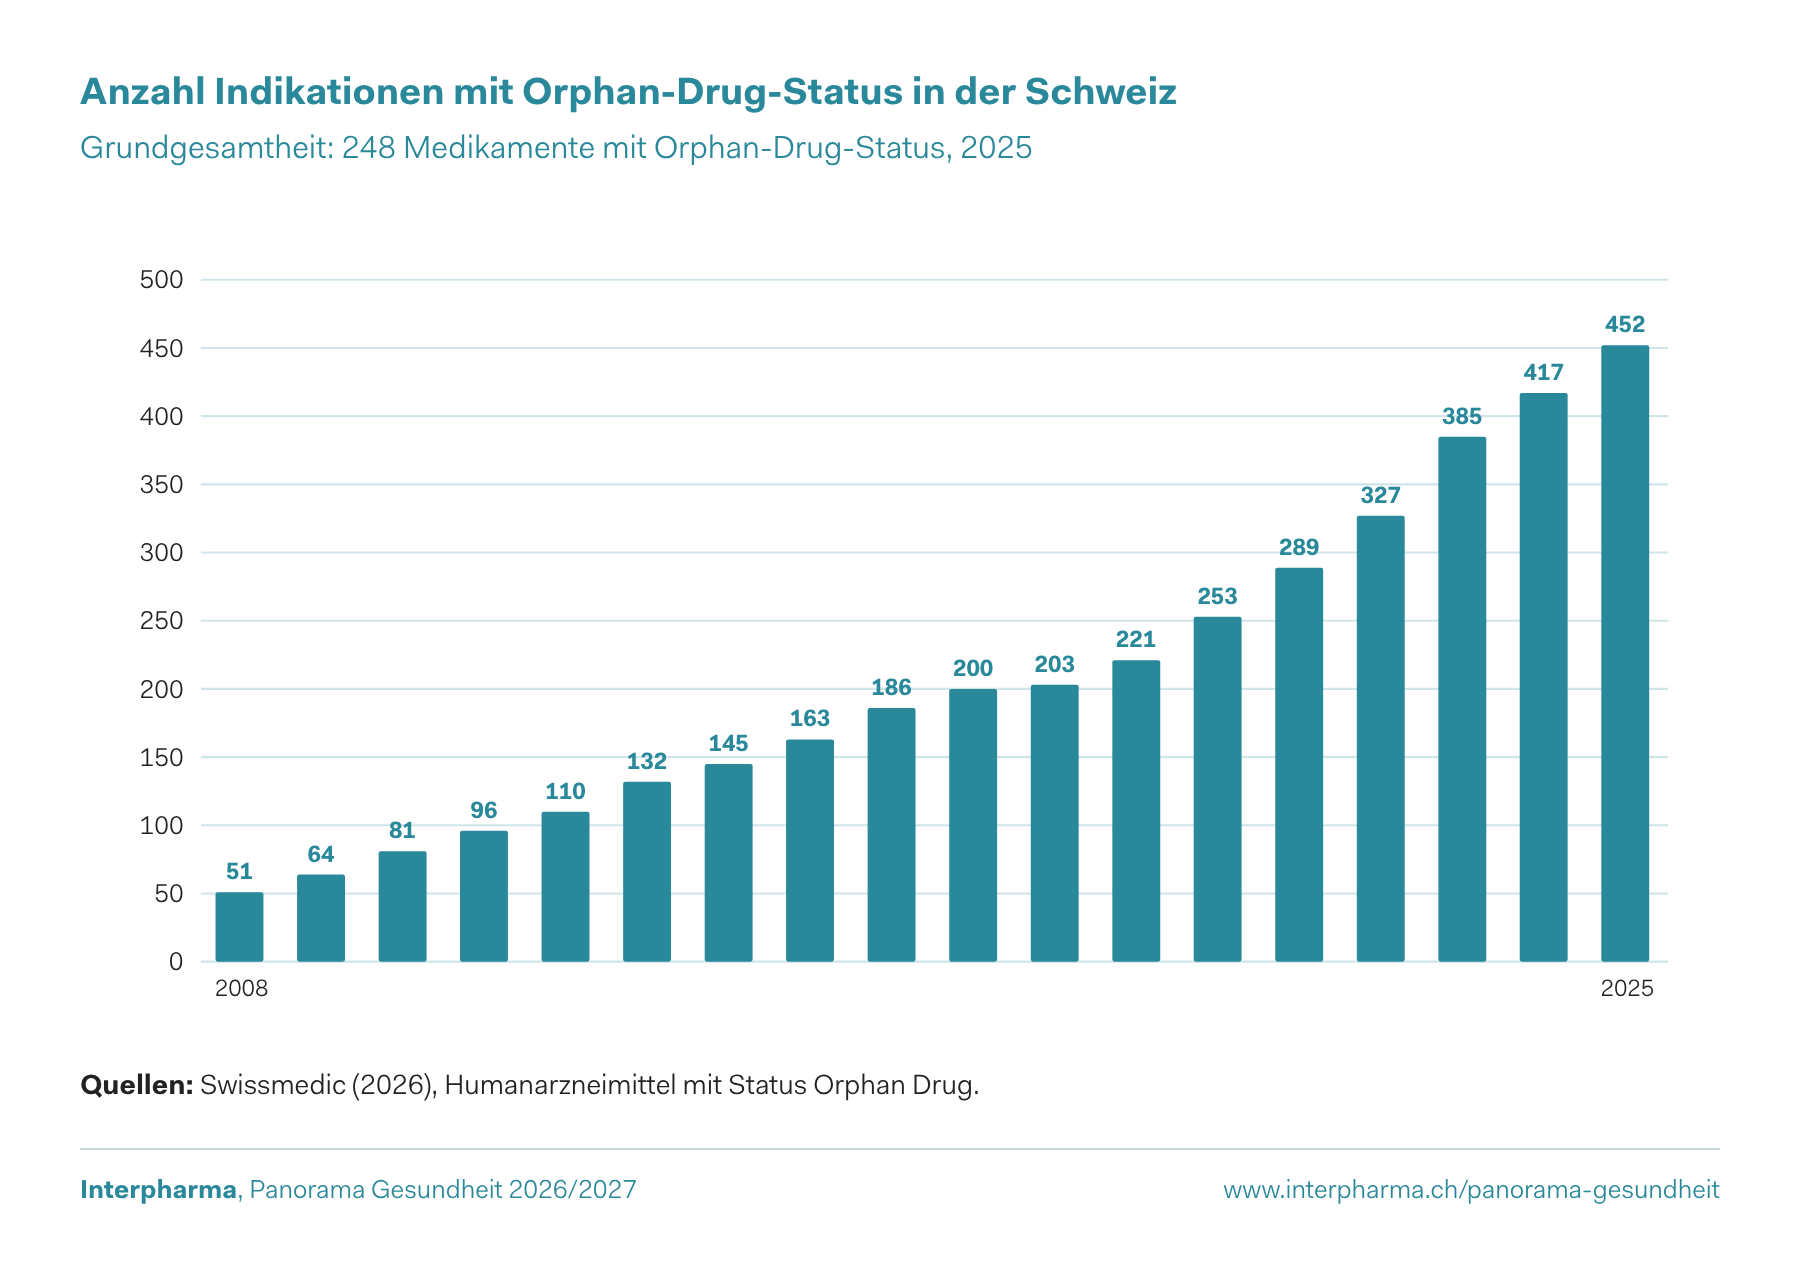
2025 gab es 248 zugelassene Medikamente mit einem Orphan-Drug-Status. Diese werden mit 452 Indikationen eingesetzt, u. a. gegen seltene Krankheiten des Immun- oder Nervensystems, seltene Stoffwechselkrankheiten oder auch seltene Krebsarten.

Anzahl Indikationen mit Orphan-Drug-Status in der Schweiz

Grundgesamtheit: 248 Medikamente mit Orphan-Drug-Status, 2025

Quellen: Swissmedic (2026), Humanarzneimittel mit Status Orphan Drug.
Anzahl Indikationen mit Orphan-Drug-Status in der Schweiz
KategorieAnzahl Indikationen mit Orphan-Drug-Status in der Schweiz
200851
200964
201081
201196
2012110
2013132
2014145
2015163
2016186
2017200
2018203
2019221
2020253
2021289
2022327
2023385
2024417
2025452

Pharmaunternehmen forschen an immer mehr seltenen Krankheiten

Pharmaunternehmen auf der ganzen Welt forschen mit Hochdruck an neuen Medikamenten und Therapien gegen seltene Krankheiten. Denn trotz enormer Fortschritte in den letzten Jahren sind viele seltene Krankheiten noch nicht behandelbar.

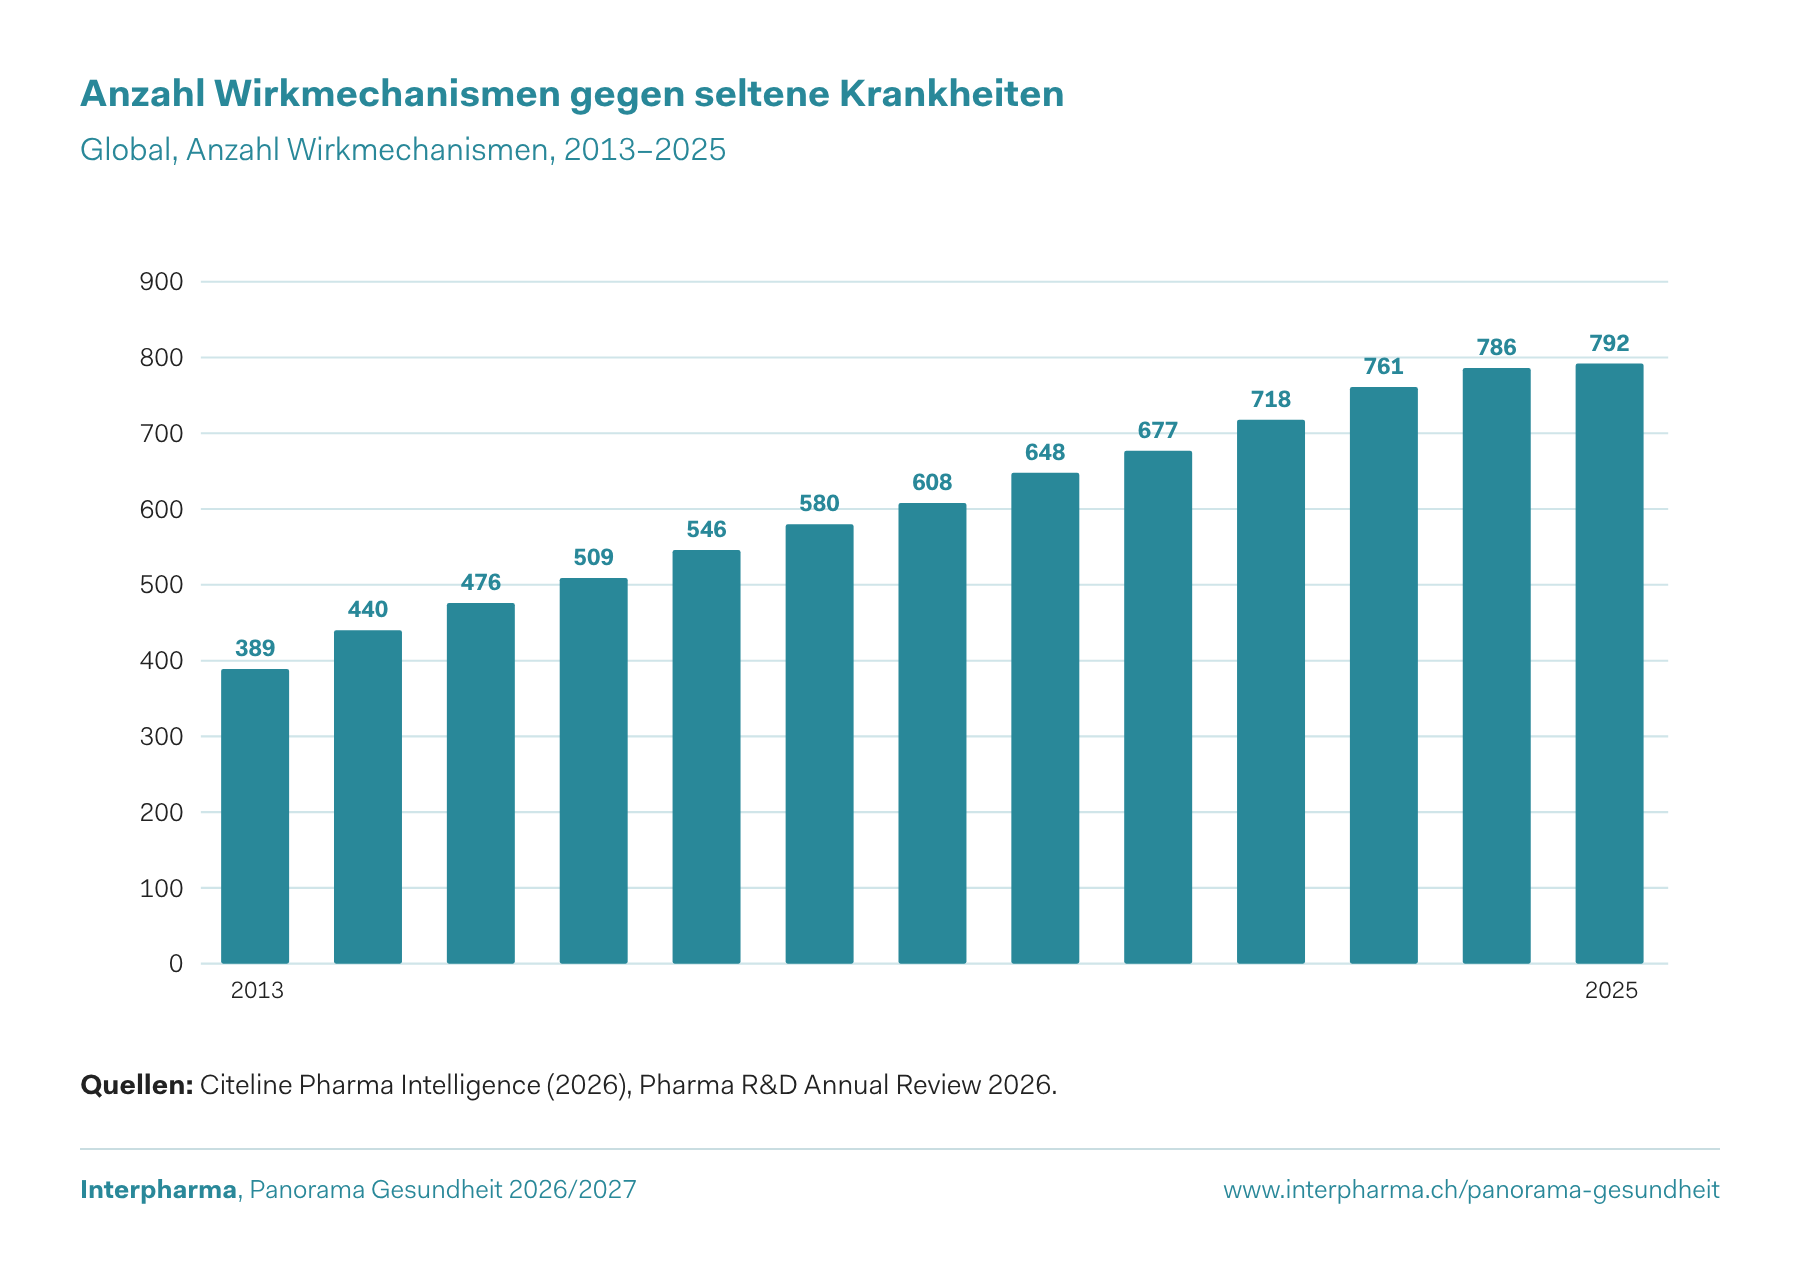
2025 forschten Unternehmen weltweit an 792 Wirkmechanismen für die Bekämpfung von verschiedenen seltenen Erkrankungen – mehr als doppelt so viele wie noch 2013.

Bei seltenen Krankheiten dauert der Prozess – von der klinischen Prüfung bis zur Zulassung – im Durchschnitt vier Jahre länger als bei nicht seltenen Krankheitsbildern. Das liegt unter anderem an der komplexen Biologie, der Heterogenität und dem fortschreitenden Verlauf dieser Krankheiten.

Anzahl Wirkmechanismen gegen seltene Krankheiten

Global, Anzahl Wirkmechanismen, 2013–2025

Quellen: Citeline Pharma Intelligence (2026), Pharma R&D Annual Review 2026.
Anzahl Wirkmechanismen gegen seltene Krankheiten
KategorieAnzahl Wirkmechanismen gegen seltene Krankheiten
2013389
2014440
2015476
2016509
2017546
2018580
2019608
2020648
2021677
2022718
2023761
2024786
2025792

Forschung und Entwicklung

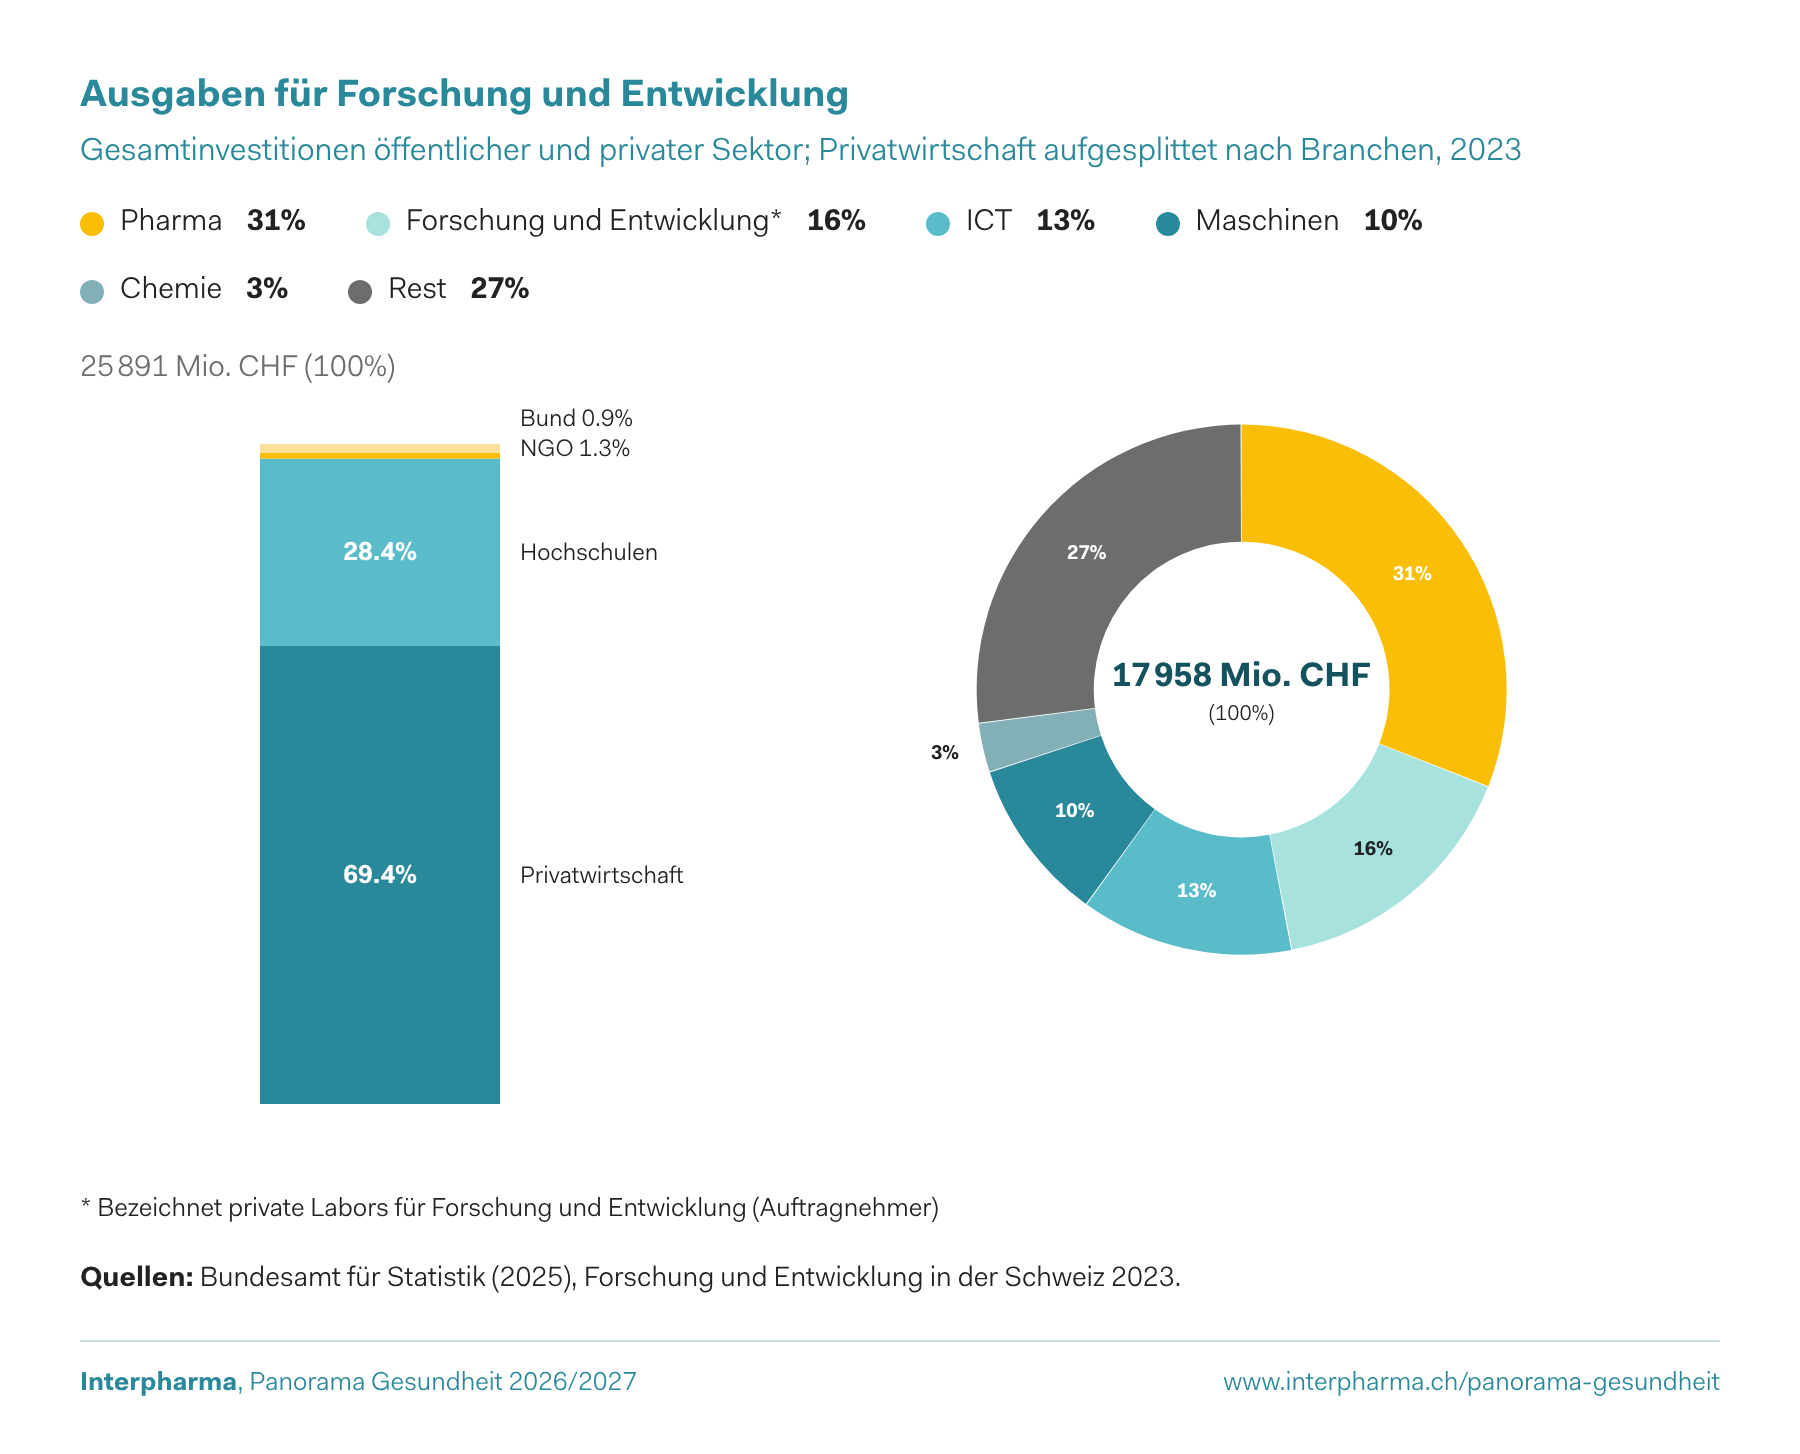
Die Pharmabranche ist für rund 31% der gesamten privaten Forschungsausgaben in der Schweiz verantwortlich und damit die forschungsstärkste Branche.

Die sinkende Anzahl klinischer Studien mit Schweizer Beteiligung verschlechtert auch den Zugang der Patientinnen und Patienten zu innovativen Medikamenten.

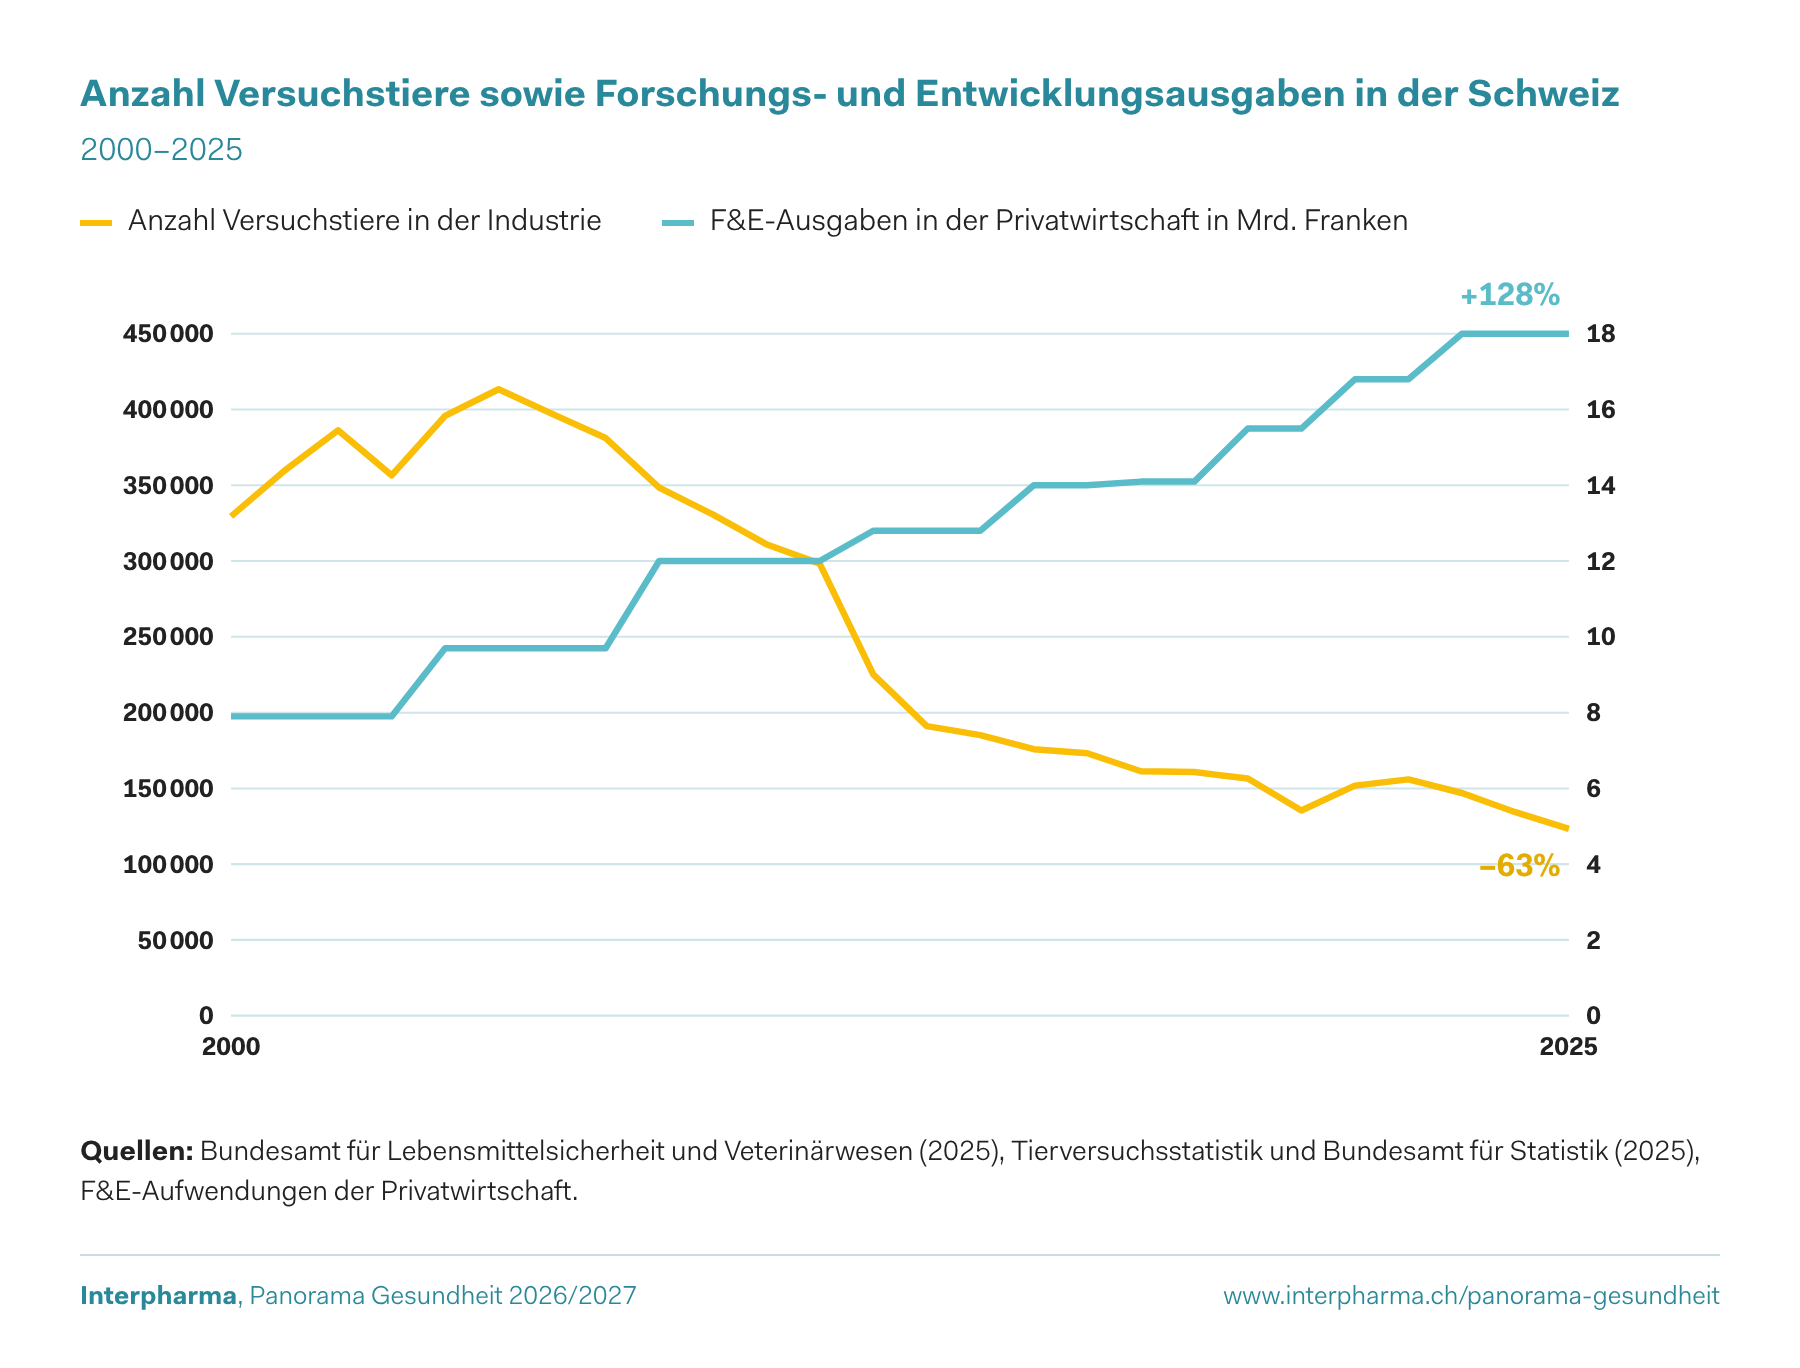
Obwohl sich die Forschungsaktivitäten in der Schweiz seit 2000 mehr als verdoppelt haben, konnte die Zahl der Versuchstiere dank den 3R-Prinzipien (Replace, Reduce, Refine) um 63% auf 123 308 gesenkt werden.

Der lange Weg vom Labor zu den Patientinnen und Patienten

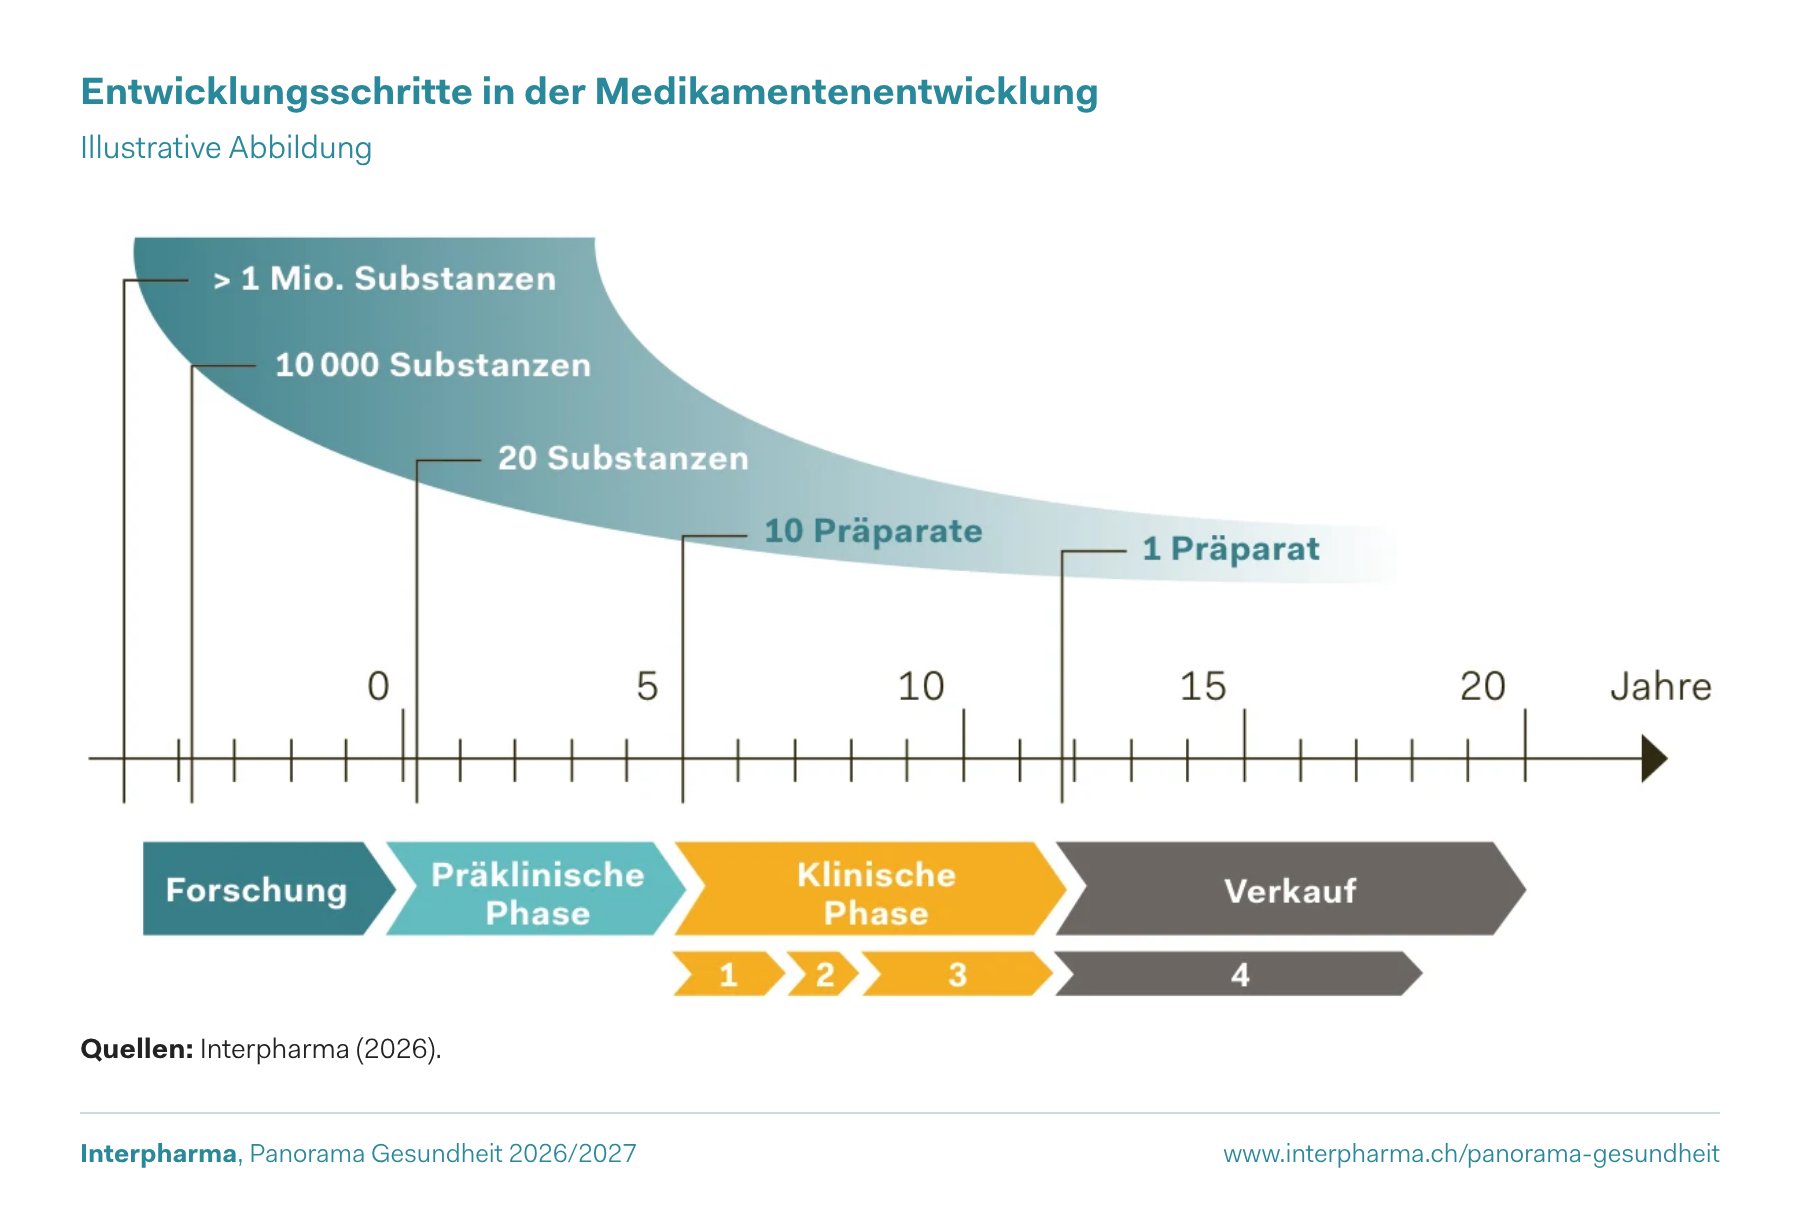
Pharmaforschung ist ein riskantes Unterfangen: Die Entwicklung eines Medikaments dauert im Schnitt 12 Jahre und das Ausfallrisiko beträgt 95%.

Der lange, aufwendige und streng regulierte Prozess der Medikamentenentwicklung stellt sicher, dass das beste, sicherste und wirksamste Medikament die Patientinnen und Patienten erreicht.

Von über 1 Million potenzieller Substanzen werden ca. 10 000 in der Grundlagenforschung untersucht. Davon erreichen nur ca. 20 Substanzen die präklinische Phase. Von diesen 20 Substanzen wiederum schaffen es zehn in die klinische Phase. Schliesslich gelangt nur ein Präparat in den Verkauf.

Entwicklungsschritte in der Medikamentenentwicklung

Illustrative Abbildung

Entwicklungsschritte in der Medikamentenentwicklung: von über 1 Mio. Substanzen über 10 000 Substanzen, 20 Substanzen und 10 Präparate zu 1 Präparat; Phasen Forschung, präklinische Phase, klinische Phase (1, 2, 3) und Verkauf (4) auf einer Zeitachse von 0 bis 20 Jahren.
Quellen: Interpharma (2026).

Der Patentschutz ermöglicht Reinvestitionen in neue Medikamente

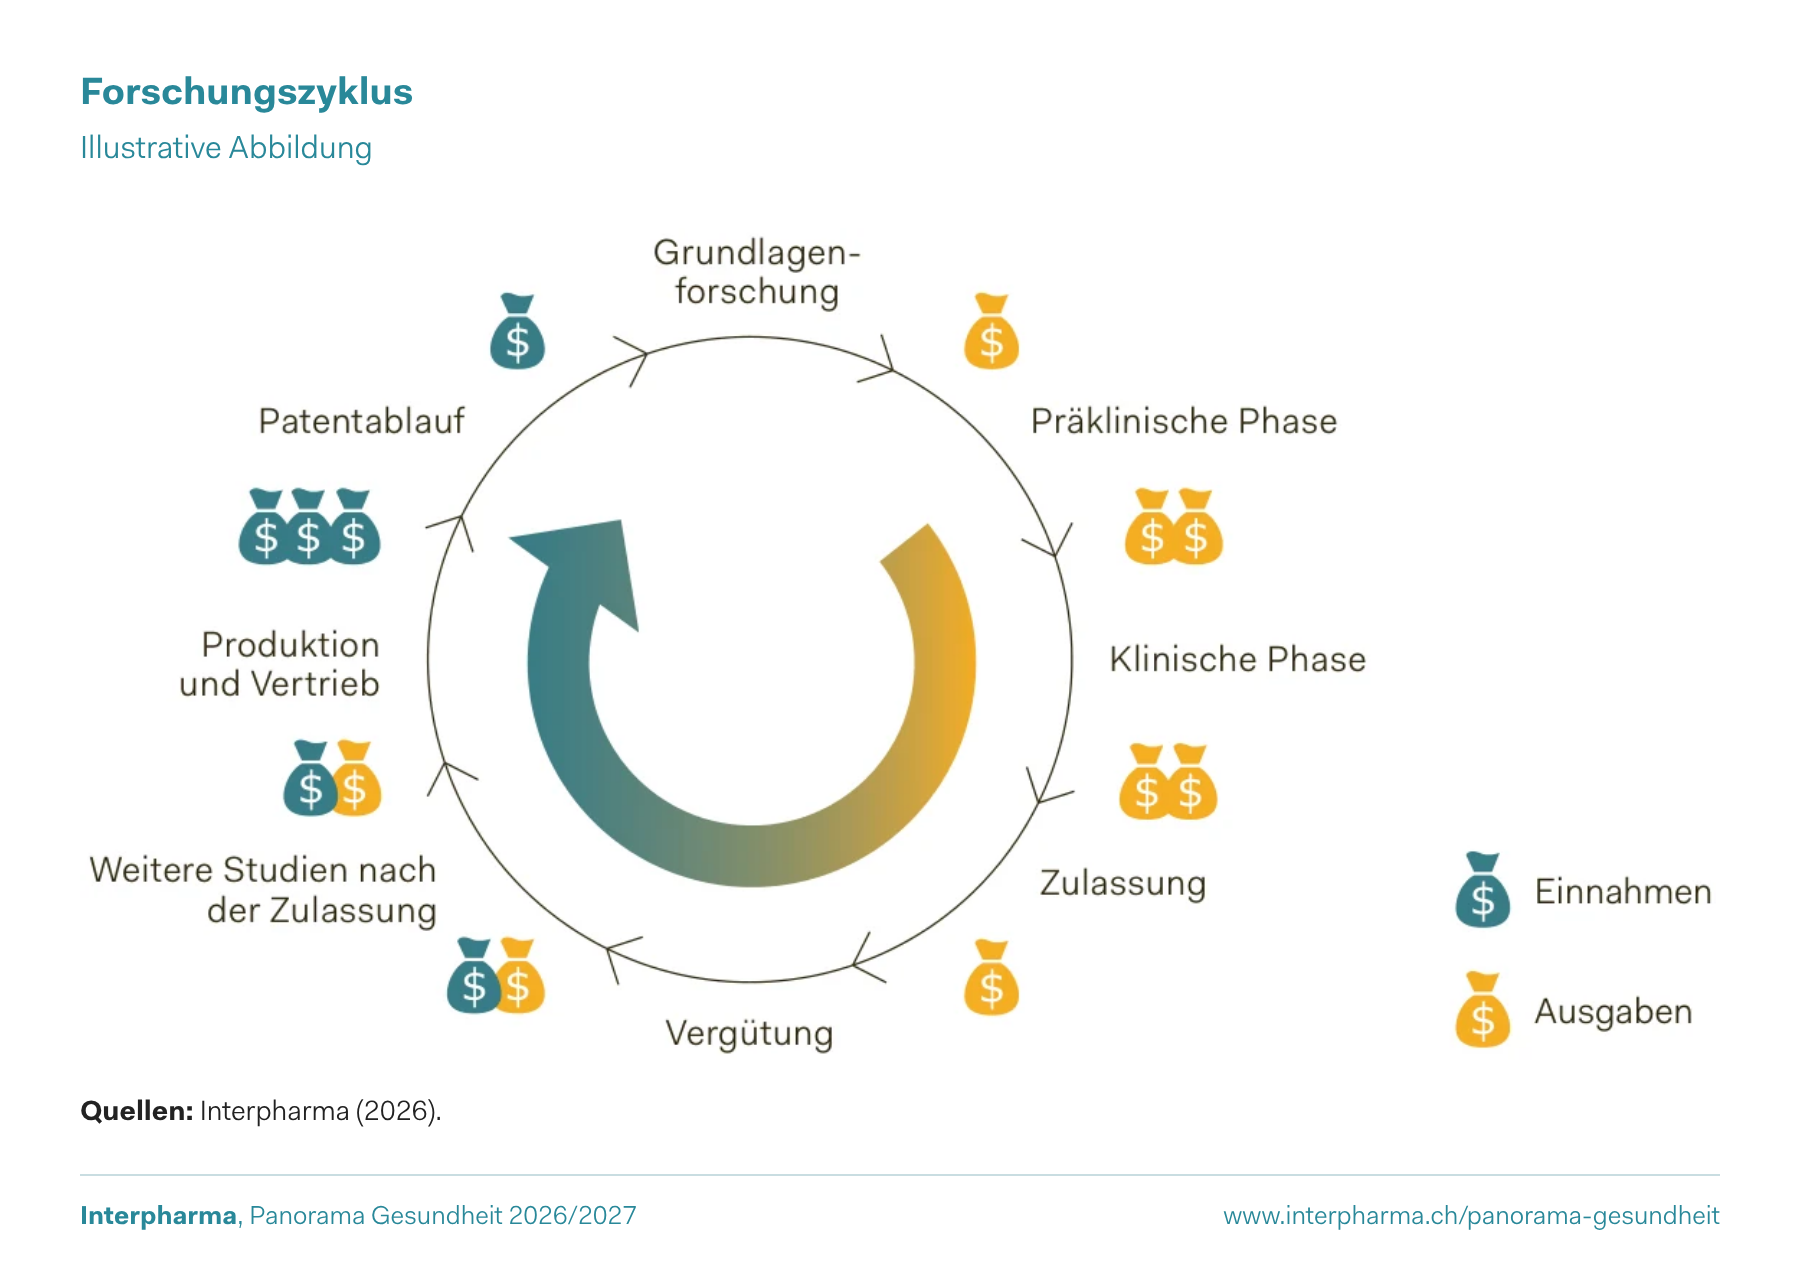
Bis ein Medikament zur Marktreife gelangt, sind viele Entwicklungsschritte und administrative Hürden zu bewältigen. Diese sind mit hohen Kosten verbunden.

Der Patentschutz beginnt häufig bereits in den frühen Phasen der Entwicklung. Die Laufzeit des Patentes ist also oft bereits weit fortgeschritten, wenn das Medikament in den Verkauf gelangt.

Erst mit dem Vergütungsentscheid werfen Medikamente das erste Mal Einnahmen für die Unternehmen ab. Diese müssen hoch genug sein, damit die Unternehmen wieder Risikokapital für die Erforschung neuer Medikamente haben.

Forschungszyklus

Illustrative Abbildung

Forschungszyklus: Grundlagenforschung, präklinische Phase, klinische Phase, Zulassung und Vergütung verursachen Ausgaben; nach der Vergütung bringen weitere Studien nach der Zulassung, Produktion und Vertrieb sowie Patentablauf Einnahmen.
Quellen: Interpharma (2026).

Medikamente kommen 10 Jahre nach Patentanmeldung auf den Markt

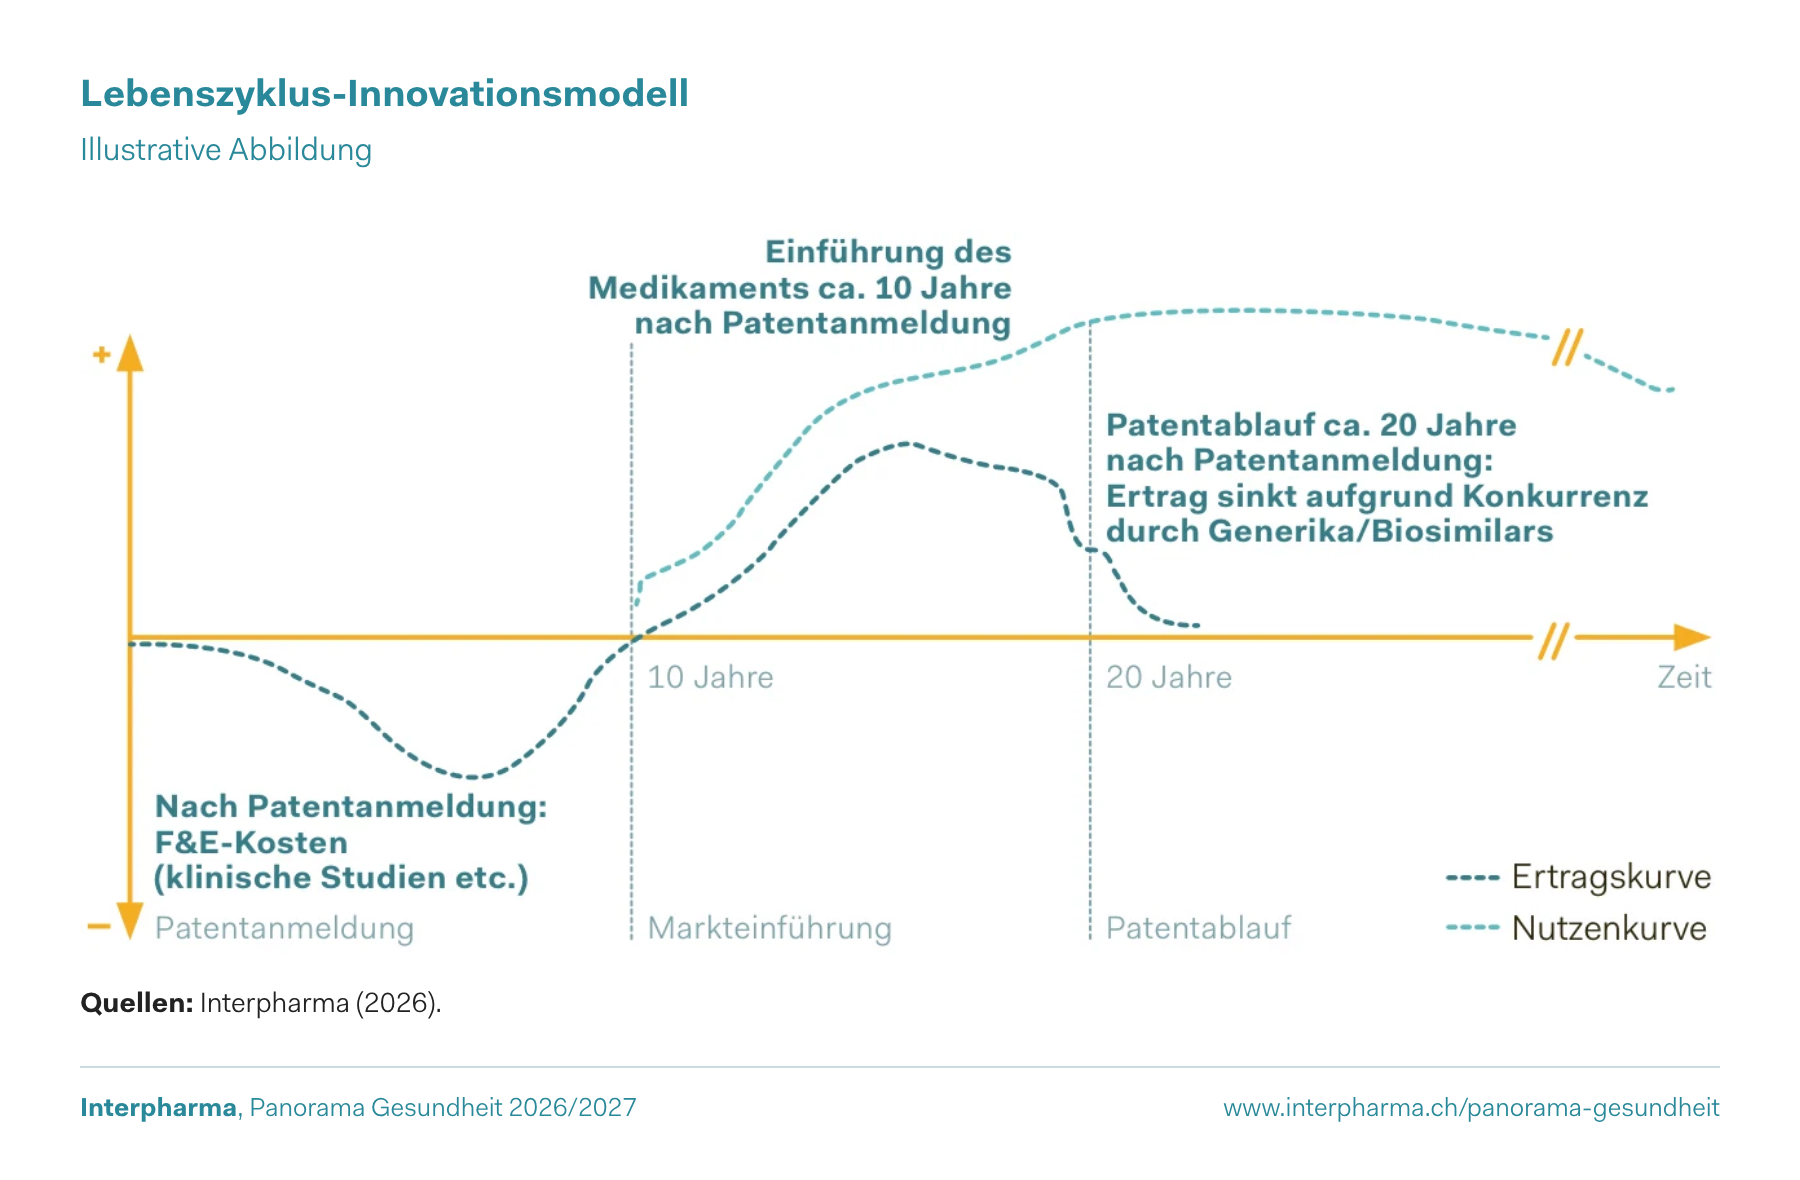
Die Entwicklung eines neuen Medikaments bringt hohe Kosten mit sich. Im Schnitt erreicht ein Medikament erst zehn Jahre nach der Patentanmeldung die Markteinführung. Erst dann kann eine Firma ihre Kosten wieder einspielen.

Wenn der Patentschutz nach ca. zehn weiteren Jahren abläuft, fällt der Preis massiv, insbesondere aufgrund der Nachahmerprodukte. Trotzdem profitieren die Patientinnen und Patienten auch noch Jahre nach dem Patentablauf von einstigen bahnbrechenden Therapien.

Dieser Preisverfall nach Patentablauf trägt zu einer nachhaltigen Finanzierung des Gesundheitswesens bei.

Lebenszyklus-Innovationsmodell

Illustrative Abbildung

Lebenszyklus-Innovationsmodell: Nach der Patentanmeldung F&E-Kosten (klinische Studien etc.), Einführung des Medikaments ca. 10 Jahre nach Patentanmeldung, Patentablauf ca. 20 Jahre nach Patentanmeldung: Ertrag sinkt aufgrund Konkurrenz durch Generika/Biosimilars; Ertragskurve und Nutzenkurve.
Quellen: Interpharma (2026).

Innovationen von heute sind die Generika/Biosimilars von morgen

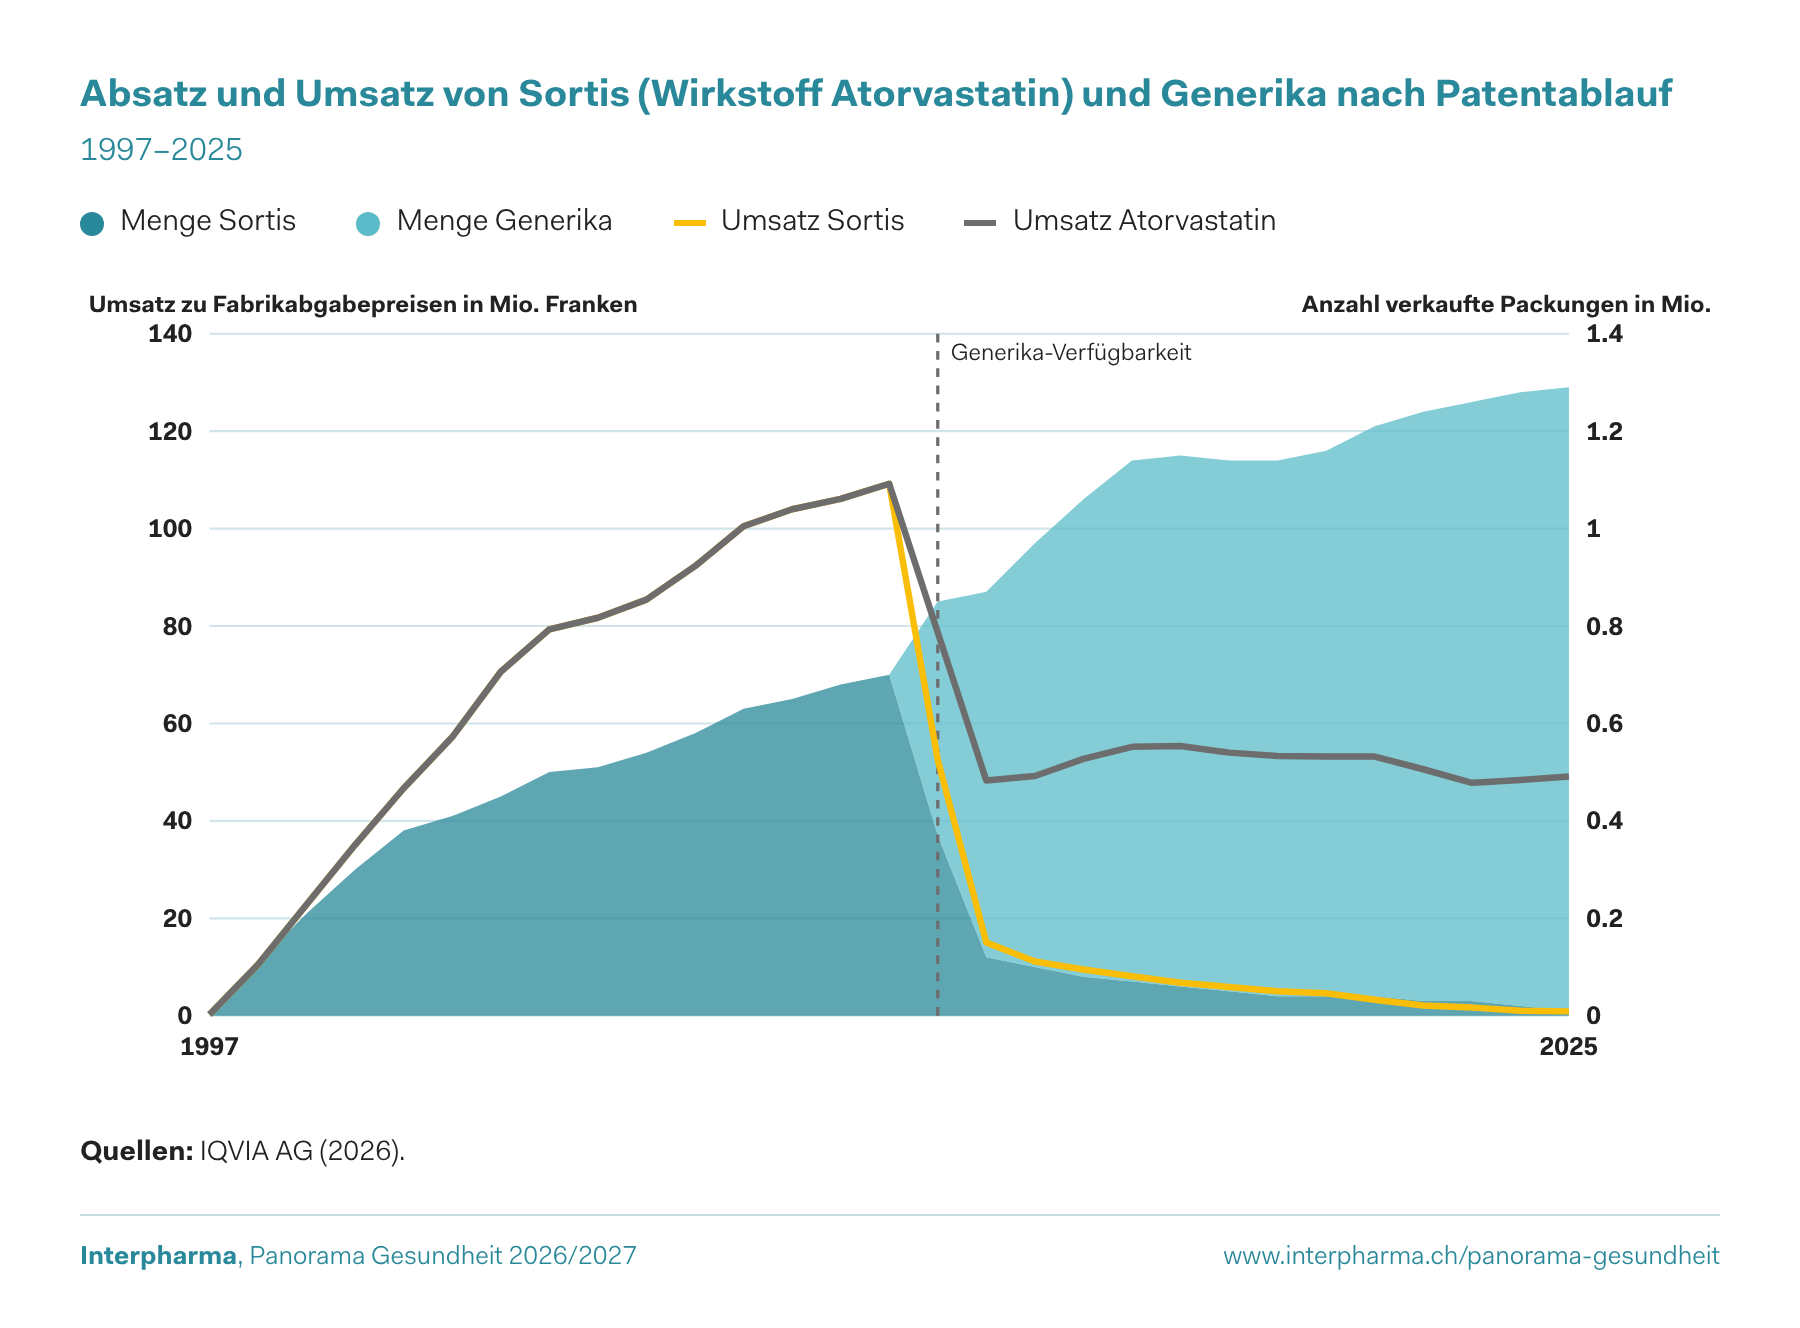
Der Cholesterinsenker Sortis war im Jahr 2011 ein innovativer Blockbuster und mit über 100 Mio. Franken Umsatz pro Jahr (FAP) das umsatzstärkste Produkt in der Schweiz.

Das Patent von Sortis ist 2012 abgelaufen und die Preise sind seither stark gefallen. Die Kosten für den im Medikament enthaltenen Wirkstoff Atorvastatin haben sich bis heute halbiert.

Heute profitieren mehr Patientinnen und Patienten von dieser einstigen Innovation – in Form von zahlreichen Generika mit dem Wirkstoff Atorvastatin. Zugleich sind die Gesamtkosten deutlich gesunken.

Absatz und Umsatz von Sortis (Wirkstoff Atorvastatin) und Generika nach Patentablauf

1997–2025

Quellen: IQVIA AG (2026).
Absatz und Umsatz von Sortis (Wirkstoff Atorvastatin) und Generika nach Patentablauf
JahrUmsatz SortisUmsatz AtorvastatinMenge SortisMenge Generika
19970.20.20.00.0
199810.510.50.10.0
199922.822.80.20.0
200035.135.10.30.0
200146.746.70.40.0
200257.257.20.40.0
200370.670.60.50.0
200479.379.30.50.0
200581.781.70.50.0
200685.485.40.50.0
200792.392.30.60.0
2008100.5100.50.60.0
2009104.0104.00.70.0
2010106.1106.10.70.0
2011109.2109.20.70.0
201252.578.70.40.5
201315.048.30.10.8
201411.149.20.10.9
20159.552.70.11.0
20168.155.20.11.1
20176.855.40.11.1
20185.954.00.11.1
20195.053.30.01.1
20204.653.20.01.1
20213.353.20.01.2
20222.150.60.01.2
20231.747.80.01.2
20241.048.40.01.3
20250.949.10.01.3

Marktanreize verbessern die Versorgung mit Antibiotika

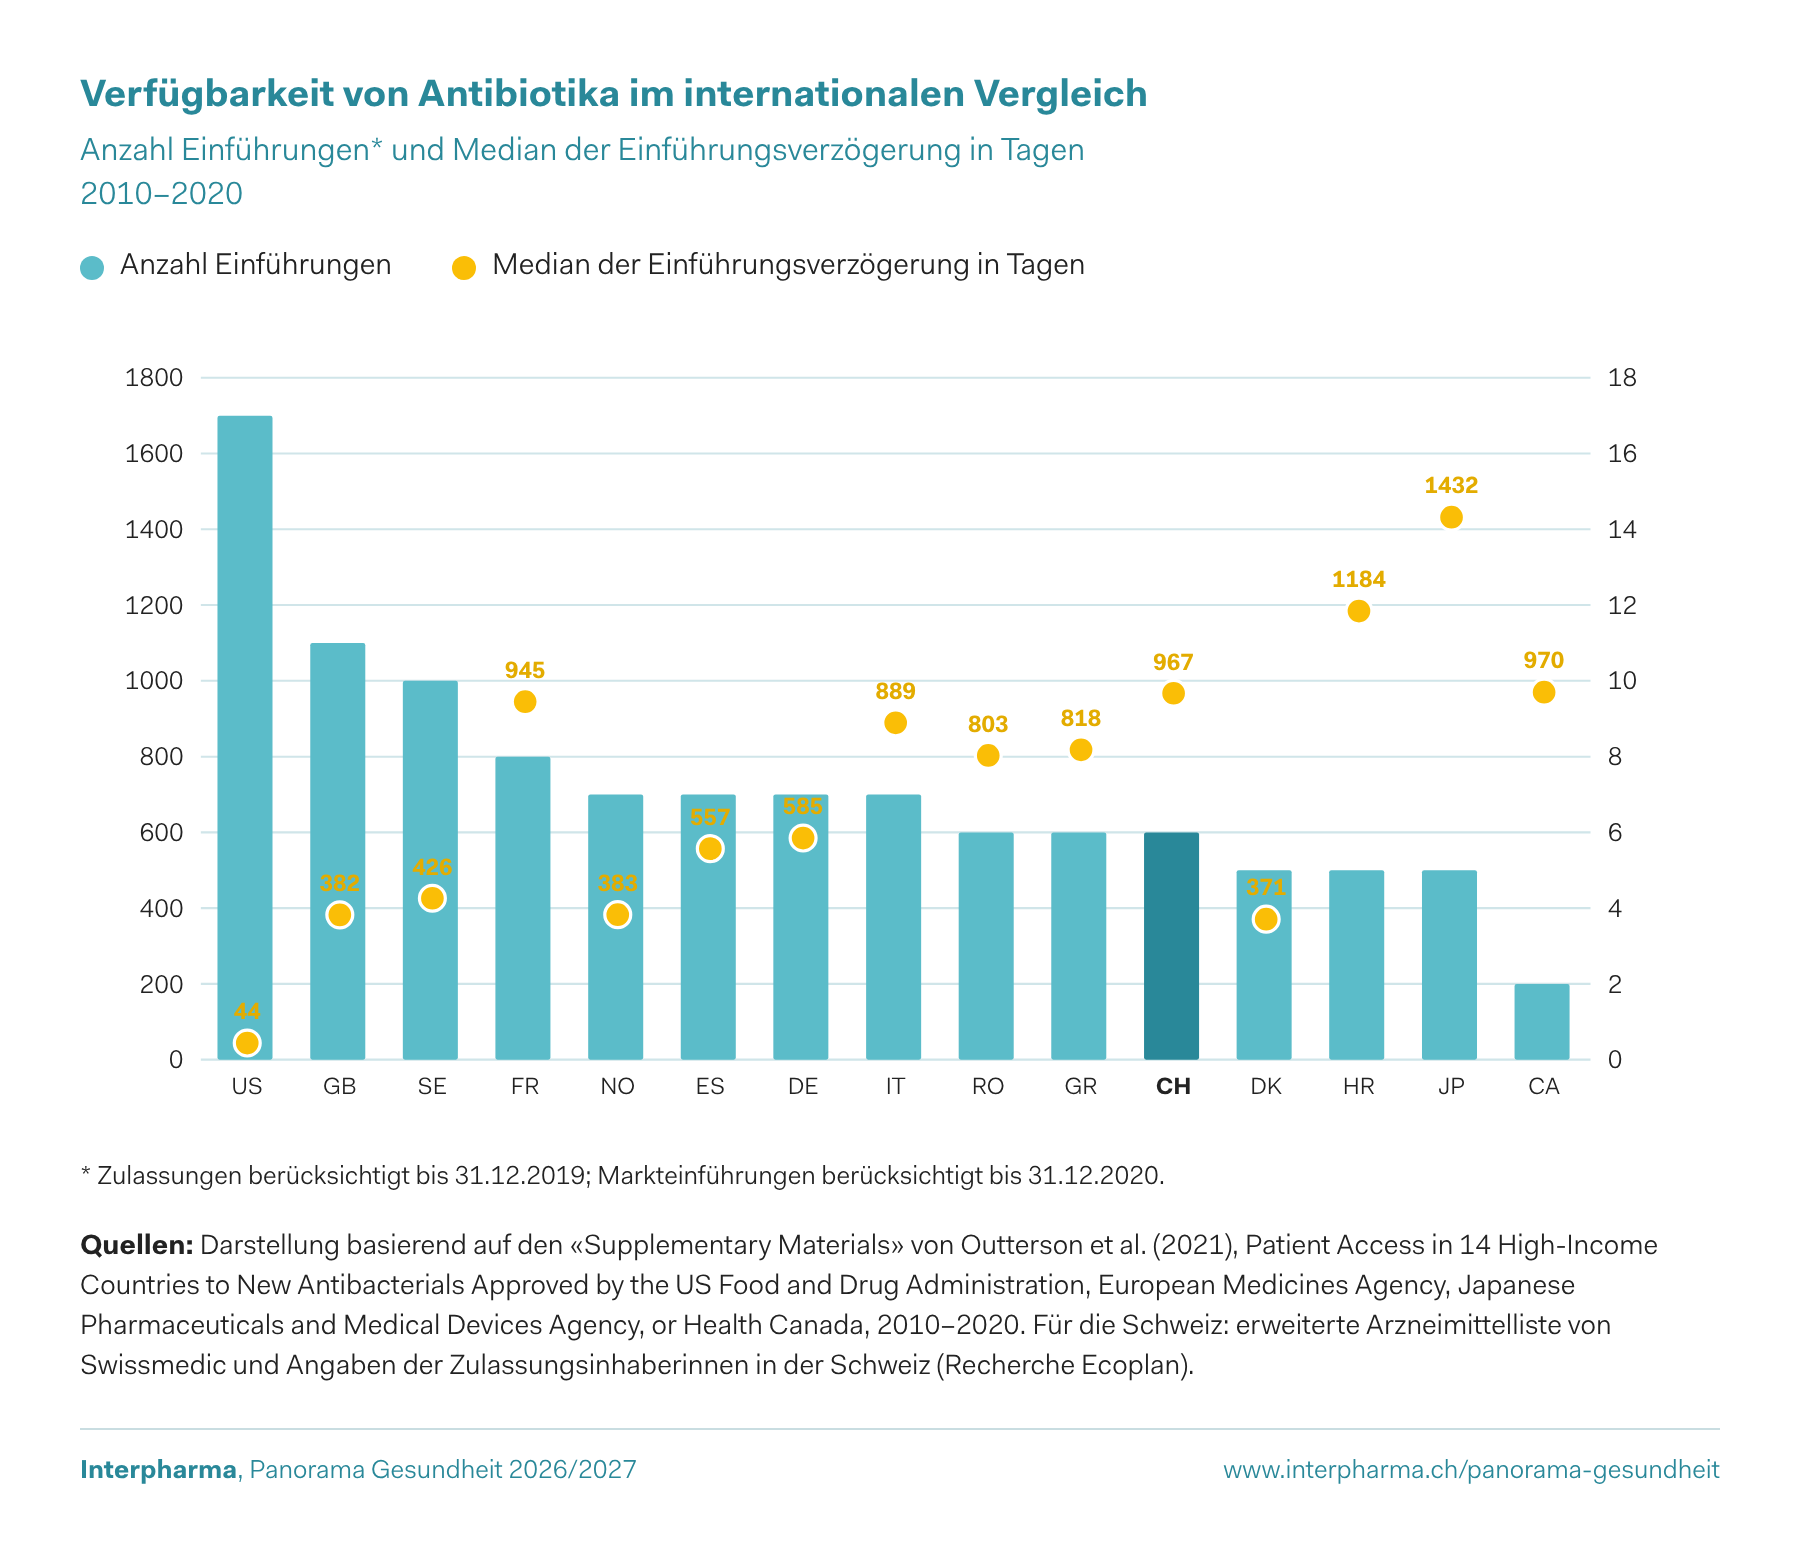
Die Entwicklung neuer Antibiotika ist teuer und hat eine Misserfolgsrate von 97%. Aufgrund schneller Resistenzbildung müssen sie sparsam eingesetzt werden, was einen funktionierenden Markt verhindert.

Da die Entwicklung neuer Antibiotika riskant und unrentabel ist, nutzen Länder wie die USA, UK und Schweden Anreizsysteme. Dadurch waren die meisten der 18 zwischen 2010 und 2020 zugelassenen antibakteriellen Substanzen dort schnell verfügbar.

In der Schweiz wurden im gleichen Zeitraum nur sechs dieser 18 Substanzen zugelassen und mit einer Verzögerung von über 2.5 Jahren auf den Markt gebracht.

* Zulassungen berücksichtigt bis 31.12.2019; Markteinführungen berücksichtigt bis 31.12.2020.

Verfügbarkeit von Antibiotika im internationalen Vergleich

Anzahl Einführungen* und Median der Einführungsverzögerung in Tagen
2010–2020

Quellen: Darstellung basierend auf den «Supplementary Materials» von Outterson et al. (2021), Patient Access in 14 High-Income Countries to New Antibacterials Approved by the US Food and Drug Administration, European Medicines Agency, Japanese Pharmaceuticals and Medical Devices Agency, or Health Canada, 2010–2020. Für die Schweiz: erweiterte Arzneimittelliste von Swissmedic und Angaben der Zulassungsinhaberinnen in der Schweiz (Recherche Ecoplan).
Verfügbarkeit von Antibiotika im internationalen Vergleich
KategorieAnzahl EinführungenMedian der Einführungsverzögerung in Tagen
US1744
GB11382
SE10426
FR8945
NO7383
ES7557
DE7585
IT7889
RO6803
GR6818
CH6967
DK5371
HR51184
JP51432
CA2970

Niedrige Erfolgsquote macht die Entwicklung von Medikamenten kostenintensiv

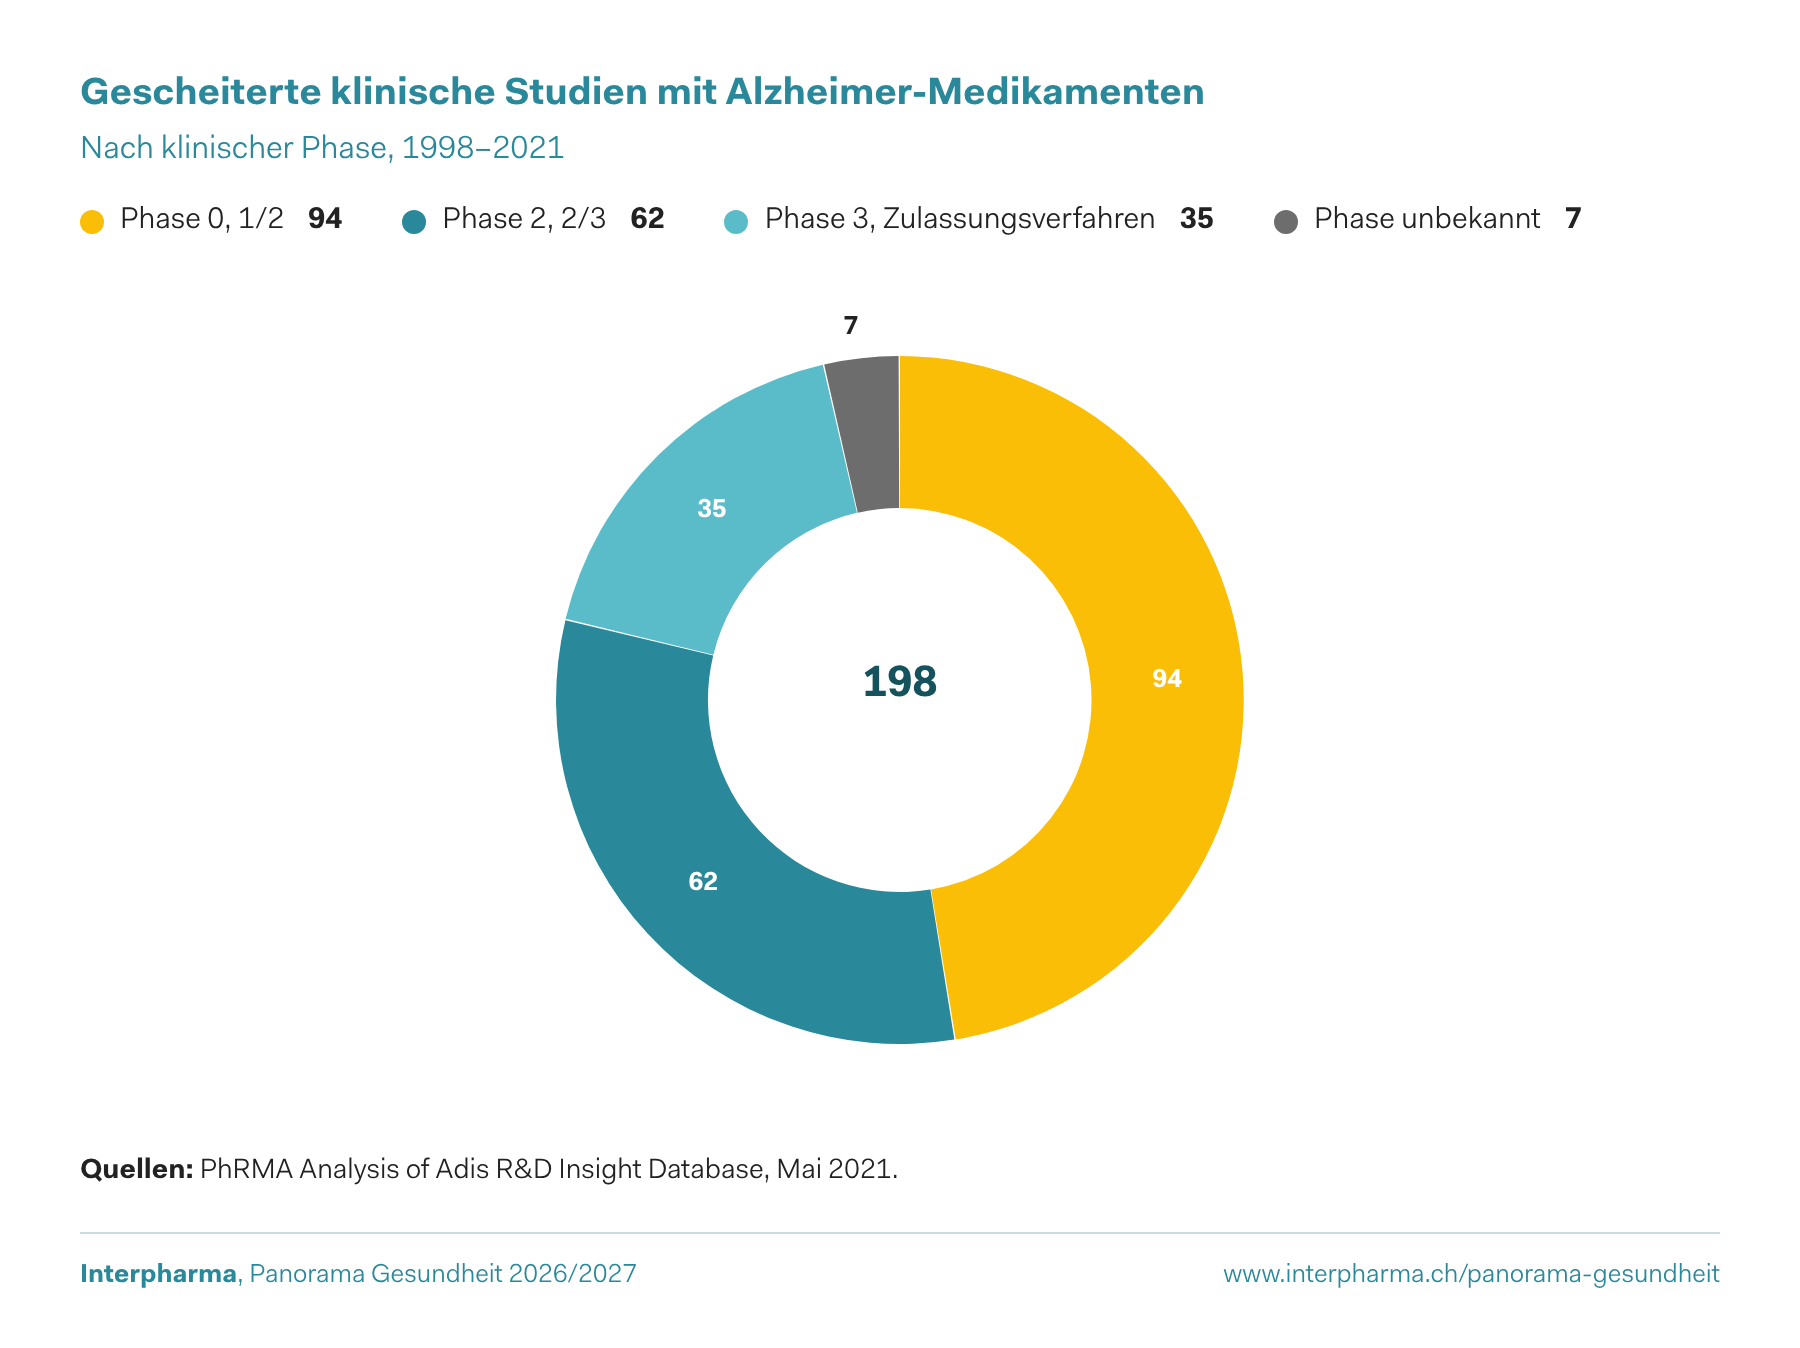
Die Pharmafirmen tragen bei der Entwicklung eines neuen Medikaments ein grosses Verlustrisiko. Zwischen 1998 und 2021 gab es 198 erfolglose Versuche, ein Alzheimer-Medikament zu entwickeln. Die Misserfolgsrate beträgt 98%.

Es wird geschätzt, dass alleine zwischen 1995 und 2021 mehr als 58.5 Mrd. US-Dollar für die Alzheimer-Forschung aufgewendet wurden.

Mit dem Erfolg eines Medikaments müssen die Unternehmen auch die Erforschung nicht erfolgreicher Medikamente finanzieren können. Ohne diese Quersubventionierung fehlen die Mittel für die Erforschung neuer Medikamente.

Gescheiterte klinische Studien mit Alzheimer-Medikamenten

Nach klinischer Phase, 1998–2021

Quellen: PhRMA Analysis of Adis R&D Insight Database, Mai 2021.
Gescheiterte klinische Studien mit Alzheimer-Medikamenten
KategorieAnteil in %
Phase 0, 1/294
Phase 2, 2/362
Phase 3, Zulassungsverfahren35
Phase unbekannt7

Ein neues Medikament erfordert Milliardeninvestitionen

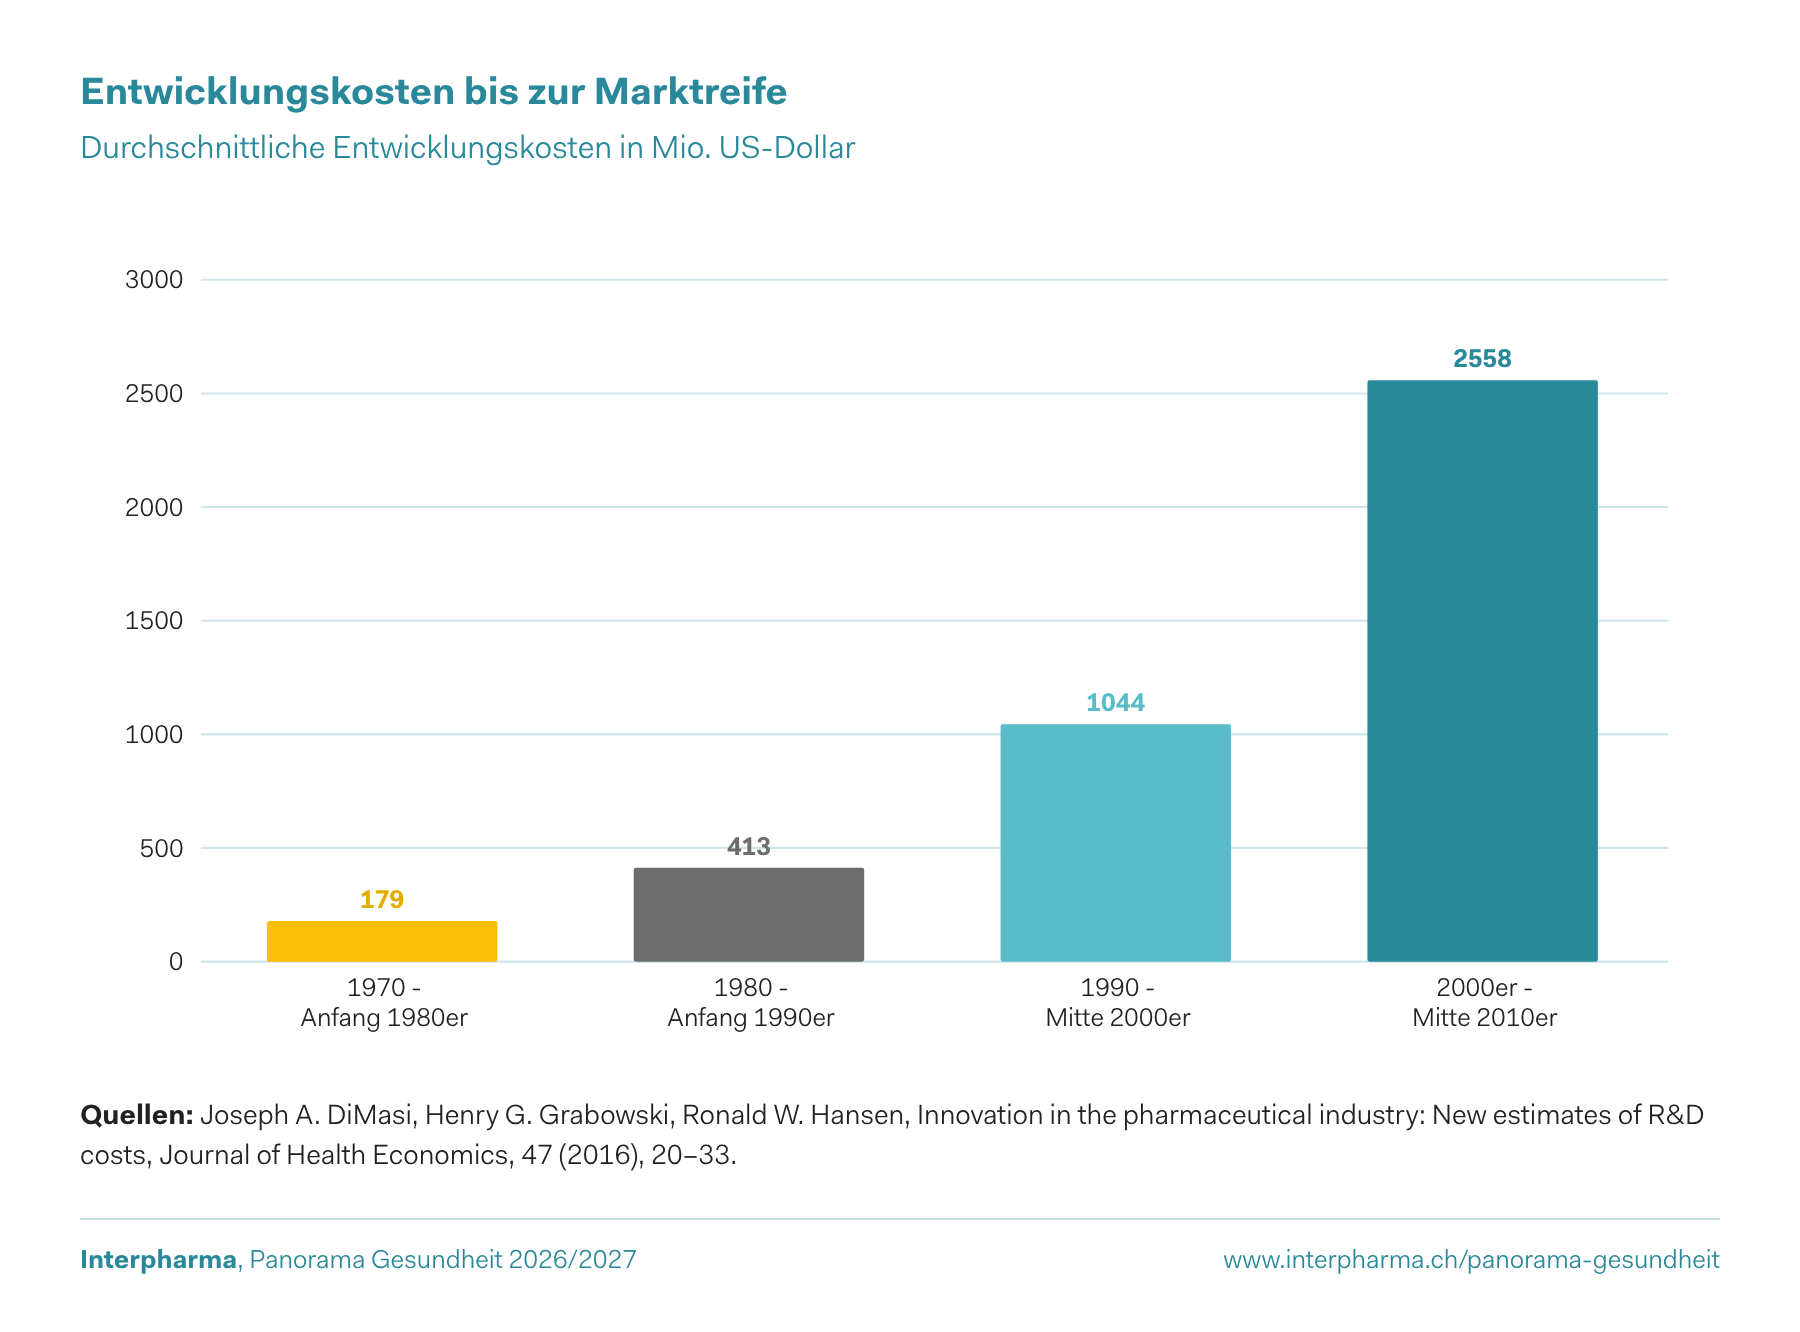
Bis ein neues Medikament die Marktreife erlangt, vergehen im Durchschnitt rund zwölf Jahre – ein Hochrisikogeschäft angesichts der hohen Misserfolgsrate.

Von der Forschung und der Entwicklung bis zur Marktreife kostet der Prozess im Schnitt 2.6 Mrd. US-Dollar. Je nach Krankheitsfeld oder Unternehmen können die Kosten aber bedeutend höher ausfallen.

Damit ist die Entwicklung eines neuen Medikaments heute rund zweieinhalbmal so teuer wie in den 1990er-Jahren und 14-mal teurer als noch in den 1970er-Jahren.

Entwicklungskosten bis zur Marktreife

Durchschnittliche Entwicklungskosten in Mio. US-Dollar

Quellen: Joseph A. DiMasi, Henry G. Grabowski, Ronald W. Hansen, Innovation in the pharmaceutical industry: New estimates of R&D costs, Journal of Health Economics, 47 (2016), 20–33.
Entwicklungskosten bis zur Marktreife (Mio. USD)
KategorieEntwicklungskosten bis zur Marktreife
1970 - Anfang 1980er179
1980 - Anfang 1990er413
1990 - Mitte 2000er1044
2000er - Mitte 2010er2558

Die Pharmabranche investiert überdurchschnittlich in Forschung und Entwicklung

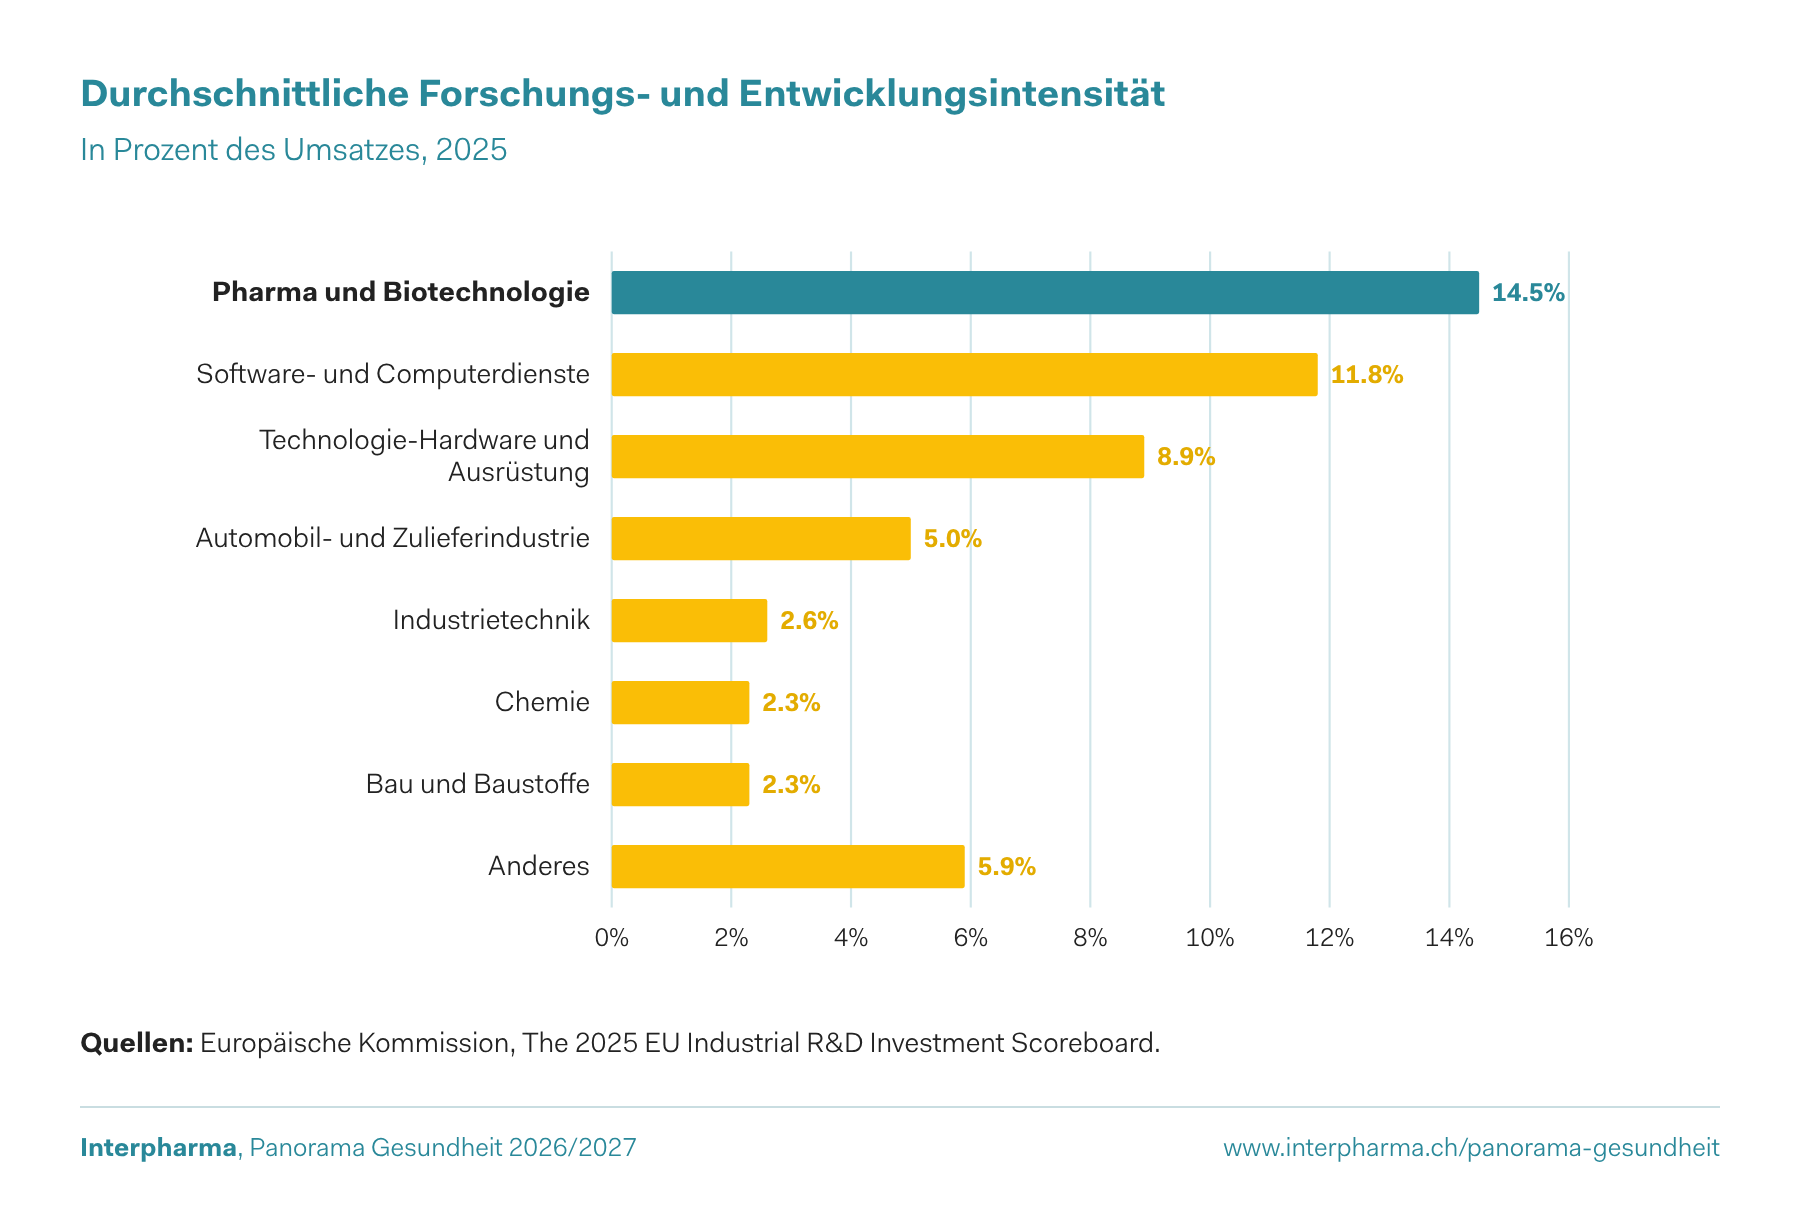
Die Forschungsintensität gibt an, wie viele Prozent des erzielten Umsatzes zurück in Forschung und Entwicklung fliessen.

Die Pharma- und Biotechbranche investiert gut 14.5% des Umsatzes direkt wieder in Forschung und Entwicklung neuer Produkte. Im Branchenvergleich ist dies ein absoluter Spitzenwert.

Die Pharmabranche investiert damit deutlich mehr als andere innovative Industrien wie etwa Software, Computerdienste oder Technologie-Hardware.

Durchschnittliche Forschungs- und Entwicklungsintensität

In Prozent des Umsatzes, 2025

Quellen: Europäische Kommission, The 2025 EU Industrial R&D Investment Scoreboard.
Durchschnittliche Forschungs- und Entwicklungsintensität (in %)
KategorieDurchschnittliche Forschungs- und Entwicklungsintensität
Pharma und Biotechnologie14.5
Software- und Computerdienste11.8
Technologie-Hardware und Ausrüstung8.9
Automobil- und Zulieferindustrie5.0
Industrietechnik2.6
Chemie2.3
Bau und Baustoffe2.3
Anderes5.9

Rendite auf Forschungsinvestitionen reflektiert das Risiko

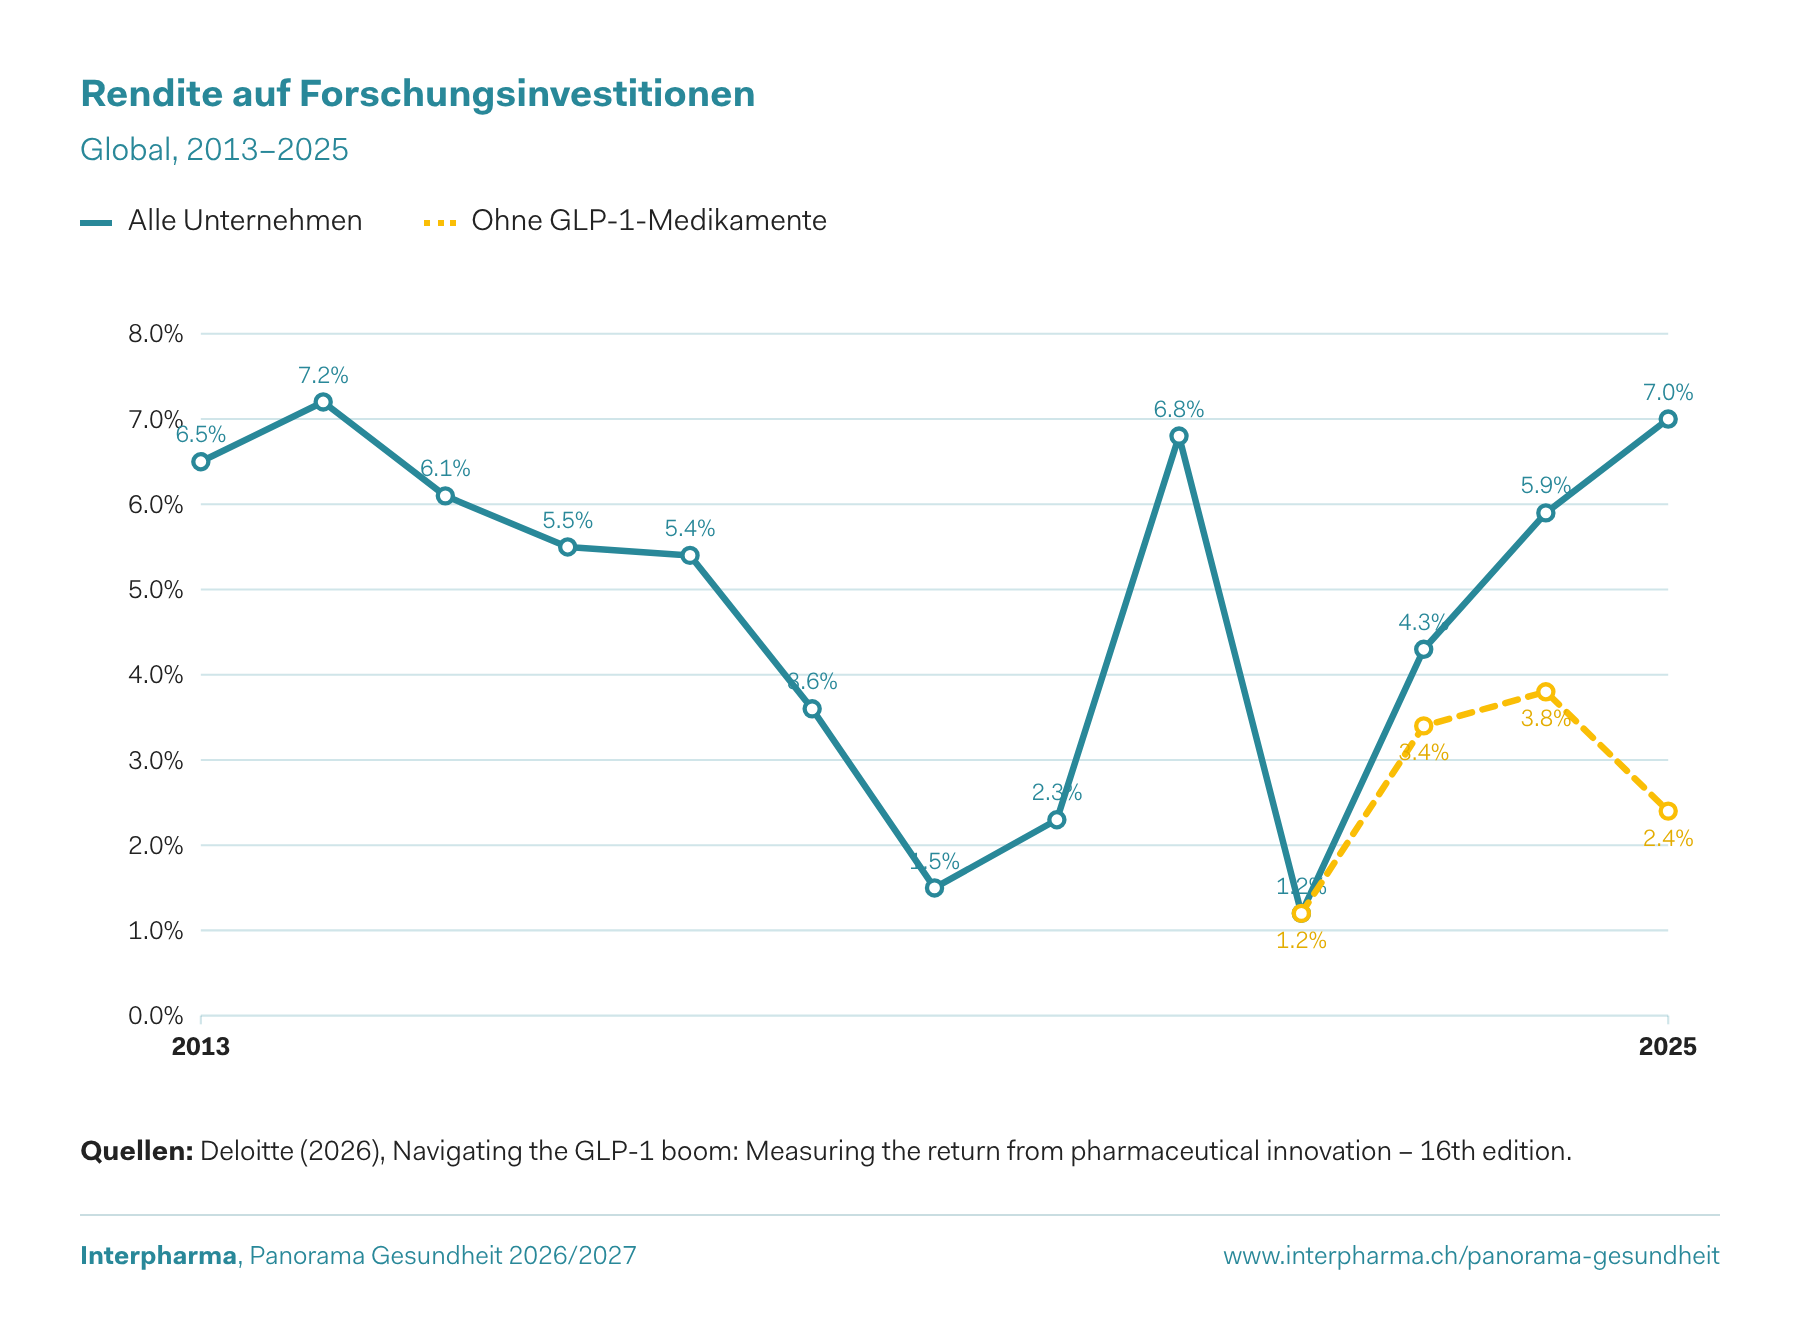
Die Innovationsrendite im Bereich Forschung und Entwicklung (F&E) der weltweit 20 grössten Pharmaunternehmen ist in den letzten Jahren gestiegen und beträgt im Jahr 2025 7%.

Vor allem Unternehmen mit GLP-1/GIP-Projekten in der späten Entwicklungsphase treiben dieses Wachstum. Werden solche Projekte ausgeklammert, steht die Innovationsrendite 2025 nur noch bei 2.4%.

Studien zeigen, dass die risikogewichteten Renditen in der Pharmabranche tiefer sind als in vergleichbaren Branchen. Zudem sind die stetig steigenden F&E-Kosten eine Herausforderung für die Unternehmen.

Rendite auf Forschungsinvestitionen

Global, 2013–2025

Quellen: Deloitte (2026), Navigating the GLP-1 boom: Measuring the return from pharmaceutical innovation – 16th edition.
Rendite auf Forschungsinvestitionen (in %)
JahrAlle UnternehmenOhne GLP-1-Medikamente
20136.5None
20147.2None
20156.1None
20165.5None
20175.4None
20183.6None
20191.5None
20202.3None
20216.8None
20221.21.2
20234.33.4
20245.93.8
20257.02.4

Knapp ein Drittel der privaten Ausgaben für Forschung und Entwicklung trägt die Pharmabranche

Im Jahr 2023 wurden insgesamt 25.9 Mrd. Franken in Forschung und Entwicklung (F&E) am Standort Schweiz investiert.

Rund 70% dieser Investitionen kamen aus der Privatwirtschaft. Mit einem Anteil von 31% an den privaten Forschungsausgaben ist die Pharmabranche der wichtigste Investor. Weitere wichtige Forschungsbranchen sind die ICT- und die Maschinen-Branche.

Die Bedeutung der Pharmabranche ist sogar noch höher einzuschätzen, da mit externen Forschungsaufträgen zusätzlich ein grosser Teil von Labors und Forschungseinrichtungen finanziert wird, die in die Branche Forschung und Entwicklung fallen.

* Bezeichnet private Labors für Forschung und Entwicklung (Auftragnehmer)

Ausgaben für Forschung und Entwicklung

Gesamtinvestitionen öffentlicher und privater Sektor; Privatwirtschaft aufgesplittet nach Branchen, 2023

Quellen: Bundesamt für Statistik (2025), Forschung und Entwicklung in der Schweiz 2023.
Ausgaben für Forschung und Entwicklung (in %)
KategorieAnteil in %
Privatwirtschaft69.4
Hochschulen28.4
Bund0.9
NGO1.3
Privatwirtschaft: Pharma31
Privatwirtschaft: Forschung und Entwicklung*16
Privatwirtschaft: ICT13
Privatwirtschaft: Maschinen10
Privatwirtschaft: Chemie3
Privatwirtschaft: Rest27

75% der angewandten Forschung in der Schweiz werden von der Privatwirtschaft durchgeführt

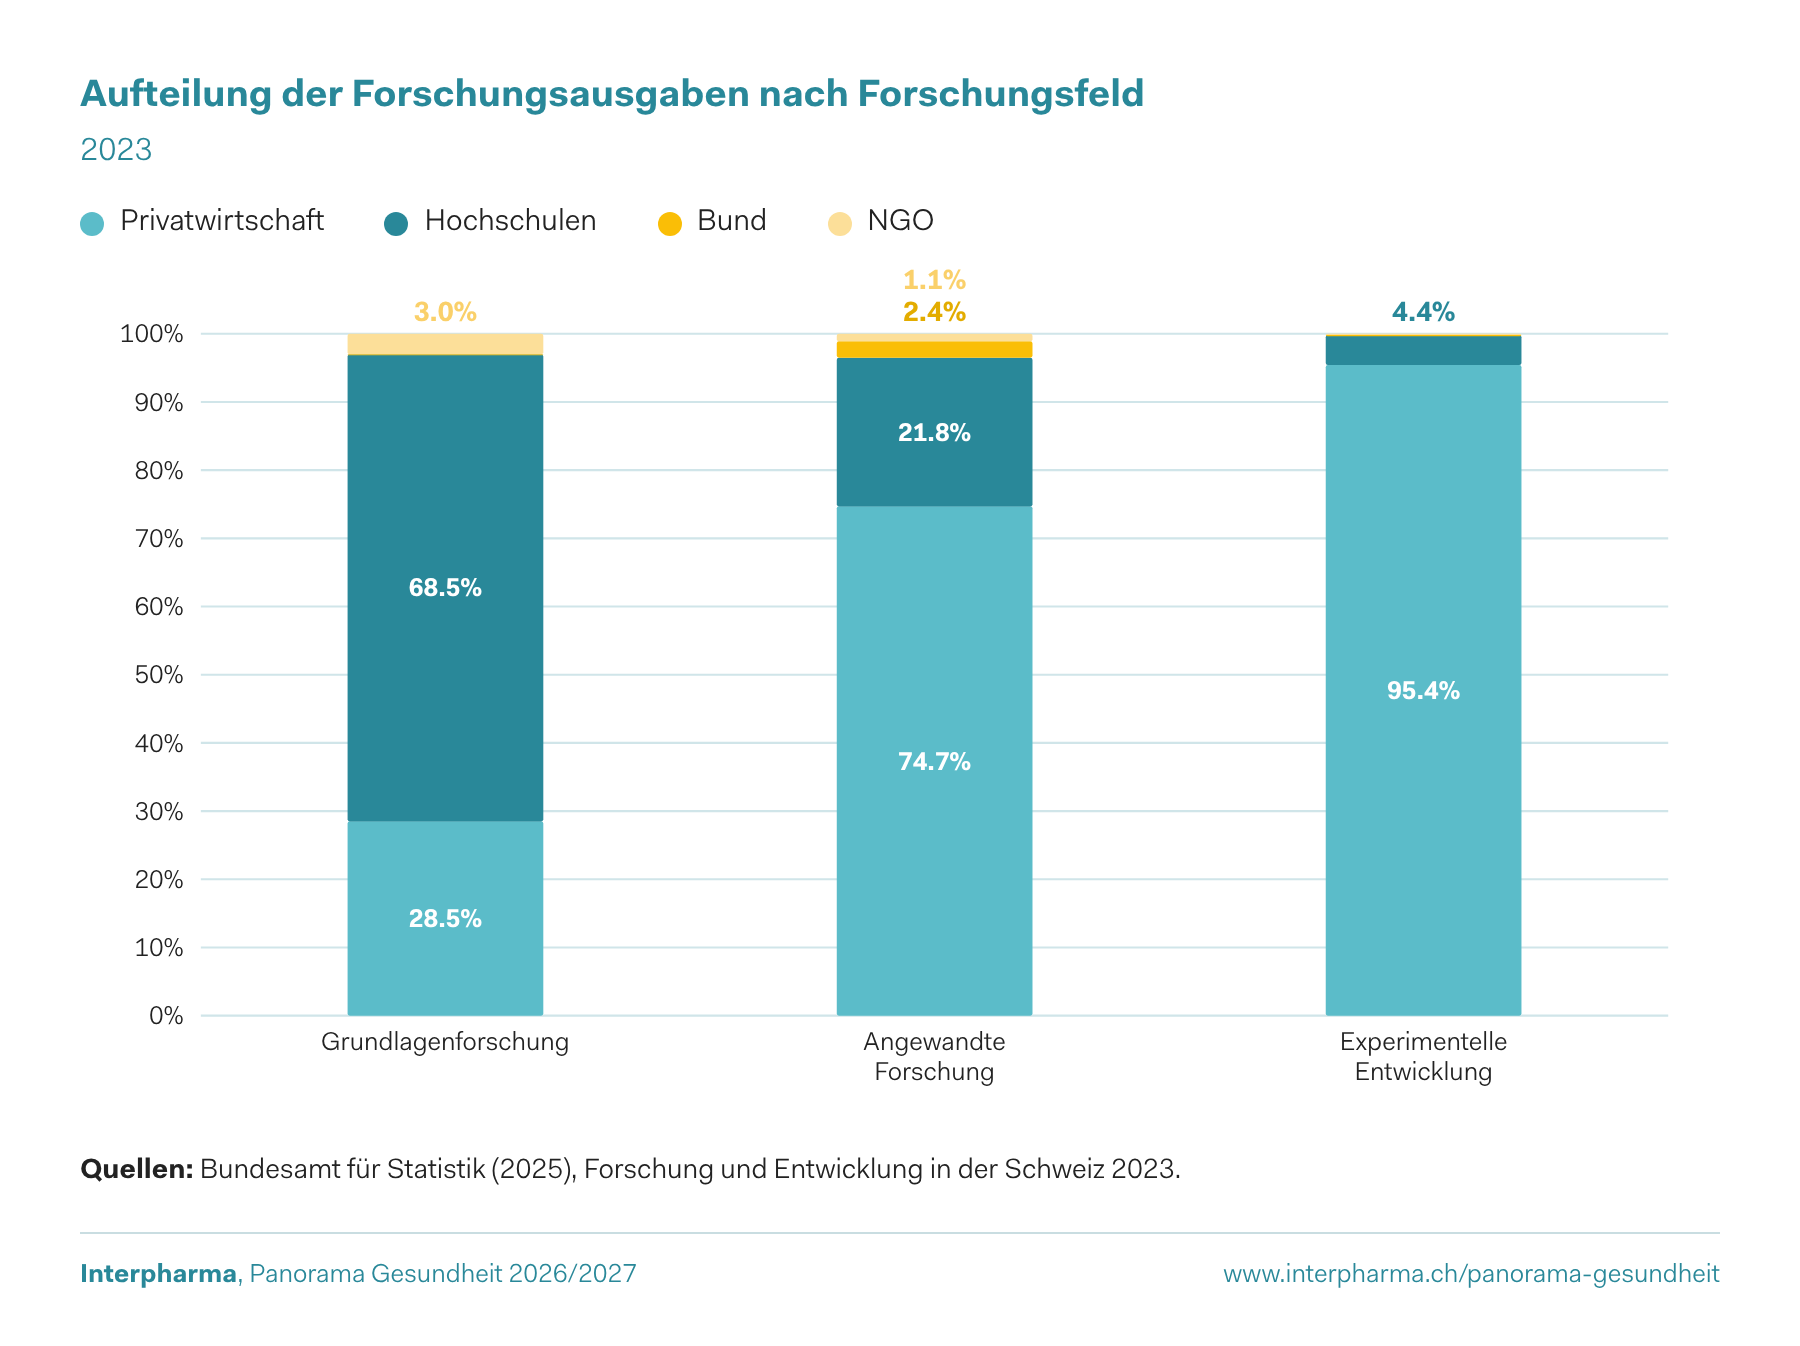
Die Forschungsausgaben (2023: 25.9 Mrd. Franken) teilen sich in Grundlagenforschung, angewandte Forschung und experimentelle Entwicklung auf.

28.5% der Grundlagenforschung in der Schweiz werden von der Privatwirtschaft, 68.5% von den Hochschulen durchgeführt.

74.7% der angewandten Forschung werden von der Privatwirtschaft durchgeführt. Bei der experimentellen Entwicklung liegt dieser Anteil sogar bei 95.4%.

Aufteilung der Forschungsausgaben nach Forschungsfeld

2023

Quellen: Bundesamt für Statistik (2025), Forschung und Entwicklung in der Schweiz 2023.
Aufteilung der Forschungsausgaben nach Forschungsfeld (in %)
KategoriePrivatwirtschaftHochschulenBundNGO
Grundlagenforschung28.568.503.0
Angewandte Forschung74.721.82.41.1
Experimentelle Entwicklung95.44.40.00.2

Die Pharmabranche investiert weltweit 174 Mrd. US-Dollar in neue Medikamente

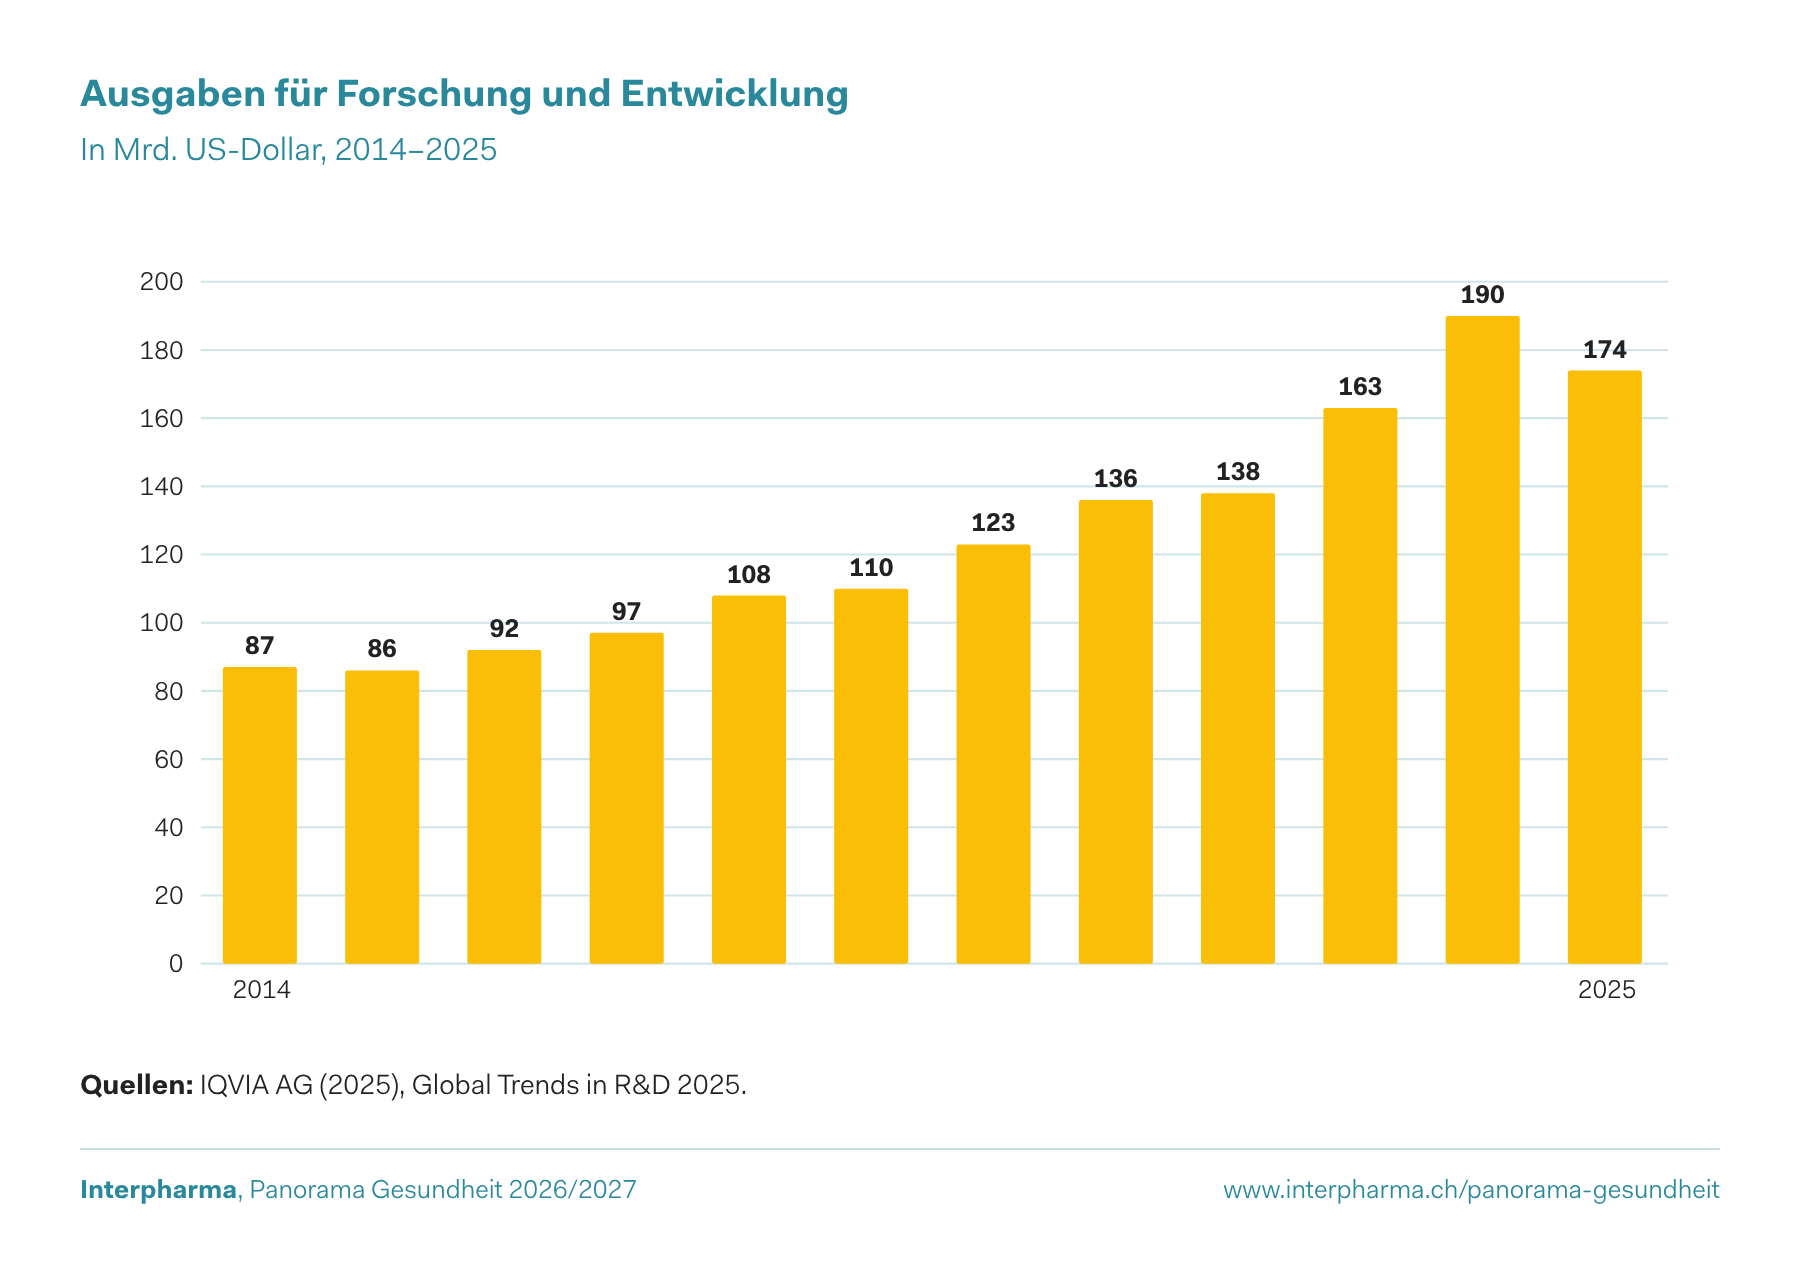
Im Jahr 2025 investierten die 15 grössten Pharmaunternehmen weltweit zusammen rund 174 Mrd. US-Dollar in Forschung und Entwicklung. Damit haben sich die weltweiten Forschungsausgaben seit 2014 verdoppelt.

Im Vergleich zum Vorjahr sind die weltweiten Ausgaben für Forschung und Entwicklung leicht zurückgegangen.

Ausgaben für Forschung und Entwicklung

In Mrd. US-Dollar, 2014–2025

Quellen: IQVIA AG (2025), Global Trends in R&D 2025.
Ausgaben für Forschung und Entwicklung (Mrd. USD)
KategorieAusgaben für Forschung und Entwicklung
201487
201586
201692
201797
2018108
2019110
2020123
2021136
2022138
2023163
2024190
2025174

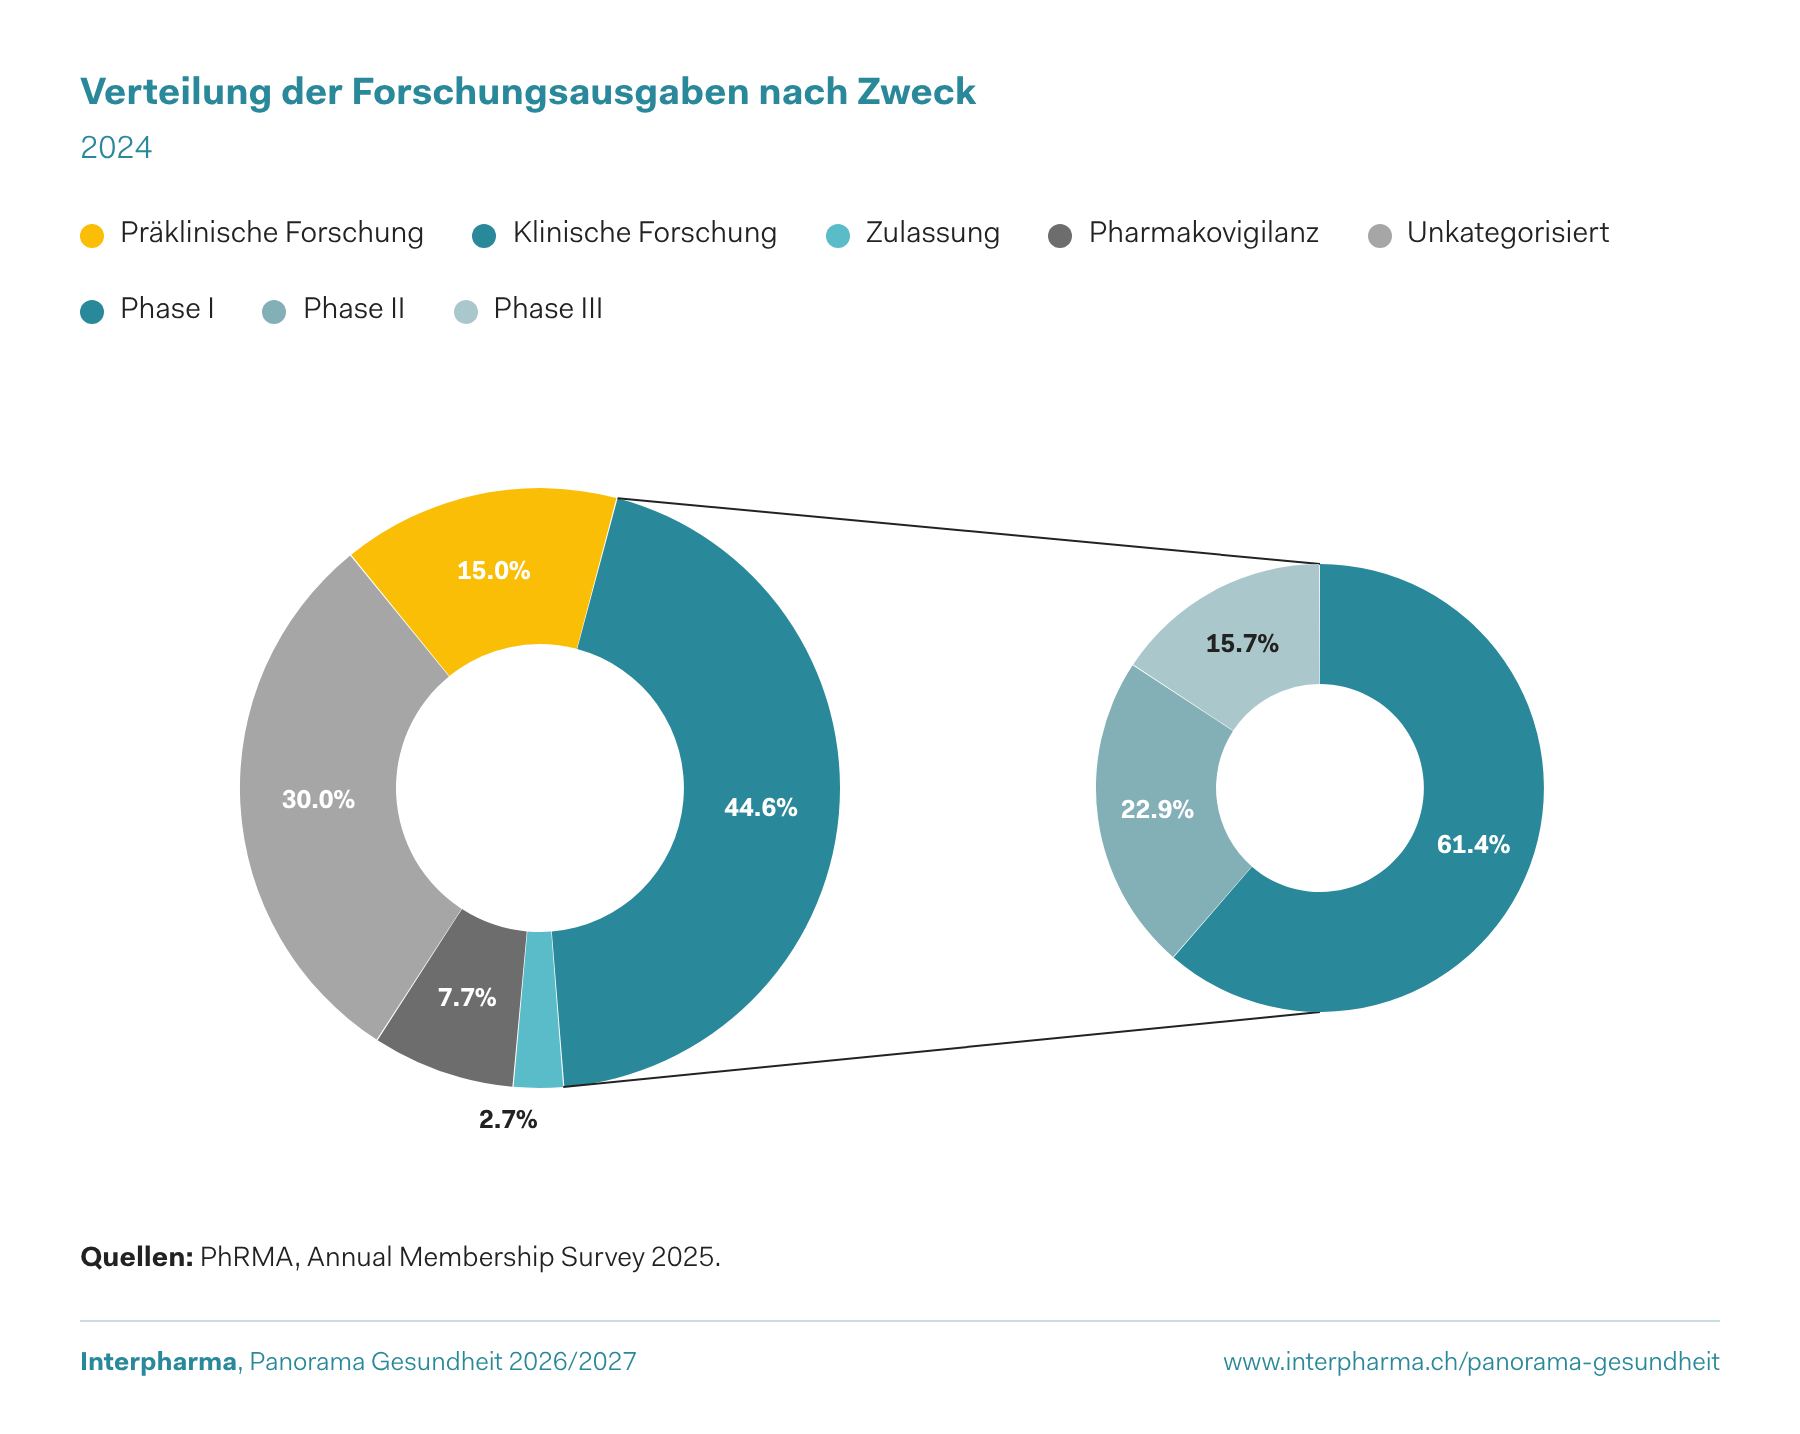
Fast die Hälfte der Forschungsausgaben geht in klinische Versuche

Rund 45% der Pharmaforschungsausgaben gehen in klinische Versuche, die in den Phasen I bis III die Wirksamkeit und die Sicherheit von Medikamenten für Menschen erproben.

Bevor Medikamente am Menschen angewendet werden können, werden sie in der präklinischen Phase umfassend auf ihre Wirksamkeit und Sicherheit geprüft. Wo keine geeigneten Alternativmethoden verfügbar sind, umfasst dies auch Tierversuche. Diese Untersuchungen sind gesetzlich vorgeschrieben und dienen dem Schutz der Patientinnen und Patienten vor unerwünschten Nebenwirkungen.

Nach der Markteinführung wird ein neues Medikament weiterhin überwacht, um die Sicherheit zu gewährleisten.

Verteilung der Forschungsausgaben nach Zweck

2024

Quellen: PhRMA, Annual Membership Survey 2025.
Verteilung der Forschungsausgaben nach Zweck (in %)
KategorieAnteil in %
Klinische Forschung44.6
Zulassung2.7
Pharmakovigilanz7.7
Unkategorisiert30.0
Präklinische Forschung15.0
Phase I61.4%
Phase II22.9%
Phase III15.7%

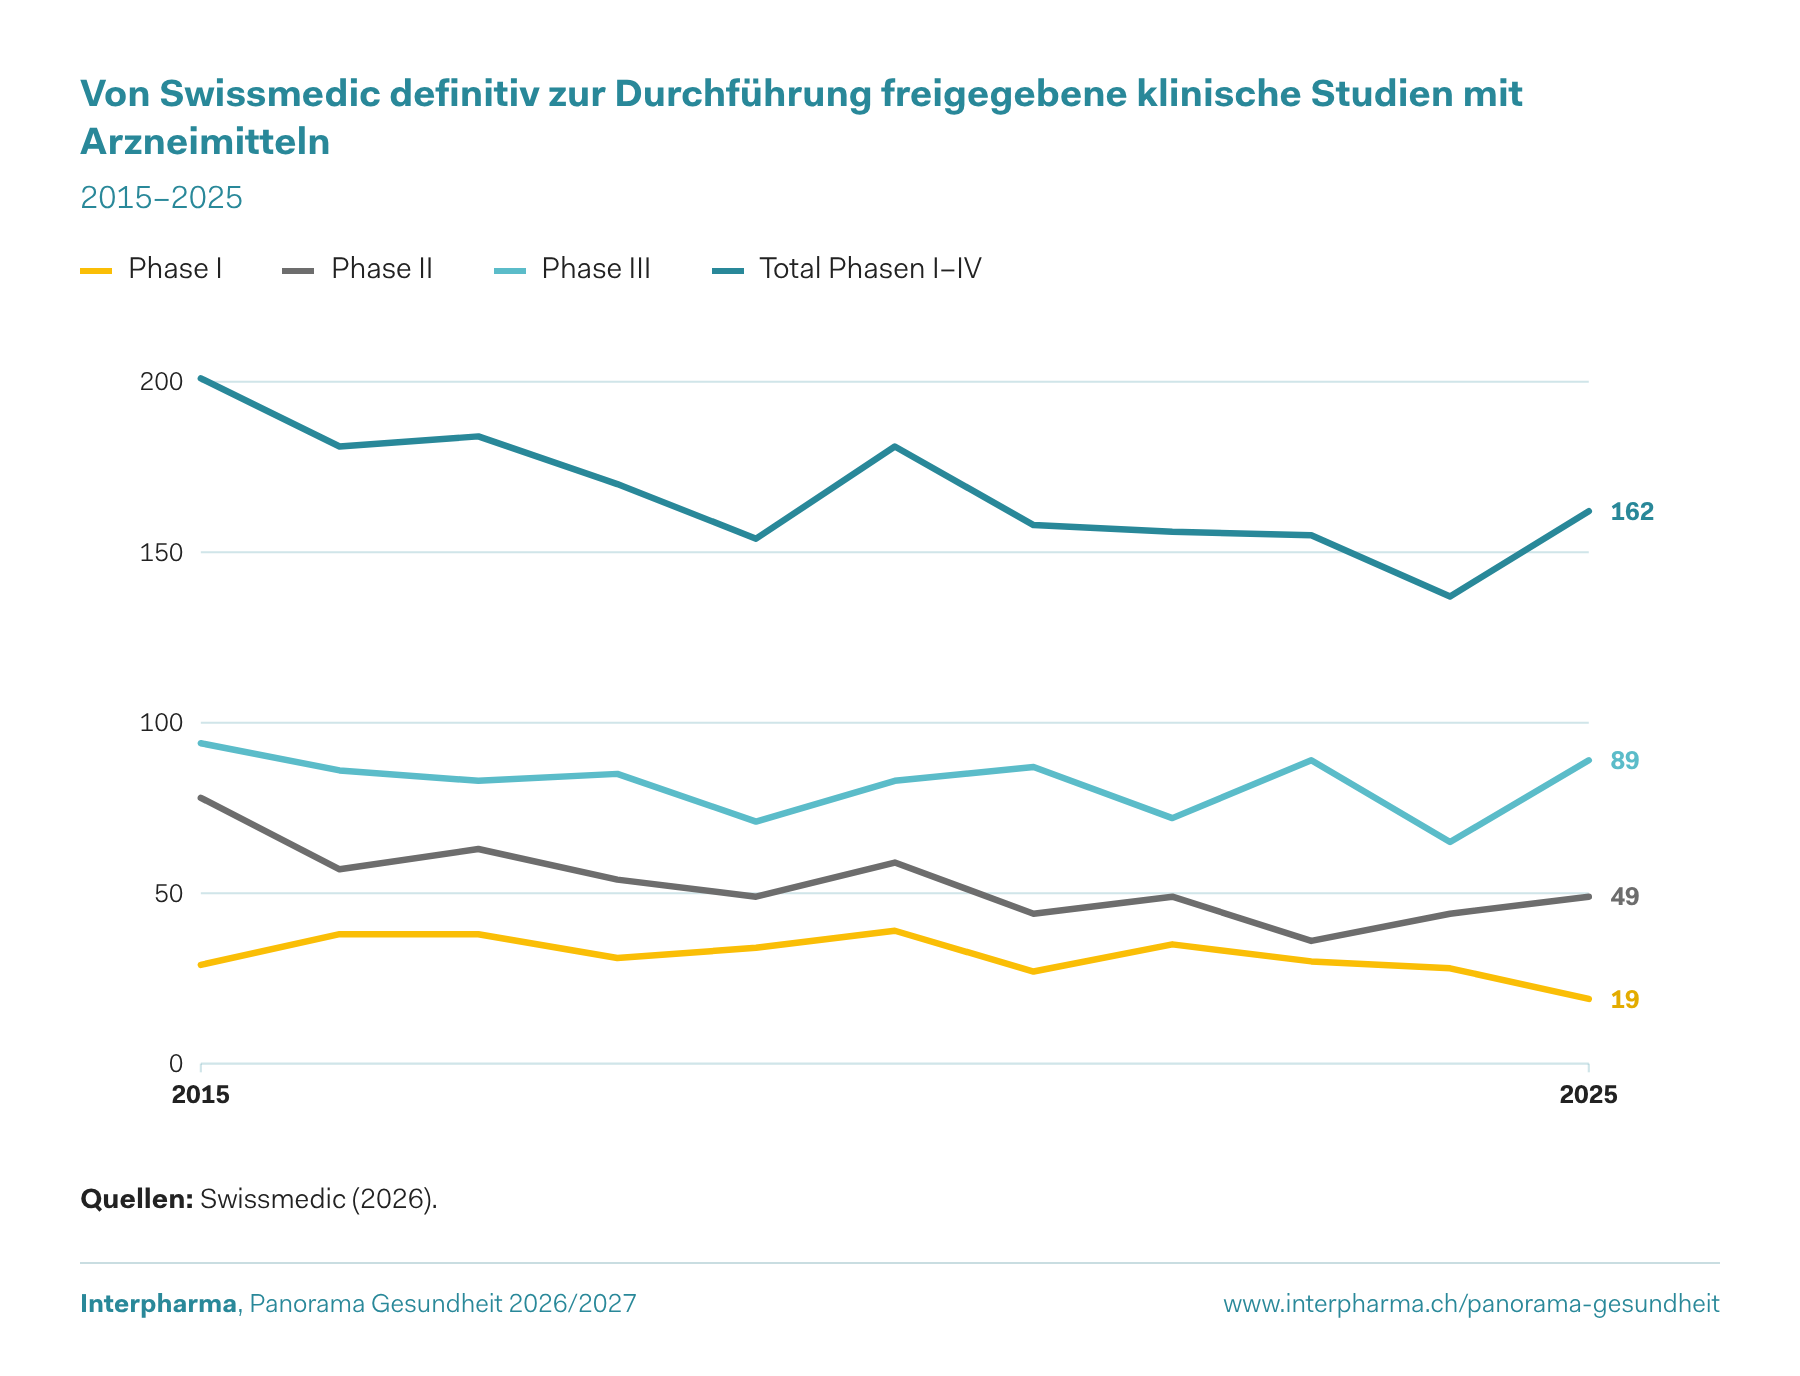
Anzahl bewilligter klinischer Studien geht zurück

Im Jahr 2025 wurden 162 klinische Studien von Swissmedic zur Durchführung in der Schweiz bewilligt.

Das entspricht zwar einer leichten Verbesserung im Vergleich zum Vorjahr, liegt jedoch immer noch markant unter dem Niveau von vor zehn Jahren.

Die seit Jahren insgesamt sinkende Anzahl Studien zeigt, dass die Rahmenbedingungen für die klinische Forschung in der Schweiz nicht ideal sind.

Von Swissmedic definitiv zur Durchführung freigegebene klinische Studien mit Arzneimitteln

2015–2025

Quellen: Swissmedic (2026).
Von Swissmedic definitiv zur Durchführung freigegebene klinische Studien mit Arzneimitteln (Studien)
JahrPhase IPhase IIPhase IIITotal Phasen I–IV
2015297894201
2016385786181
2017386383184
2018315485170
2019344971154
2020395983181
2021274487158
2022354972156
2023303689155
2024284465137
2025194989162

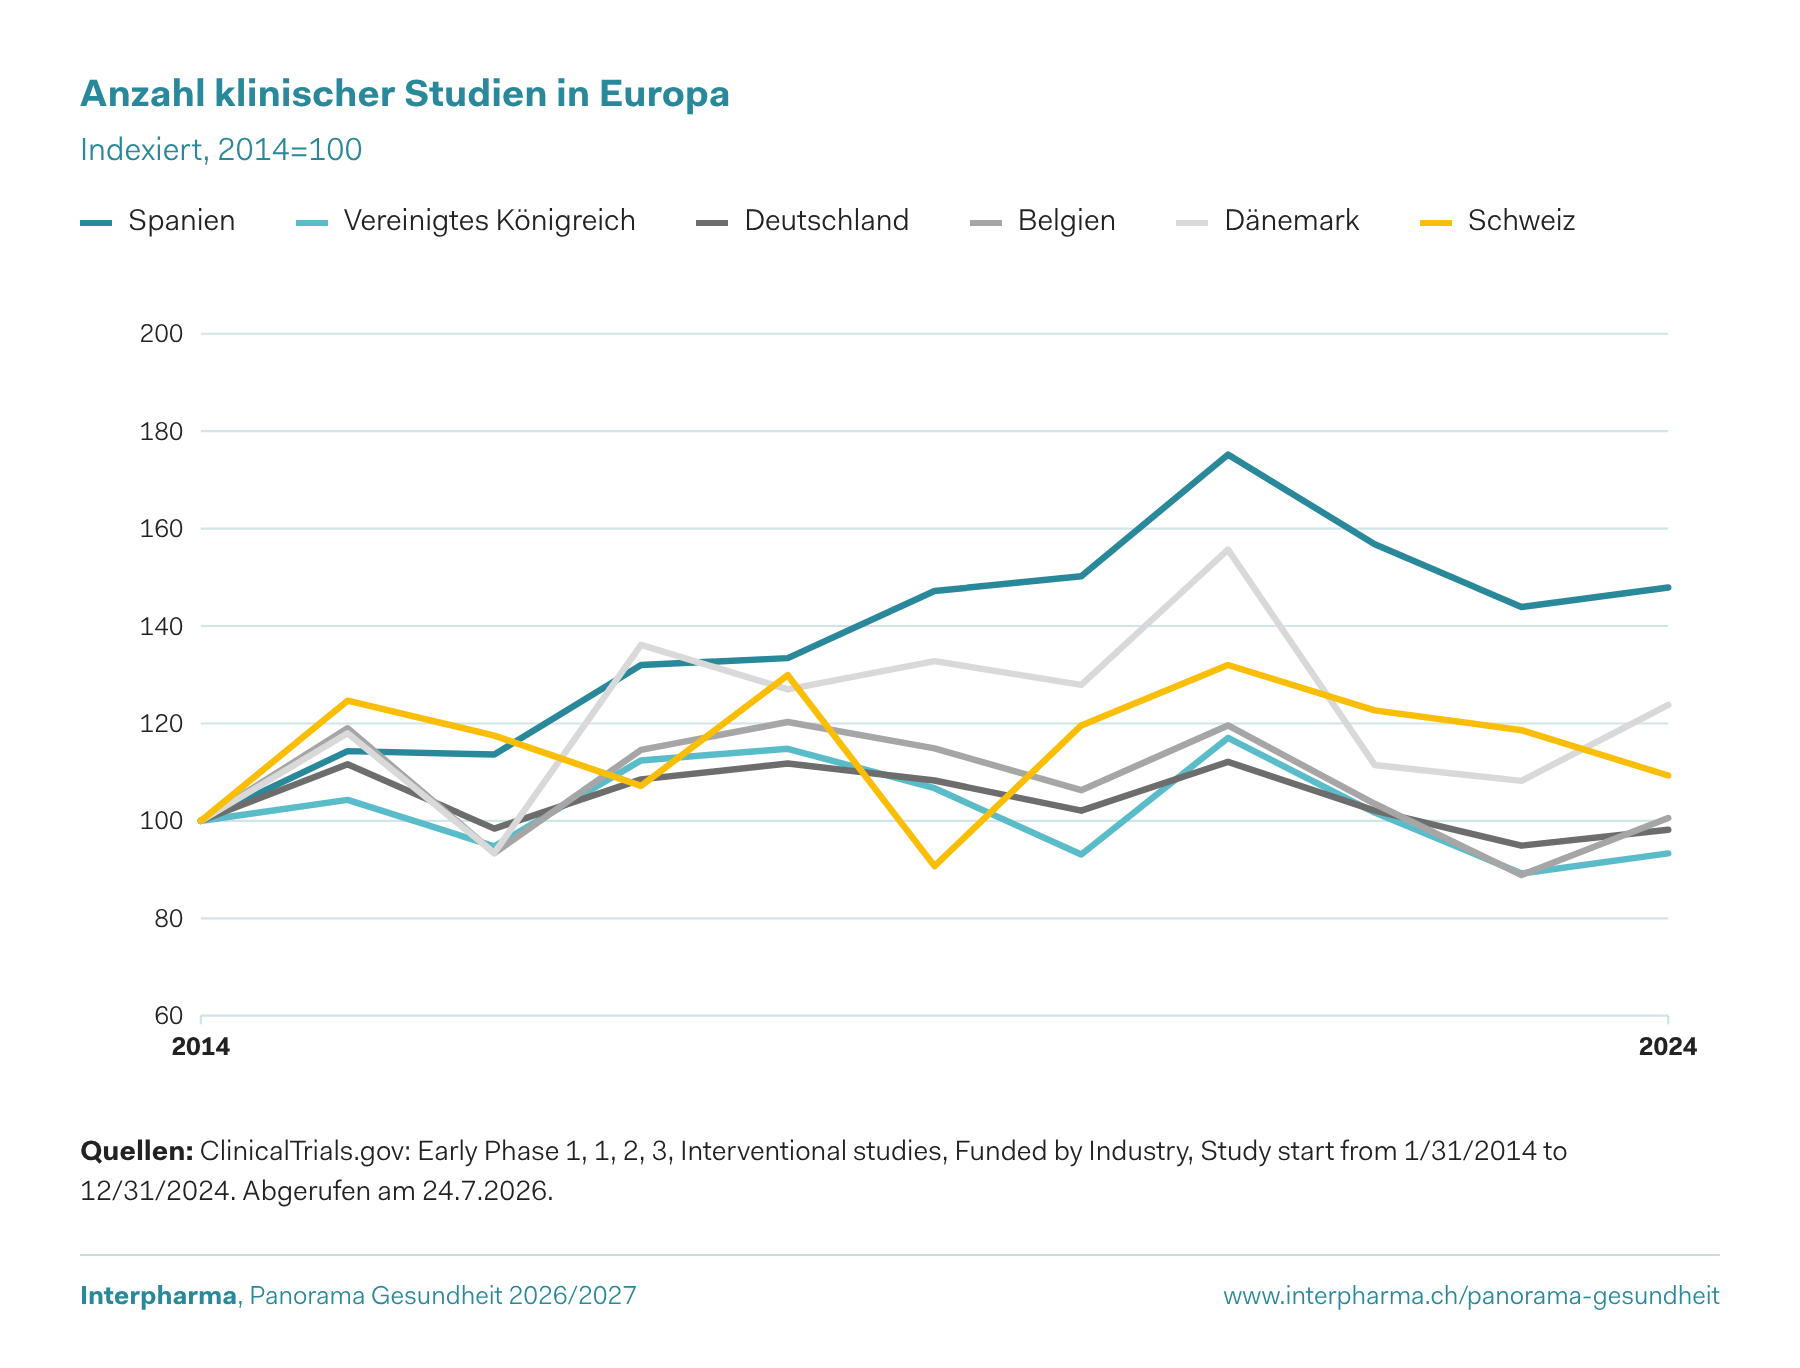
Schweiz ist bei klinischen Studien im Hintertreffen

Heute findet die klinische Forschung für Medikamente meist in mehreren Ländern gleichzeitig statt: einerseits, um den Einfluss lokaler Faktoren auf Studienergebnisse zu minimieren, andererseits um genügend Studienteilnehmer zu finden.

Für die Schweiz als Forschungsstandort ist zentral, an vielen klinischen Studien beteiligt zu sein. Doch während in Ländern wie Spanien und Dänemark die Anzahl der von der Industrie gesponserten klinischen Studien gestiegen ist, stagniert diese in der Schweiz.

Das bedeutet verpasste Investitionen, weniger Innovation und einen schleichenden Verlust der Schweizer Führungsrolle.

Anzahl klinischer Studien in Europa

Indexiert, 2014=100

Quellen: ClinicalTrials.gov: Early Phase 1, 1, 2, 3, Interventional studies, Funded by Industry, Study start from 1/31/2014 to 12/31/2024. Abgerufen am 24.7.2026.
Anzahl klinischer Studien in Europa (Index)
JahrSpanienVereinigtes KönigreichDeutschlandBelgienDänemarkSchweiz
2014100100100100100100
2015114104112119118125
201611495989393118
2017132112108115136107
2018133115112120127130
201914710710811513391
202015093102106128120
2021175117112120156132
2022157102102104112123
2023144899589108119
20241489398101124109

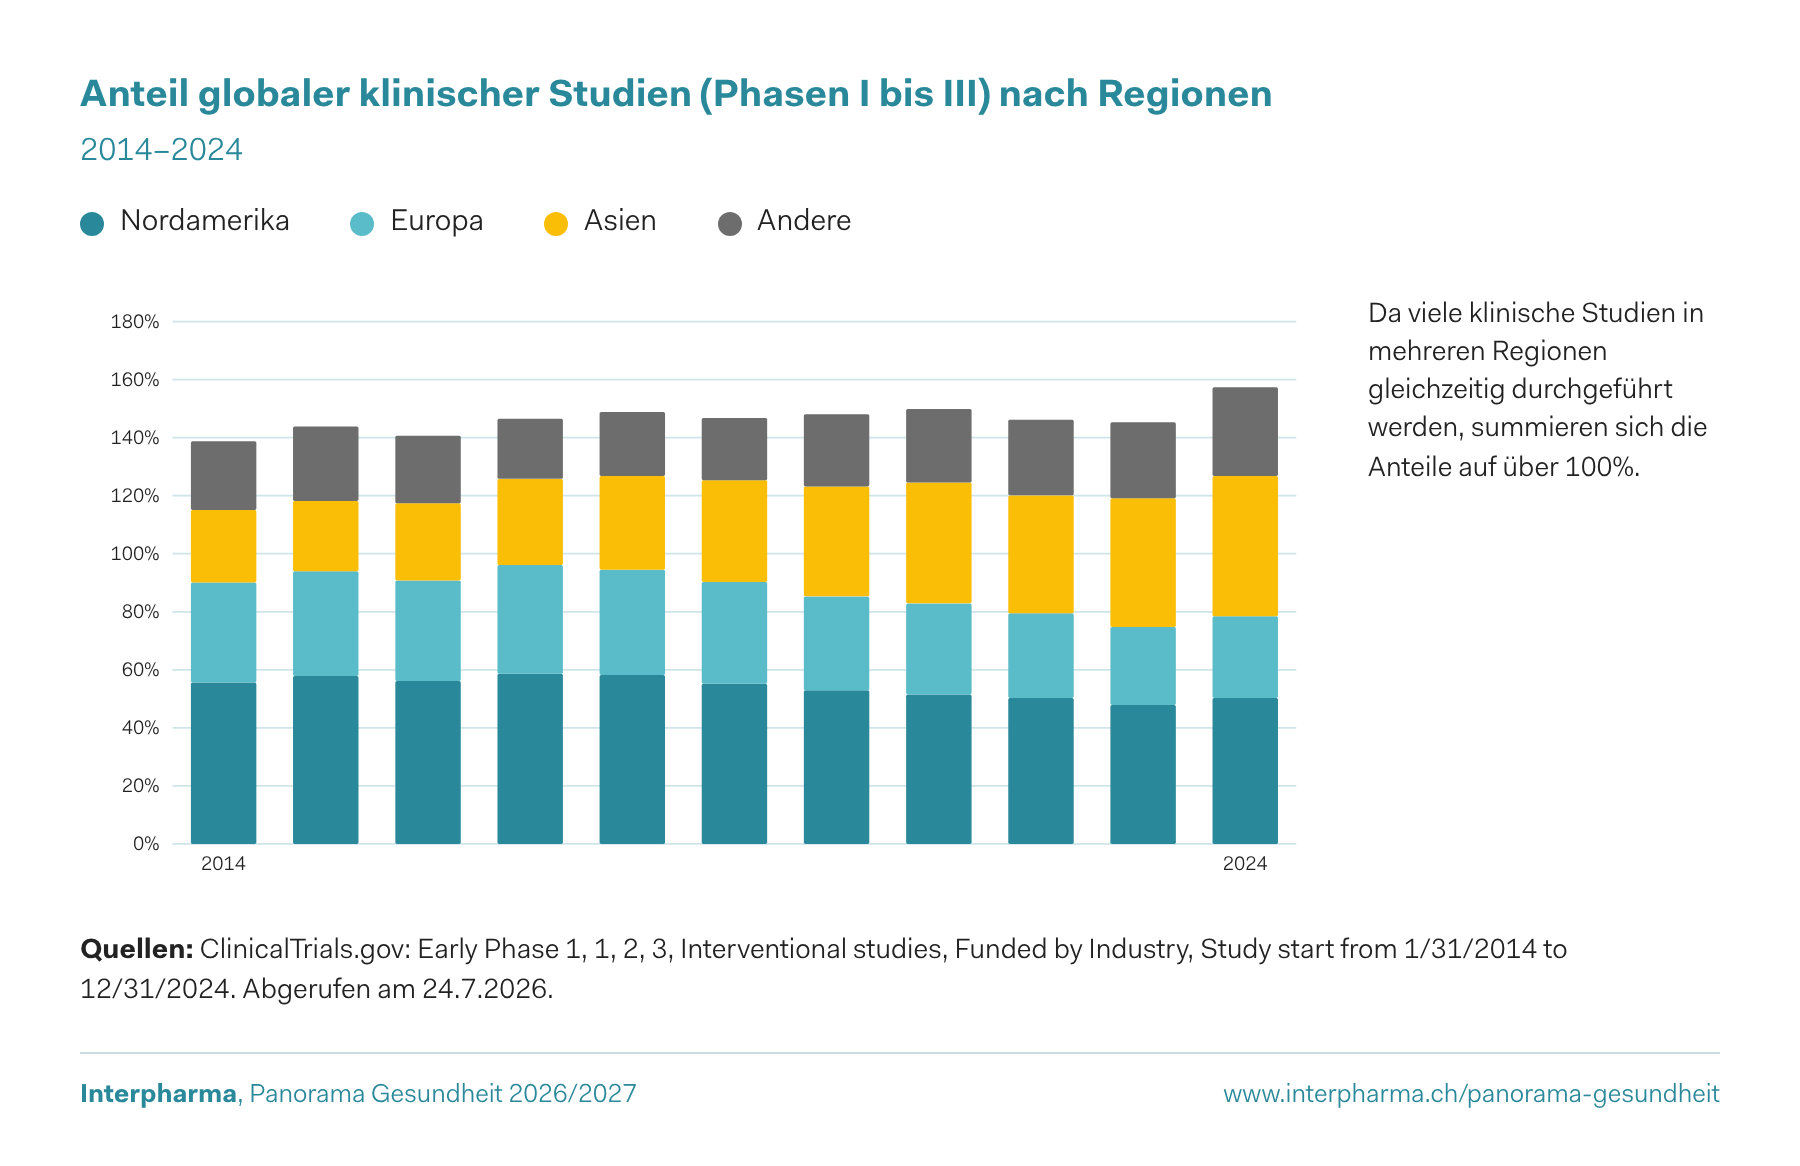
Klinische Studien im globalen Vergleich

Zwischen 2014 und 2024 nahm die weltweite Anzahl der von der Industrie gesponserten klinischen Studien (Phasen I bis III) insgesamt deutlich zu. Europa und Nordamerika verloren jedoch an Boden, während Asien stark zulegte.

Immer mehr klinische Studien finden ohne Patientinnen und Patienten aus der Schweiz statt und immer weniger Schweizer Gesundheitspersonal ist an der klinischen Entwicklung neuer Medikamente beteiligt.

Dieser Rückgang gefährdet die Attraktivität des Forschungsstandorts Schweiz und schwächt die Versorgung der Patientinnen und Patienten mit innovativen Therapien.

Anteil globaler klinischer Studien (Phasen I bis III) nach Regionen

2014–2024

Da viele klinische Studien in mehreren Regionen gleichzeitig durchgeführt werden, summieren sich die Anteile auf über 100%.

Quellen: ClinicalTrials.gov: Early Phase 1, 1, 2, 3, Interventional studies, Funded by Industry, Study start from 1/31/2014 to 12/31/2024. Abgerufen am 24.7.2026.
Anteil globaler klinischer Studien (Phasen I bis III) nach Regionen (in %)
KategorieNordamerikaEuropaAsienAndere
201455.634.525.023.7
201557.936.124.225.7
201656.134.726.623.3
201758.637.529.720.7
201858.236.332.322.1
201955.235.135.121.4
202052.932.437.924.9
202151.531.441.625.4
202250.329.240.626.1
202347.926.944.326.2
202450.328.248.330.6

Mehr Forschung – weniger Tierversuche dank 3R

Die 3R-Prinzipien zielen darauf ab, Tierversuche zu ersetzen (Replace), die Zahl der Tiere zu reduzieren (Reduce) und ihre Belastung zu minimieren (Refine).

Obwohl sich die Forschungsaktivitäten in der Schweiz seit 2000 mehr als verdoppelt haben, konnte die Zahl der Versuchstiere dank 3R um 63% auf 123 308 gesenkt werden.

Damit neue Medikamente sicher wirken, bleibt Forschung mit Tieren notwendig – erlaubt ist sie nur, wenn keine Alternativen bestehen.

Anzahl Versuchstiere sowie Forschungs- und Entwicklungsausgaben in der Schweiz

2000–2025

Quellen: Bundesamt für Lebensmittelsicherheit und Veterinärwesen (2025), Tierversuchsstatistik und Bundesamt für Statistik (2025), F&E-Aufwendungen der Privatwirtschaft.
Anzahl Versuchstiere sowie Forschungs- und Entwicklungsausgaben in der Schweiz
JahrAnzahl Versuchstiere in der IndustrieF&E-Ausgaben in der Privatwirtschaft in Mrd. Franken
2000329 5617.9
2001359 6987.9
2002386 3537.9
2003356 5897.9
2004395 8719.7
2005413 3489.7
2006397 1449.7
2007381 1589.7
2008348 49512.0
2009330 78812.0
2010311 21912.0
2011298 27712.0
2012225 26312.8
2013191 05012.8
2014185 13512.8
2015175 85614.0
2016173 15714.0
2017161 33414.1
2018160 83514.1
2019156 56315.5
2020135 35815.5
2021151 81316.8
2022155 94716.8
2023146 98118.0
2024134 30018.0
2025123 30818.0

Schweiz ist Spitzenreiterin bei der Einreichung von Patenten

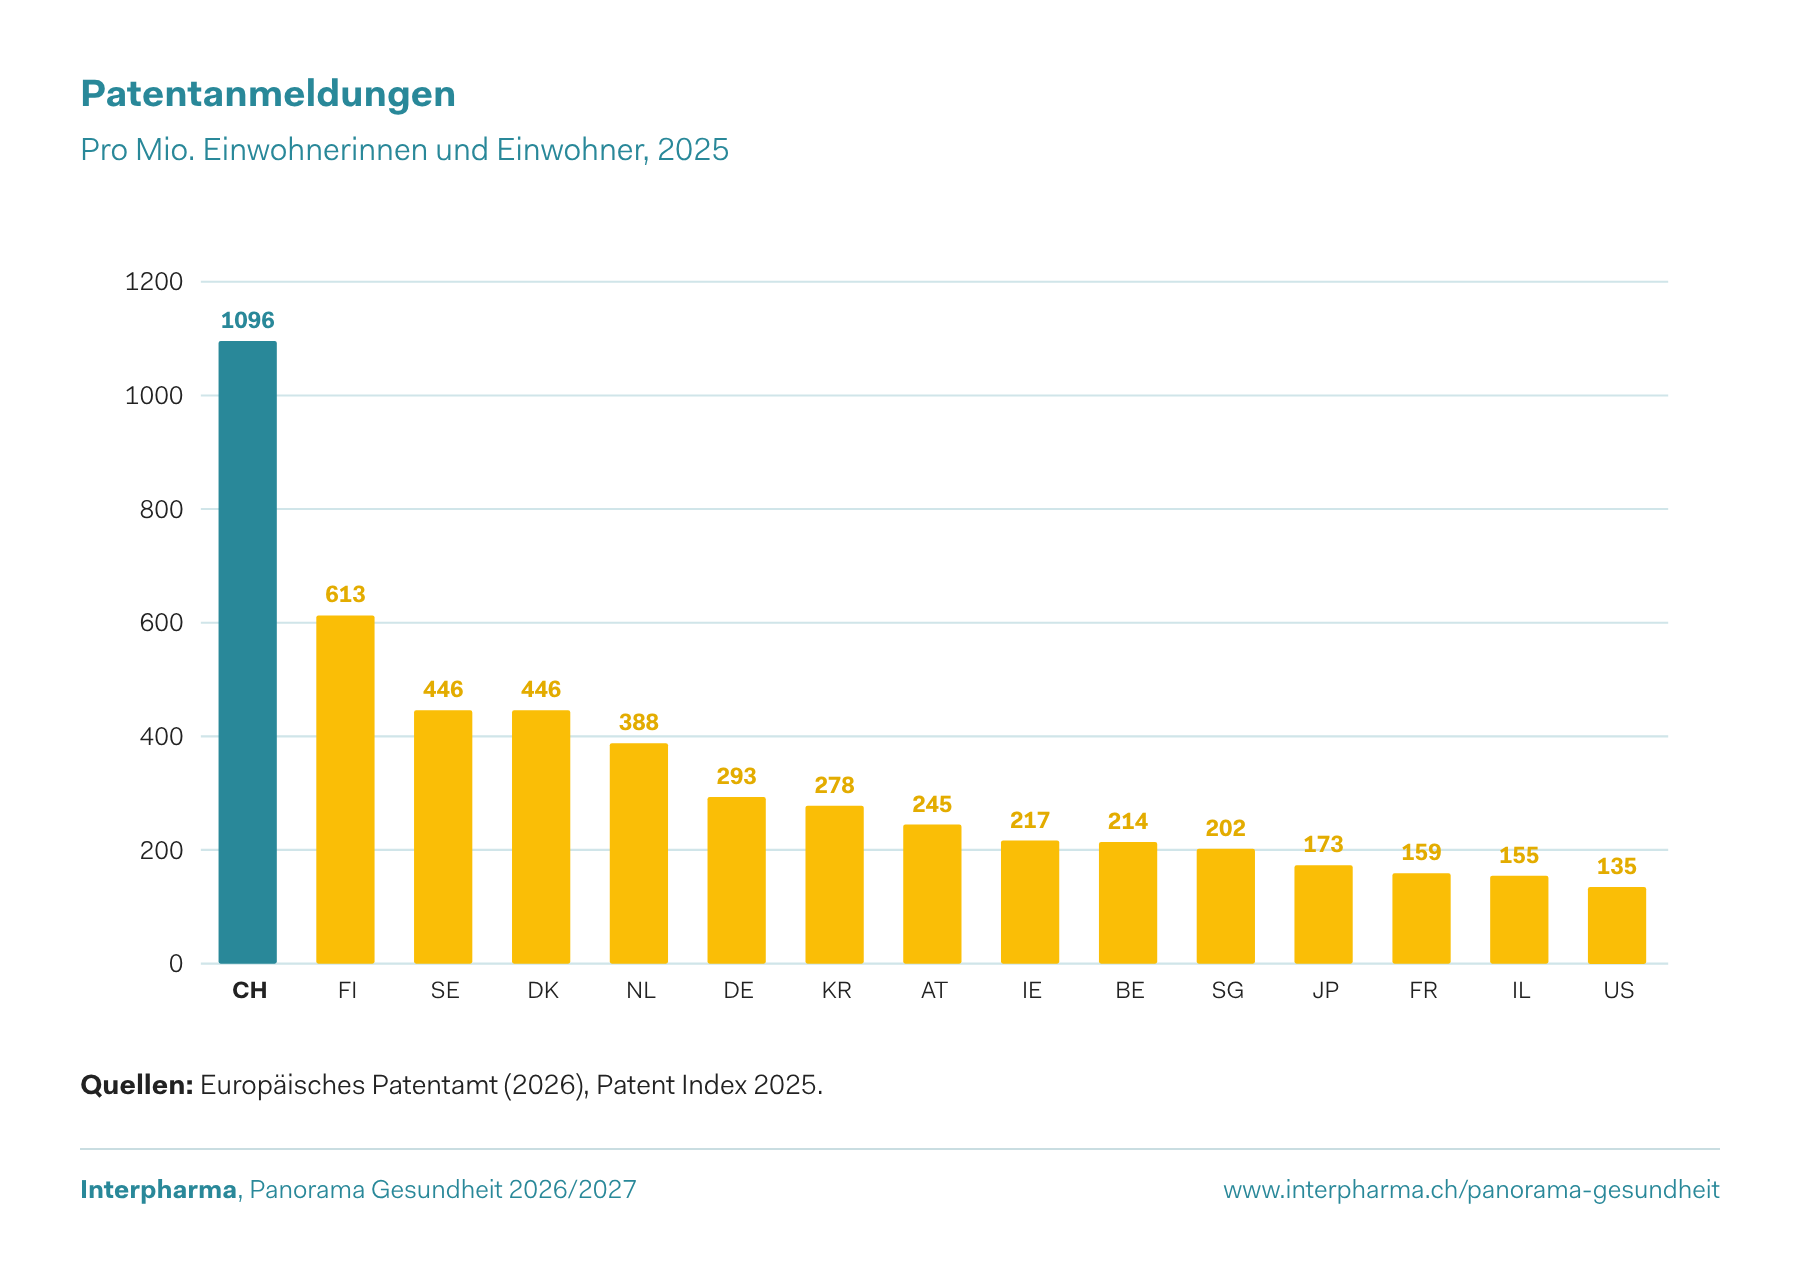
2025 haben Schweizer Unternehmen 9914 Patente eingereicht. In Relation zur Zahl der Bevölkerung ist das ein absoluter Spitzenwert. Die Schweiz kommt auf 1096 Anmeldungen pro Million Einwohnerinnen und Einwohner.

Finnland rückt mit 613 Patentanmeldungen pro Million Einwohnerinnen und Einwohner auf Rang zwei vor. Schweden und Dänemark teilen sich mit 446 Patentanmeldungen Platz drei.

Für die Pharmabranche sind Patente eine notwendige Voraussetzung, damit auch weiterhin Geld in Forschung und Entwicklung reinvestiert werden kann.

Patentanmeldungen

Pro Mio. Einwohnerinnen und Einwohner, 2025

Quellen: Europäisches Patentamt (2026), Patent Index 2025.
Patentanmeldungen
KategoriePatentanmeldungen
CH1096
FI613
SE446
DK446
NL388
DE293
KR278
AT245
IE217
BE214
SG202
JP173
FR159
IL155
US135

Schweizer Hochschulen profitieren von aktiven Patentverfahren

Die Forschungszusammenarbeit zwischen privaten und öffentlichen Institutionen ist das Schlüsselelement für Innovation. Sowohl Akademie als auch Privatwirtschaft profitieren von Wissensaustausch, der Nutzung von Synergien und dem Zugang zu Talenten.

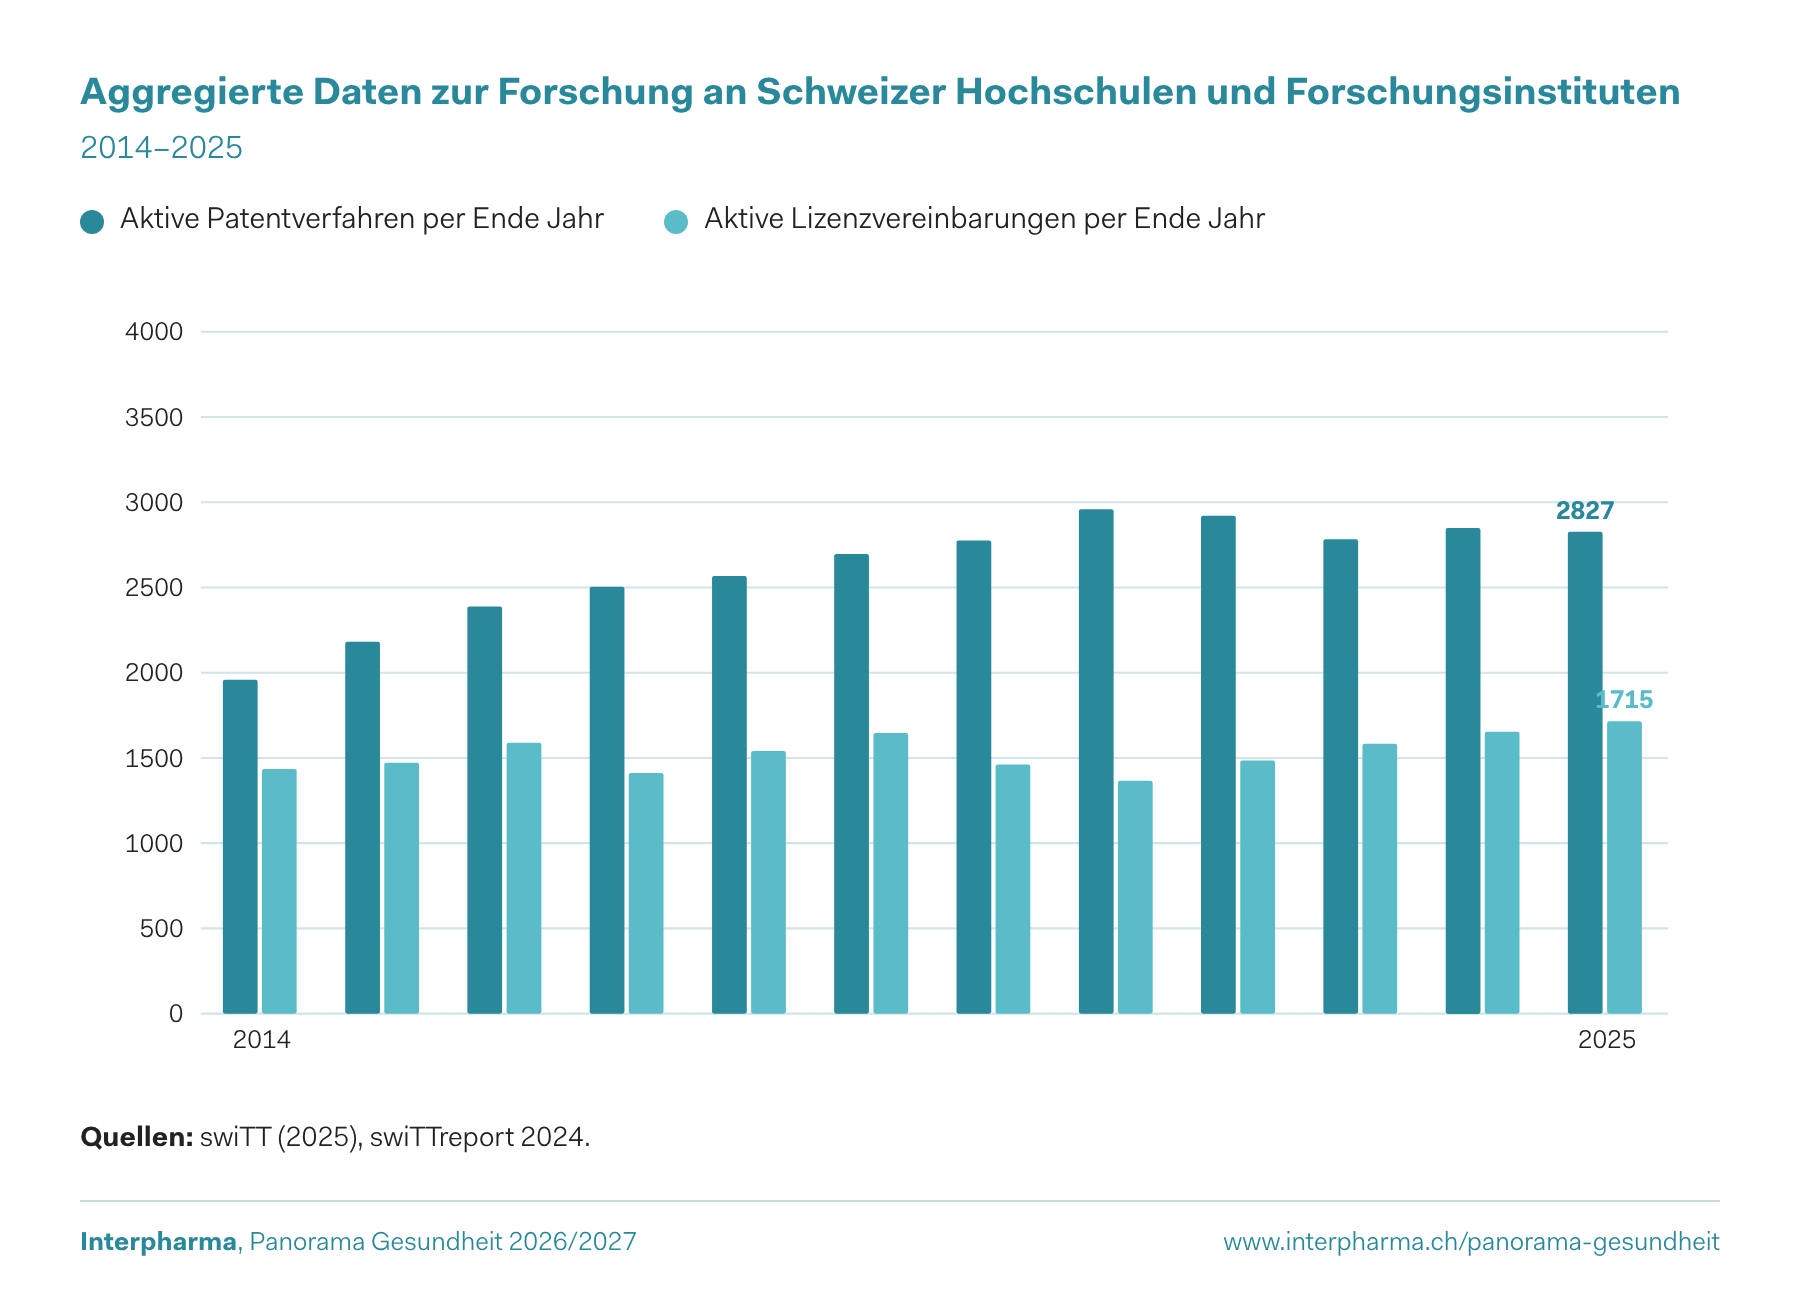
Gemäss dem swiTTreport gab es Ende 2025 2827 aktive Patentverfahren, die entweder bereits an ein Unternehmen lizenziert waren oder für die derzeit nach einem Lizenznehmer gesucht wurde. Die Zahl der von Universitäten und Forschungsinstitutionen verwalteten, aktiven Lizenzen belief sich Ende 2025 auf 1715 Fälle.

Wenn Firmen bei Forschung und Entwicklung auf bestehende Patente zurückgreifen, bezahlen sie Lizenzgebühren. Weil die Inhaber von Patenten oder Lizenzen oft Hochschulen sind, fliesst über solche Vereinbarungen investiertes Geld an die öffentliche Hand zurück.

Aggregierte Daten zur Forschung an Schweizer Hochschulen und Forschungsinstituten

2014–2025

Quellen: swiTT (2025), swiTTreport 2024.
Aggregierte Daten zur Forschung an Schweizer Hochschulen und Forschungsinstituten
KategorieAktive Patentverfahren per Ende JahrAktive Lizenzvereinbarungen per Ende Jahr
201419601435
201521821472
201623881588
201725051412
201825671541
201926961647
202027761462
202129601366
202229211485
202327821583
202428501655
202528271715

Forschungszusammenarbeit über die EU-Programme unverzichtbar

Die internationale Vernetzung bei der Forschungszusammenarbeit ist für den Standort Schweiz unverzichtbar.

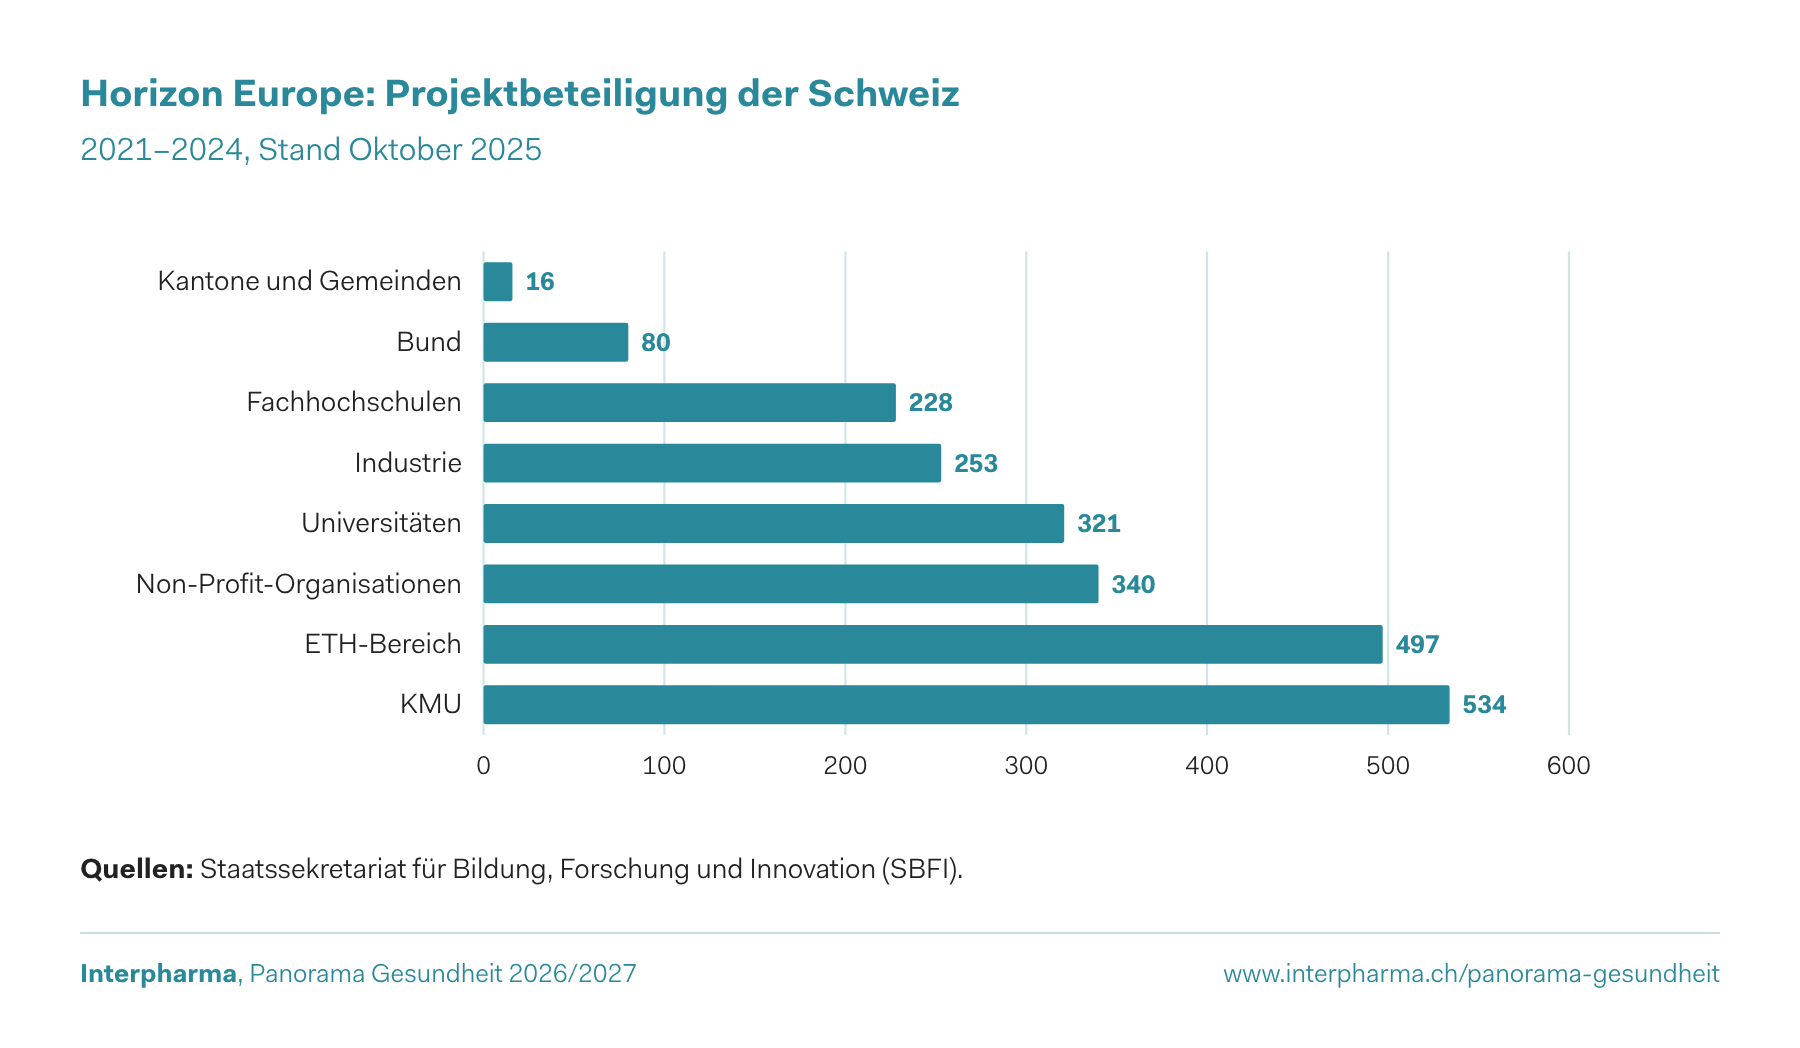
Zwischen 2021 und 2024 gab es 2269 Schweizer Projektbeteiligungen im Rahmen des Horizon-Programms der Europäischen Union. Fast die Hälfte davon entfällt auf Projekte an Schweizer Hochschulen und rund ein Viertel auf KMU.

Horizon ist für die Schweiz entscheidend, weil es alle Akteure des Innovationsökosystems in die internationale Spitzenforschung einbindet, Kooperationen fördert und so die Wettbewerbsfähigkeit des Landes sichert.

Horizon Europe: Projektbeteiligung der Schweiz

2021–2024, Stand Oktober 2025

Quellen: Staatssekretariat für Bildung, Forschung und Innovation (SBFI).
Horizon Europe: Projektbeteiligung der Schweiz
KategorieHorizon Europe: Projektbeteiligung der Schweiz
Kantone und Gemeinden16
Bund80
Fachhochschulen228
Industrie253
Universitäten321
Non-Profit-Organisationen340
ETH-Bereich497
KMU534

Pharmastandort Schweiz

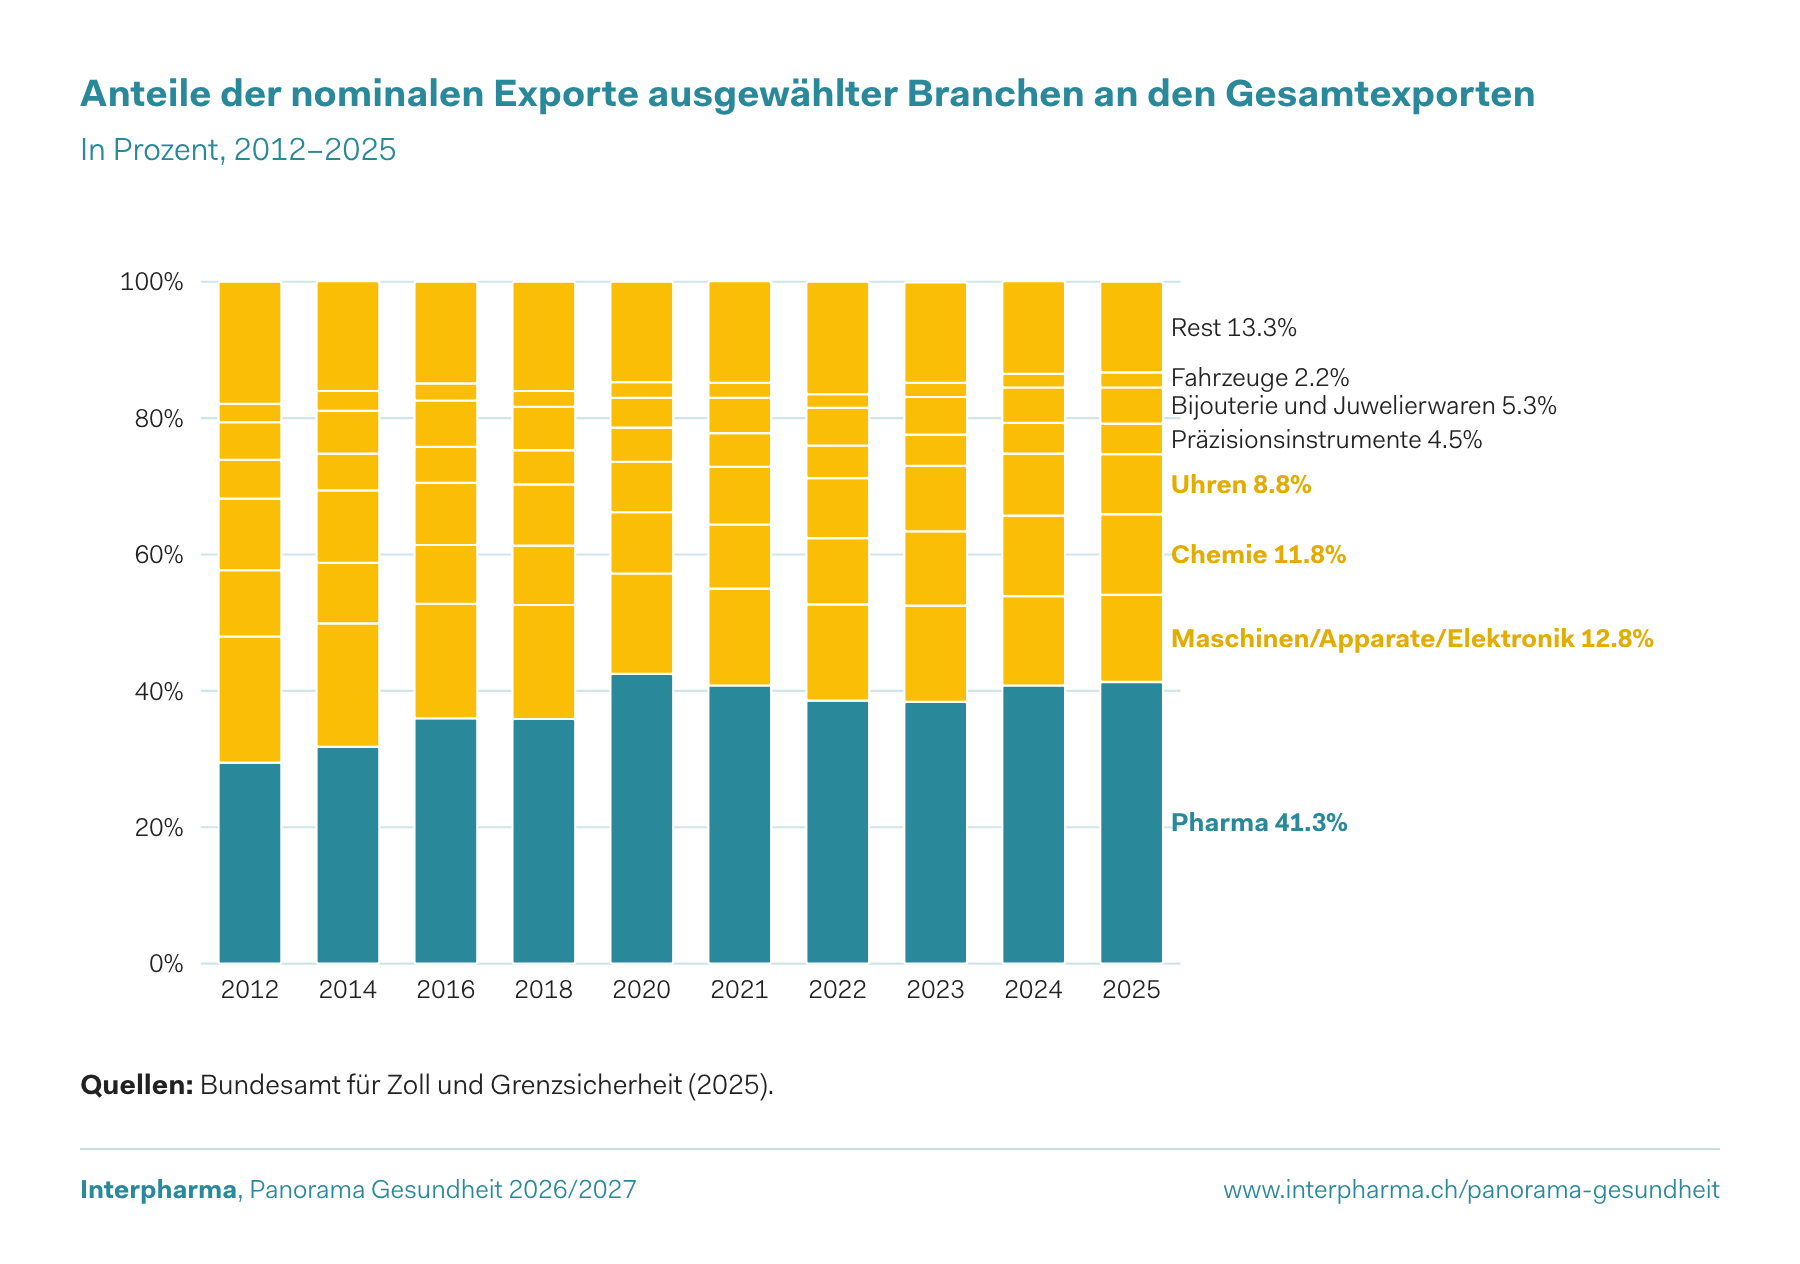
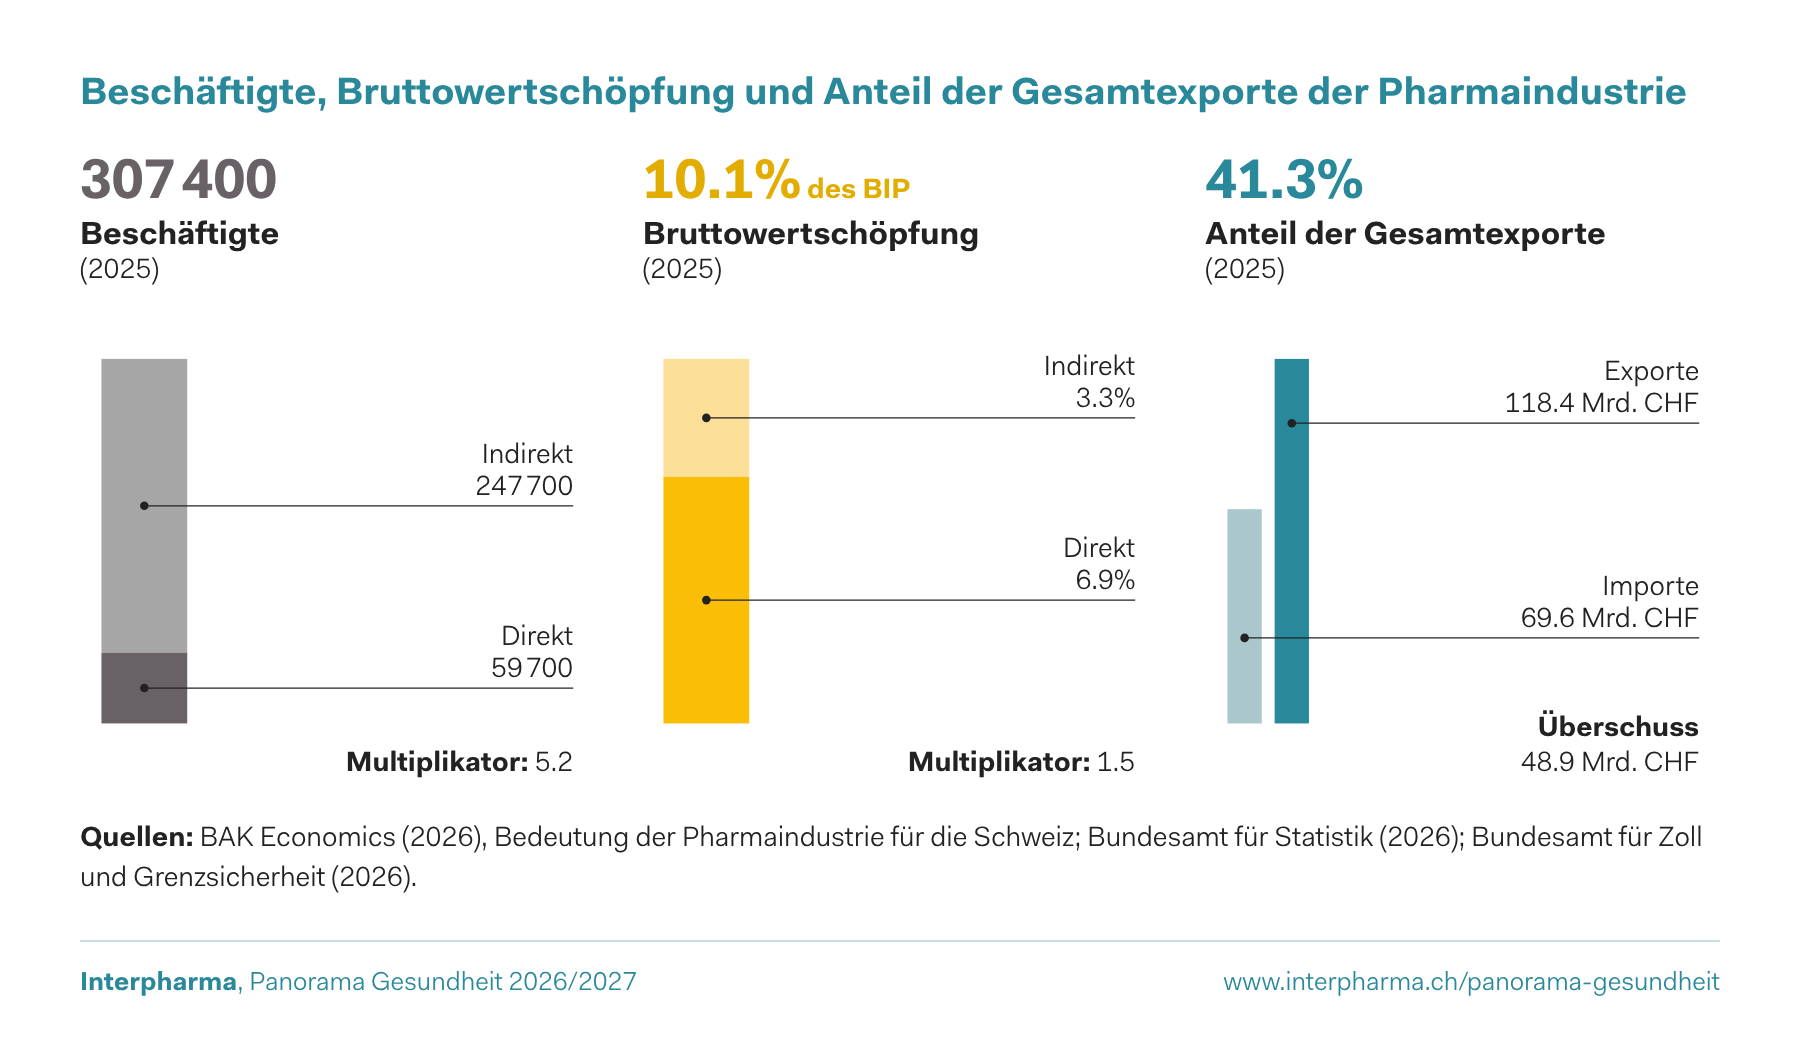
Die Pharmaindustrie ist mit Exporten von 118 Mrd. Franken und einem Anteil von 41.3% an den Gesamtexporten die wichtigste Exportbranche der Schweiz.

Insgesamt fliessen für jeden Franken Umsatz der Interpharma-Mitglieder in der Schweiz etwa 4 Franken an Steuern und Investitionen zurück.

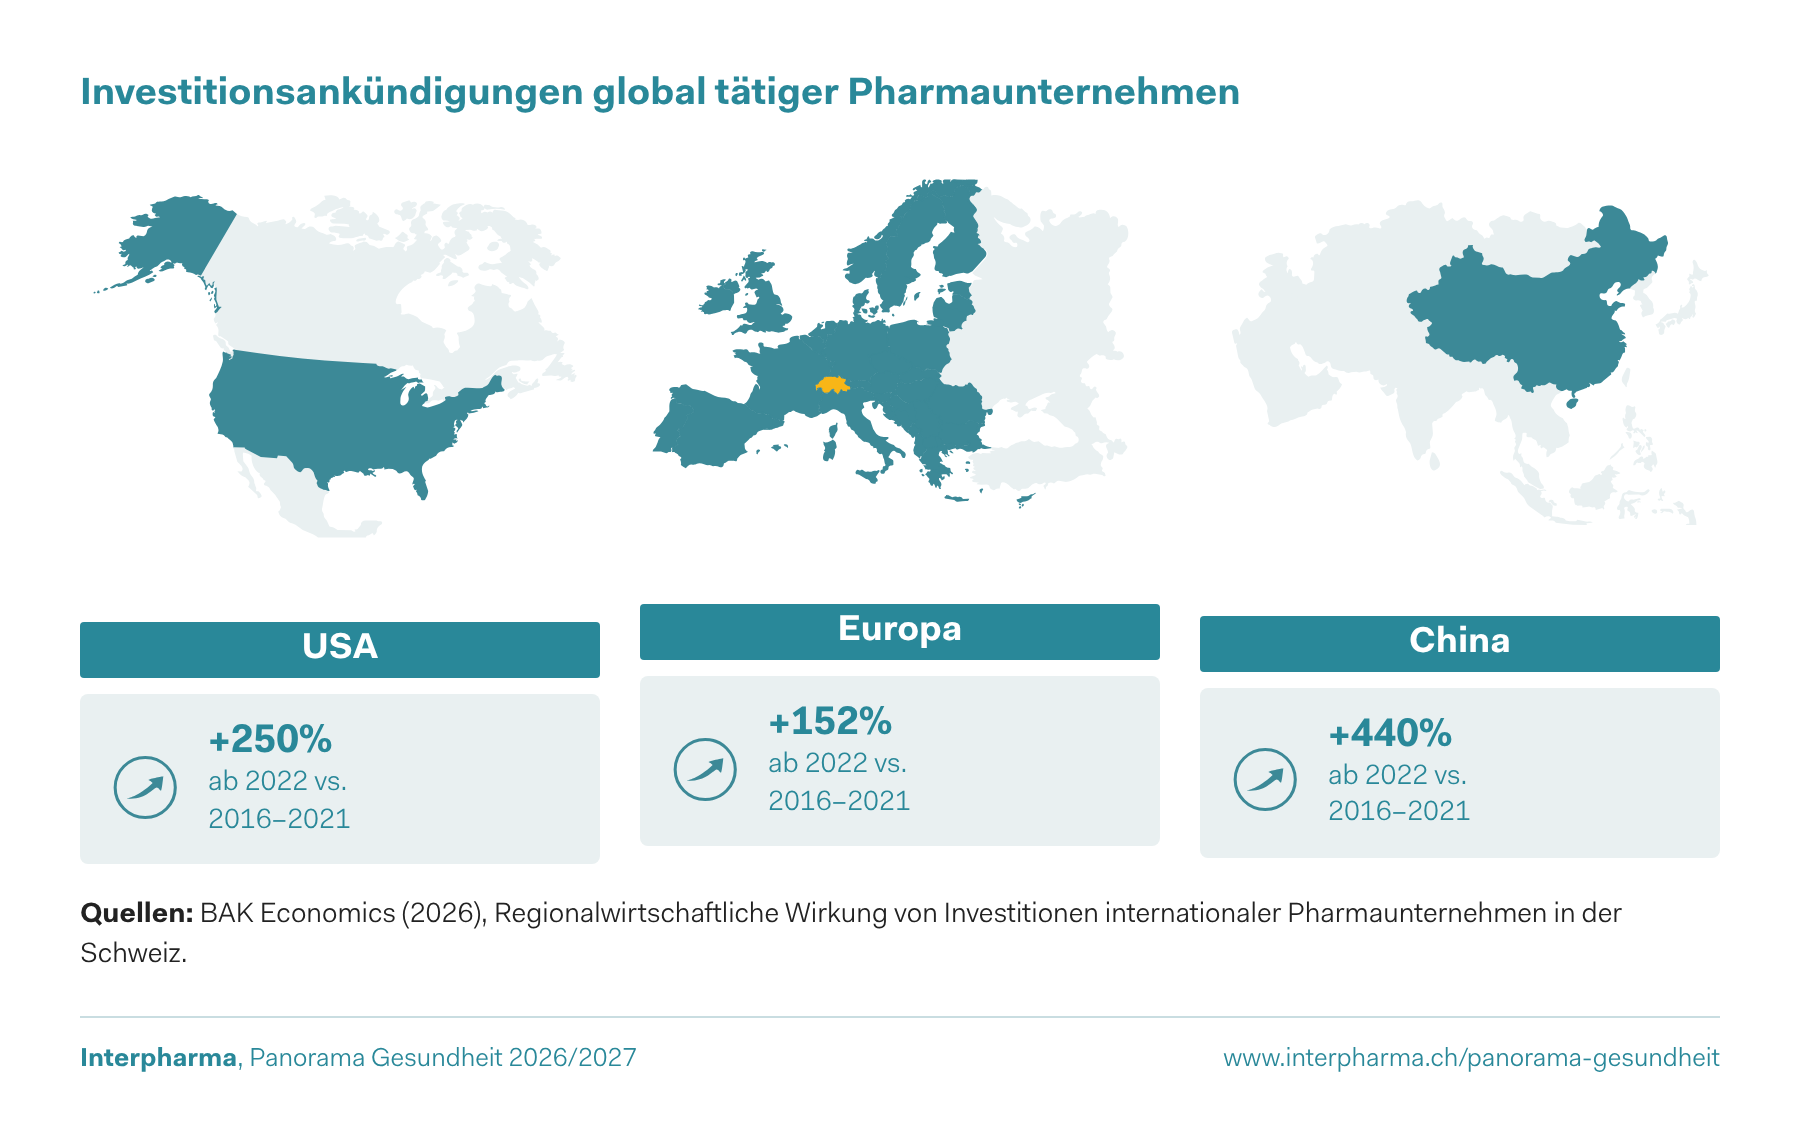
Die Schweiz verliert im europäischen Standortwettbewerb an Boden: Seit 2022 entfallen nur noch 12% der in Europa angekündigten Pharmainvestitionen auf die Schweiz.

Die Schweiz verliert an Wettbewerbsfähigkeit

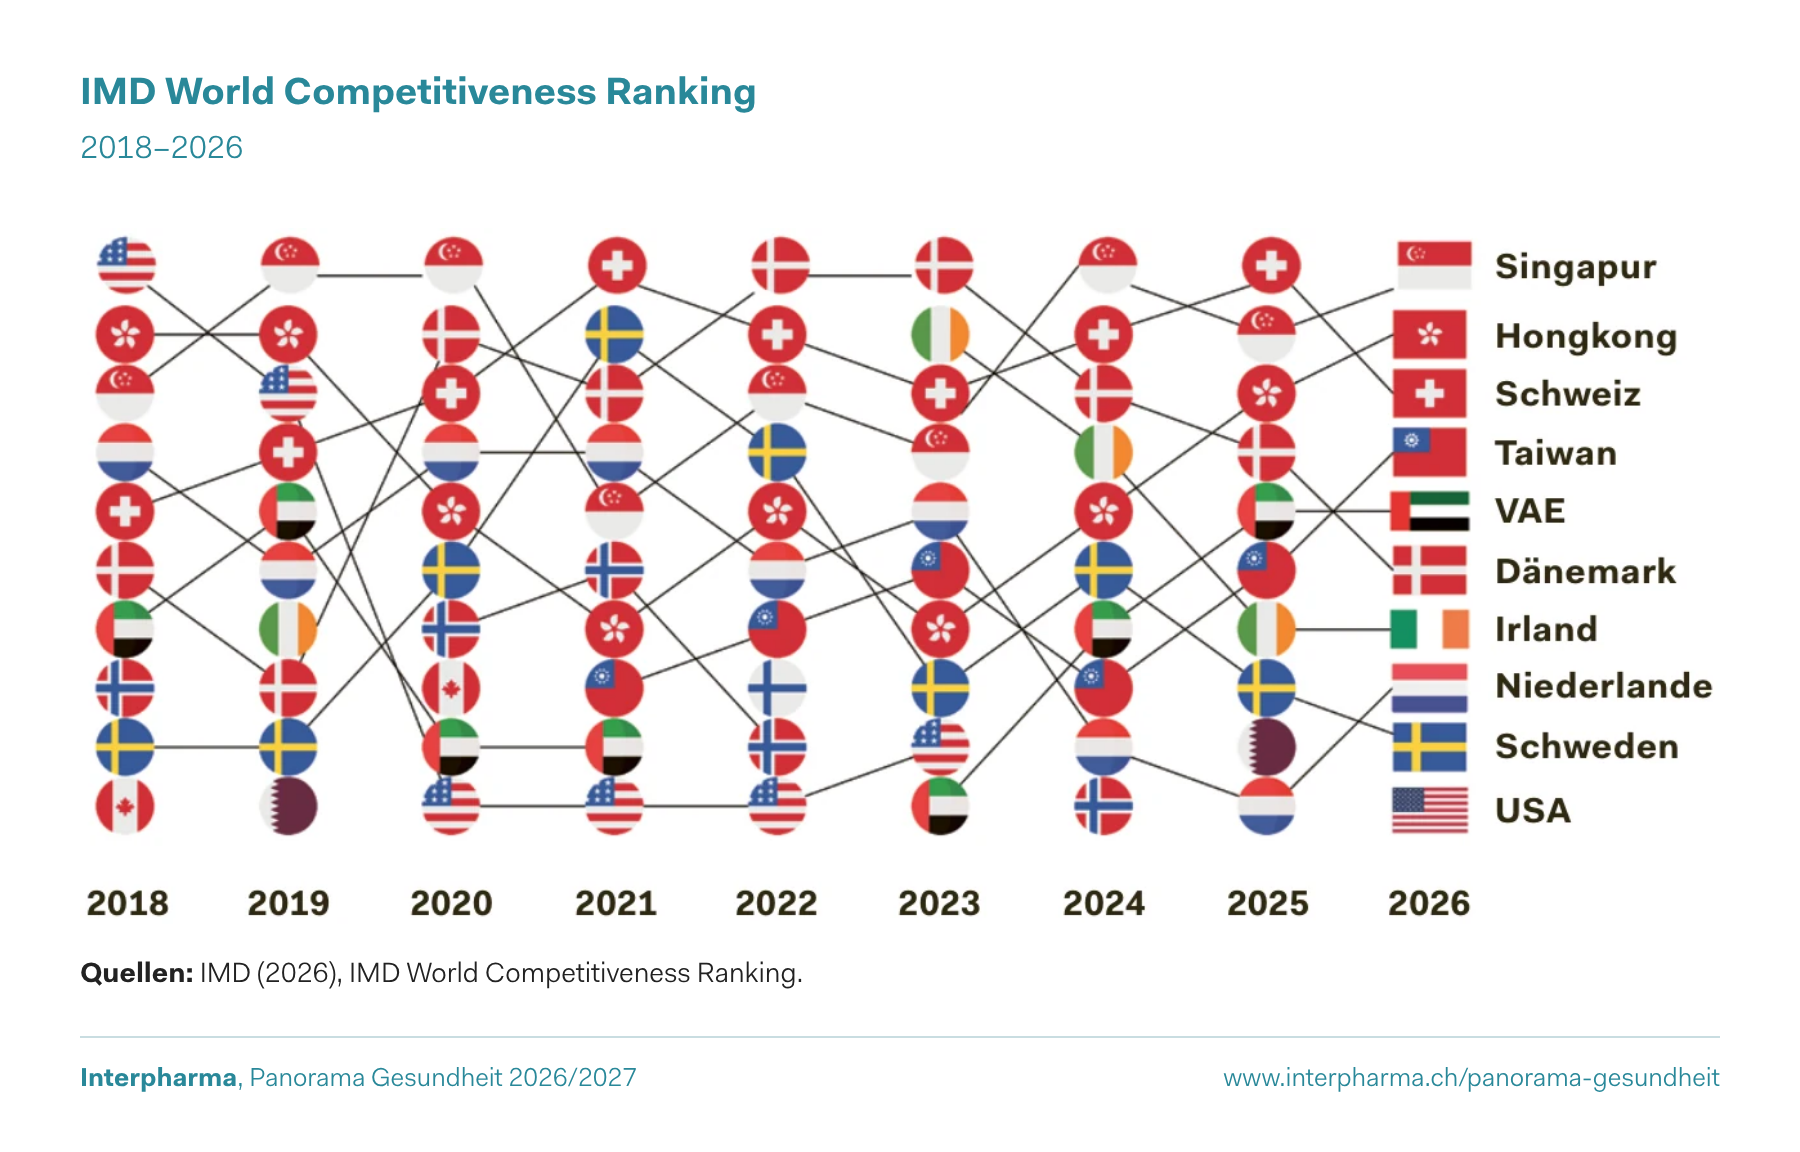
Im IMD World Competitiveness Ranking fällt die Schweiz 2026 vom ersten auf den dritten Platz hinter Singapur und Hongkong zurück.

Optimale Rahmenbedingungen sind für einen erfolgreichen und konkurrenzfähigen Wirtschaftsstandort essenziell.

Die Standortattraktivität steht jedoch unter Druck: Wachsende geopolitische Spannungen, Unsicherheiten bei den bilateralen Verträgen mit der EU sowie wachsende Bürokratie- und Regulierungskosten gefährden die Wettbewerbsfähigkeit der Schweiz.

IMD World Competitiveness Ranking

2018–2026

IMD World Competitiveness Ranking 2018–2026: Platzierung der zehn bestplatzierten Länder pro Jahr. 2026: 1 Singapur, 2 Hongkong, 3 Schweiz, 4 Taiwan, 5 VAE, 6 Dänemark, 7 Irland, 8 Niederlande, 9 Schweden, 10 USA.
Quellen: IMD (2026), IMD World Competitiveness Ranking.

Pharmaunternehmen bringen dem Standort Schweiz jährlich 10 Mrd. Franken

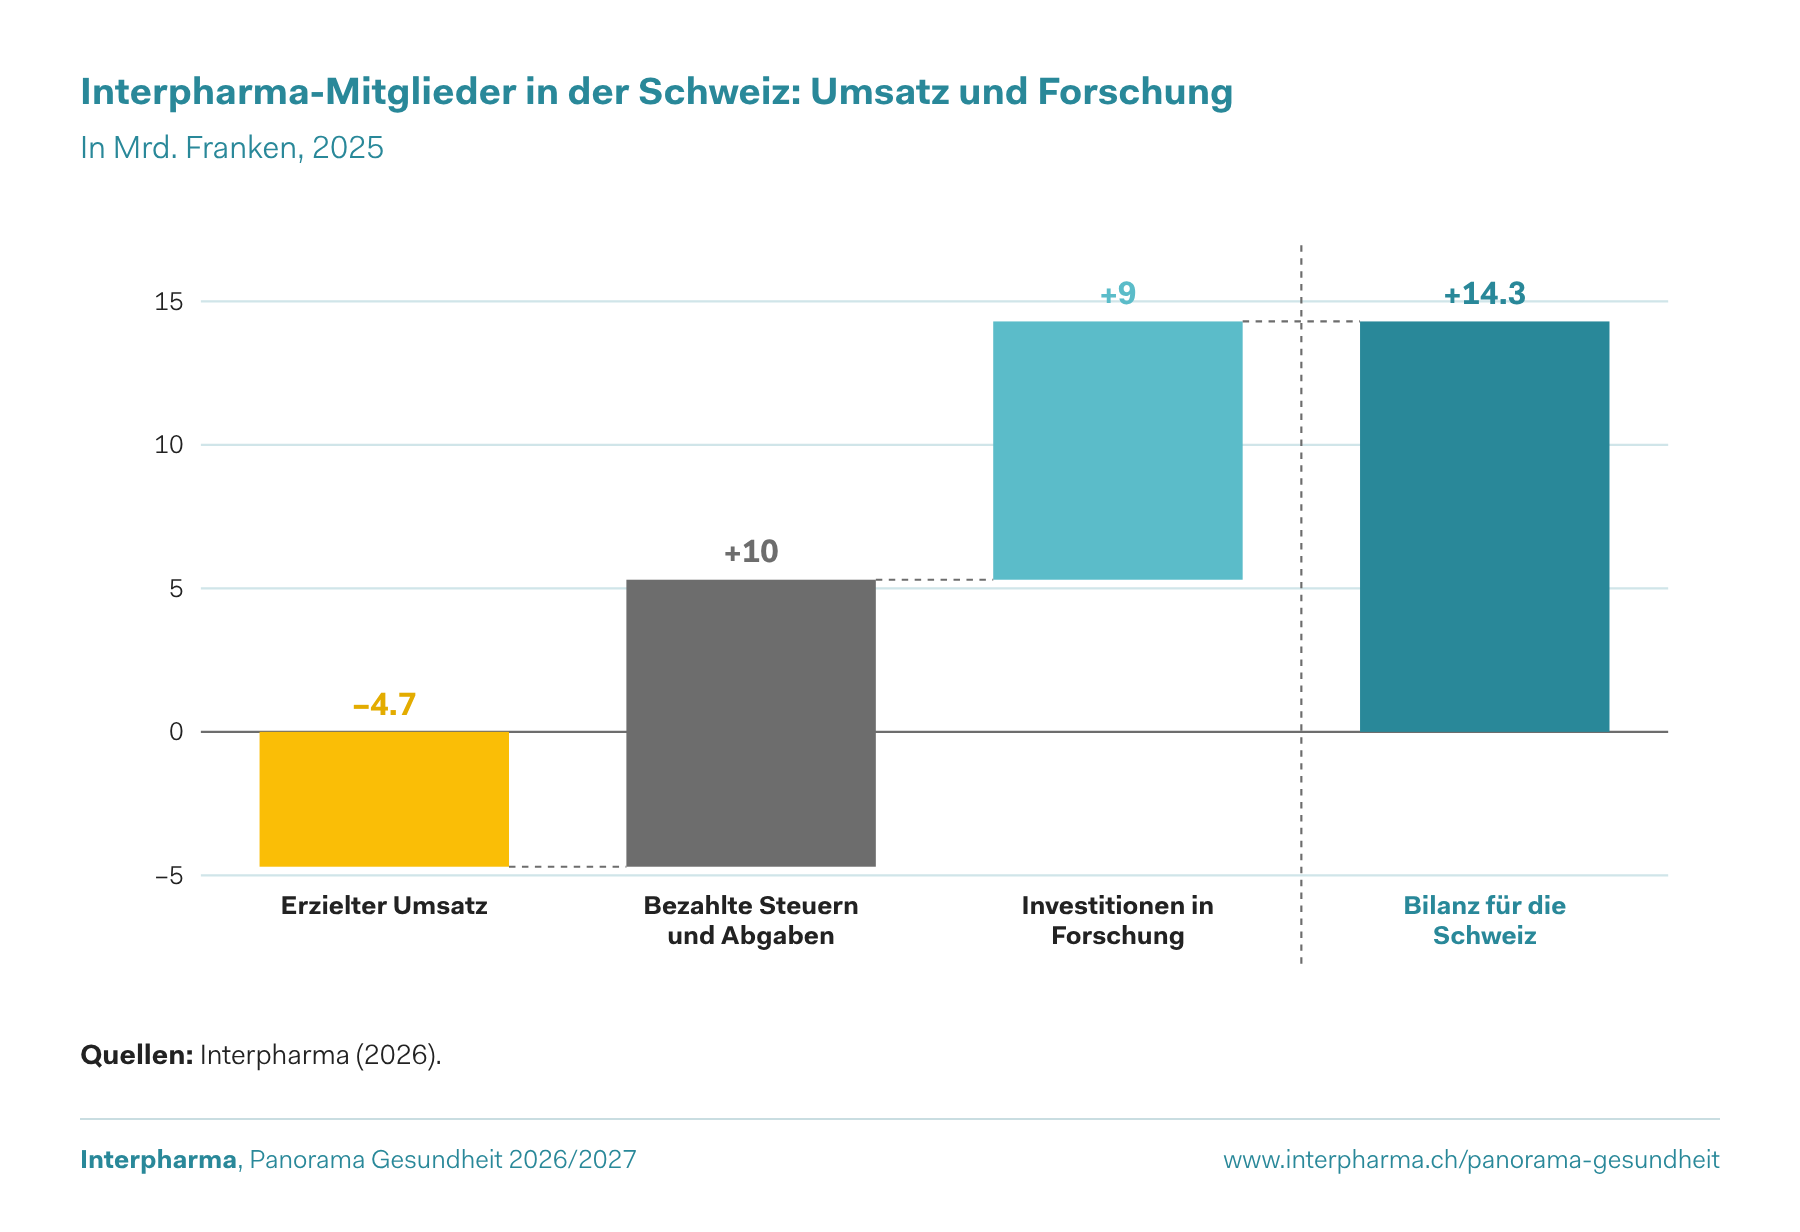
Die Mitglieder von Interpharma erzielen in der Schweiz einen Umsatz von 4.7 Mrd. Franken und leisten mit 10 Mrd. Franken mehr als doppelt so viel an Steuern und Abgaben, als sie über das Gesundheitssystem einnehmen.

Zusätzlich investieren die Firmen jährlich 9 Mrd. Franken in Forschung und Entwicklung und sichern damit Arbeitsplätze sowie die Position der Schweiz als Innovationsstandort.

Insgesamt fliessen für jeden Franken Umsatz etwa vier Franken an Steuern und Investitionen zurück – ein Nettonutzen von über 14 Mrd. Franken jährlich für den Standort Schweiz.

Interpharma-Mitglieder in der Schweiz: Umsatz und Forschung

In Mrd. Franken, 2025

Quellen: Interpharma (2026).
Interpharma-Mitglieder in der Schweiz: Umsatz und Forschung (Mrd. CHF)
KategorieInterpharma-Mitglieder in der Schweiz: Umsatz und Forschung
Erzielter Umsatz−4.7
Bezahlte Steuern und Abgaben10
Investitionen in Forschung9
Bilanz für die Schweiz14.3

Investitionen in Forschung und Entwicklung brauchen Planungs- und Rechtssicherheit

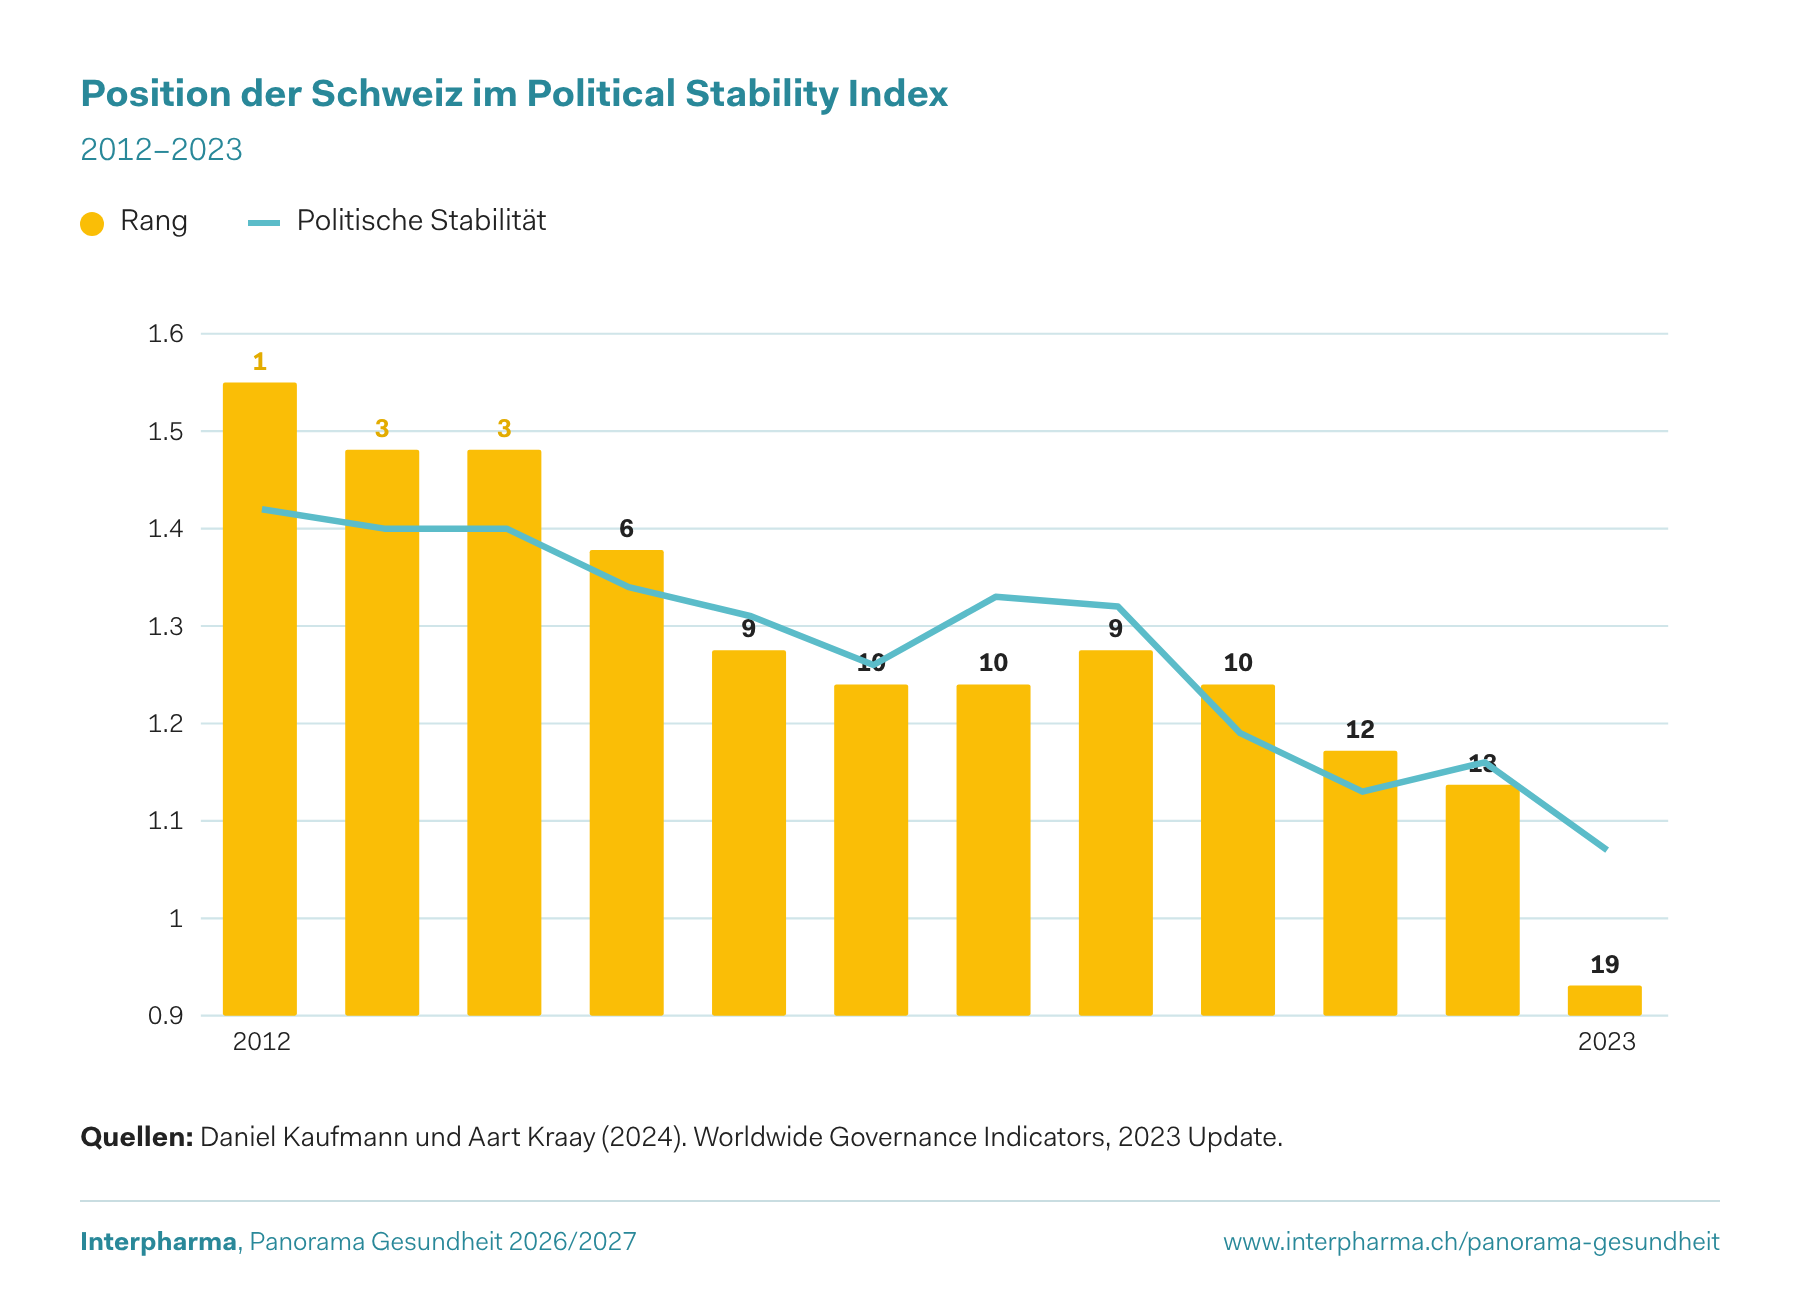
Die politische Stabilität und die Rechtssicherheit sind traditionell wichtige Stärken des Standorts Schweiz. In den letzten Jahren hat die Schweiz im internationalen Vergleich kontinuierlich an Boden verloren und landete 2023 noch auf Platz 19.

Insbesondere innovative Branchen mit einem langen Investitionshorizont sind auf Planungs- und Rechtssicherheit angewiesen.

Für Neuansiedlungen von Unternehmen oder Investitionen an einem Standort ist die politische Stabilität ein wichtiger Entscheidungsfaktor bei der Standortwahl.

Position der Schweiz im Political Stability Index

2012–2023

Quellen: Daniel Kaufmann und Aart Kraay (2024). Worldwide Governance Indicators, 2023 Update.
Position der Schweiz im Political Stability Index
KategorieRangPolitische Stabilität
20121.551.42
20131.481.40
20141.481.40
20151.381.34
20161.271.31
20171.241.26
20181.241.33
20191.271.32
20201.241.19
20211.171.13
20221.141.16
20230.931.07

Hohes Potenzial von künstlicher Intelligenz für die pharmazeutische Forschung

Künstliche Intelligenz verändert die pharmazeutische Forschung bereits heute: KI wird in der Arzneimittelforschung seit mehreren Jahren eingesetzt und gerade generative KI verspricht zusätzliche Fortschritte bei Innovation und Effizienz.

Die Schweiz hat beste Voraussetzungen, vom KI-Potenzial zu profitieren: Als führender Pharma- und Forschungsstandort verfügt die Schweiz über eine starke Ausgangslage, um KI entlang der gesamten Wertschöpfungskette im Gesundheitswesen zu nutzen.

Entscheidend sind Tempo und die richtigen Rahmenbedingungen: Damit die Schweiz ihre Wettbewerbsfähigkeit sichern kann, müssen die digitale Transformation im Gesundheitswesen vorangetrieben und innovationsfreundliche regulatorische Rahmenbedingungen geschaffen werden.

Hohes Potenzial von generativer künstlicher Intelligenz für die Schweiz

2026

Entdeckungs­phase

Identifikation von Wirkungs­mechanismen und Wirkstoffen

Präklinische Forschung

Pharmakokinetik und Pharmakodynamik

Frühe klinische Forschung

Planung von klinischen Studien (z. B. Dosierung)

Späte klinische Forschung

Identifikation von Durchführungs­orten, Patientinnen und Patienten sowie Auswertung von Gesundheits- und Bilddaten

Eingabe und Zulassung

Erstellung und Übersetzung von Zulassungs­unterlagen und Arzneimittel­informationen

Quellen: EFPIA (2026).

Die globale Pharmaindustrie investiert weniger in Europa und die Schweiz

Seit 2022 stiegen die angekündigten Investitionen von global tätigen Pharmaunternehmen in China um 440%, in den USA um 250% und damit deutlich stärker als in Europa mit 152%.

Innerhalb von Europa gehört die Schweiz zu den klaren Verlierern. Der Schweizer Anteil an den in Europa angekündigten Investitionen sank von 29% im Zeitraum 2016–2021 auf 12% seit 2022.

Investiert ein Pharmaunternehmen in eine Produktionsanlage, profitiert die gesamte Region. Der Wachstumsimpuls für die gesamte Region beträgt im Schnitt 4.4%.

Investitionsankündigungen global tätiger Pharmaunternehmen

USA

+250%
ab 2022 vs.
2016–2021

Europa

+152%
ab 2022 vs.
2016–2021

China

+440%
ab 2022 vs.
2016–2021
Quellen: BAK Economics (2026), Regionalwirtschaftliche Wirkung von Investitionen internationaler Pharmaunternehmen in der Schweiz.

Investitionen in Start-ups schaffen den Turnaround

Investitionen in Start-ups sind ein wichtiger Indikator für die Standortattraktivität: Ein erfolgreicher Standort verfügt über ein Netzwerk aus Hochschulen, global tätigen Unternehmen sowie Start-ups.

Nach dem Rückgang der Vorjahre floss 2025 wieder deutlich mehr Risikokapital in Schweizer Start-ups (+23.9%). Das Investitionsvolumen blieb aber weiterhin unter dem Rekordwert von 2022.

Investitionen in den Biotech-Sektor erreichten 2025 einen neuen Höchststand von 946.3 Mio. Franken, der Anteil blieb jedoch konstant bei rund 30%.

Investitionen in Schweizer Start-ups

In Mio. Franken, 2015–2025

Quellen: Swiss Venture Capital Report 2026.
Investitionen in Schweizer Start-ups (Mio. CHF)
KategorieAndere BranchenBiotech
2015365.2310.7
2016512.3398.0
2017499.1443.1
2018886.1237.2
20191634.5684.4
20201356.8758.2
20212325.7735.5
20223560.2403.8
20232089.8498.8
20241630.1739.2
20252001.7946.3

Die Pharmabranche ist die wichtigste Exportbranche der Schweiz

Mit Exporten im Wert von rund 118 Mrd. Franken und einem Anteil von 41.3% an den Gesamtexporten ist die Pharmabranche die wichtigste Exportbranche der Schweiz.

In den letzten 14 Jahren konnte die Pharmabranche ihren Exportanteil damit stark steigern, stagniert aber seit geraumer Zeit.

Die Pharmabranche exportiert gleich viel wie die MEM-Industrie, die Uhren- und die Chemiebranche zusammen.

Anteile der nominalen Exporte ausgewählter Branchen an den Gesamtexporten

In Prozent, 2012–2025

Quellen: Bundesamt für Zoll und Grenzsicherheit (2025).
Anteile der nominalen Exporte ausgewählter Branchen an den Gesamtexporten (in %)
KategoriePharmaMaschinen/Apparate/ElektronikChemieUhrenPräzisionsinstrumenteBijouterie und JuwelierwarenFahrzeugeRest
201229.518.59.710.55.75.52.717.9
201431.818.18.910.65.46.32.916.1
201636.016.88.69.15.36.82.514.9
201835.916.78.79.05.06.42.316.0
202042.514.79.07.45.04.42.314.7
202140.814.29.48.54.95.22.214.9
202238.614.19.78.84.85.52.016.5
202338.414.110.99.64.65.52.114.7
202440.813.111.89.14.55.22.013.6
202541.312.811.88.84.55.32.213.3

Europa ist der wichtigste Absatzmarkt der Schweizer Pharmabranche

Im Jahr 2025 gingen rund 46% der Schweizer Pharmaexporte in die Europäische Union. Damit ist die EU der wichtigste Absatzmarkt für pharmazeutische Erzeugnisse.

Die USA sind mit einem Anteil von 29% das wichtigste Abnehmerland. Der Anteil der Ausfuhren in die USA hat sich in den vergangenen rund 20 Jahren von 12.8% mehr als verdoppelt.

Der ebenfalls wichtige Produktionsstandort Slowenien (16%) bleibt vor Deutschland (11%) der zweitgrösste Abnehmer.

* Inkl. Ägypten, Äthiopien, Iran

Anteile der Pharmaexporte

Nach Destinationen, in Prozent, 2025

Quellen: Bundesamt für Zoll und Grenzsicherheit (2026).
Anteile der Pharmaexporte (in %)
KategorieAnteil in %
Slowenien16%
Deutschland11%
Italien4%
Frankreich2%
Spanien2%
Österreich2%
Belgien2%
Niederlande1%
Rest EU6%
USA29%
BRICS*9%
Japan3%
UK2%
Andere11%

Beschäftigungswachstum in der Pharmabranche schwächt sich ab

Auf den ersten Blick ist die Anzahl der Erwerbstätigen in der Pharmaindustrie in den letzten zehn Jahren deutlich gestiegen. Der starke Anstieg – insbesondere im Jahr 2023 – beruht jedoch grösstenteils auf einer statistischen Umklassifizierung.

Tatsächlich verzeichnete die Branche seit Jahren nur ein schwaches Beschäftigungswachstum.

Damit die Pharmabranche weiterhin viele attraktive Arbeitsplätze schaffen kann, braucht es gute wirtschaftspolitische Rahmenbedingungen.

Anzahl Erwerbstätige in der Pharmaindustrie

Vollzeitäquivalente, 2011–2025

* Sprung in der Zeitreihe stammt aus einer statistischen Umklassifizierung.

Quellen: 2011–2023 STATENT (BFS 2025), 2024–2025 BESTA (BFS 2026).
Anzahl Erwerbstätige in der Pharmaindustrie
KategorieAnzahl Erwerbstätige in der Pharmaindustrie
201139 016
201240 202
201342 003
201443 319
201544 628
201645 033
201745 941
201846 234
201947 264
202048 666
202147 691
202248 626
202354 820
202455 606
202556 759

Wertschöpfung: Pharmabranche als Wachstumsmotor

Seit 1996 ist die reale Wertschöpfung der Schweizer Pharmaindustrie massiv gestiegen und liegt heute über 19-mal höher als damals.

Zum Vergleich: Die Gesamtwirtschaft wuchs im gleichen Zeitraum um 75%, die übrige Industrie um 28%.

Von der Umstrukturierung Mitte der 1990er-Jahre bis zum globalen Spitzenplatz – die Pharma ist damit der klare Wachstumsmotor der Schweiz geworden.

Entwicklung der realen Bruttowertschöpfung

1996–2025, Index 1996=100

Quellen: BAK Economics (2026), Bedeutung der Pharmaindustrie für die Schweiz.
Entwicklung der realen Bruttowertschöpfung
JahrGesamtwirtschaftPharmaindustrieÜbrige Industrie
1996100100100
1997101.8111.5102.0
1998104.7133.4102.1
1999105.9142.0102.6
2000109.5161.2102.9
2001111.5190.1107.0
2002112.0223.0106.8
2003111.7235.6105.1
2004114.4255.3105.4
2005117.8276.2109.8
2006122.5309.5115.7
2007127.3334.8120.9
2008130.5354.4124.2
2009128.0345.8106.6
2010132.1381.2113.3
2011134.1437.1122.5
2012135.8434.0119.8
2013138.4466.6120.9
2014141.9486.9122.7
2015144.0592.6116.0
2016146.7708.2115.7
2017148.8802.2118.2
2018154.0880.0122.4
2019155.8972.9126.0
2020152.51047.1115.9
2021161.91421.2134.0
2022167.61489.1143.1
2023169.41584.6134.5
2024172.21794.8129.8
2025175.01963.5128.3

Die Schweiz ist attraktiv für Talente

Eine zentrale Voraussetzung für einen innovativen Standort ist der Zugang zu Fachkräften und Talenten.

Das World Talent Ranking misst die Fähigkeit eines Landes, Talente anzuziehen, zu entwickeln und zu halten. Die Schweiz kommt darin auf den ersten Platz, vor Luxemburg und Island.

Dank dem hervorragenden Bildungssystem, guten Lebensbedingungen und hohen Investitionen in Bildung zieht die Schweiz die besten Köpfe aus aller Welt an und sichert so ihre Wettbewerbsfähigkeit und ihren Wohlstand.

Wettbewerbsfähigkeit des Arbeitsmarktes

2025

Quellen: IMD World Talent Ranking (2025).
Wettbewerbsfähigkeit des Arbeitsmarktes
JahrInsgesamtFörderung und EntwicklungAttraktivitätVerfügbarkeit
20211113
20221112
20231113
20241113
20251114

Die Schweiz ist auf Grenzgängerinnen und Grenzgänger angewiesen

Täglich pendeln rund 400 000 Personen aus den benachbarten Ländern zur Arbeit in die Schweiz. Dank der bestehenden bilateralen Verträge mit der Europäischen Union (EU) profitieren beide Seiten von weniger Bürokratie im Alltag und einfacheren Regelungen für Grenzgängerinnen und Grenzgänger.

Die Pharmabranche ist besonders auf Grenzgängerinnen und Grenzgänger angewiesen. Rund 8400 Personen pendeln für eine Tätigkeit in der Pharmaindustrie aus dem Ausland in die Schweiz. Damit ist etwa jede fünfte in der Branche beschäftigte Person eine Grenzgängerin oder ein Grenzgänger.

Regionen wie Basel sind aufgrund der geografischen Lage und der historischen Verknüpfung mit den Grenzregionen besonders auf einen funktionierenden Personenverkehr angewiesen.

Grenzgängerinnen und Grenzgänger in der Pharmabranche

Nach Herkunftsland
Q4 2025

Quellen: Bundesamt für Statistik (2026).
Grenzgängerinnen und Grenzgänger in der Pharmabranche (in %)
KategorieAnteil in %
Frankreich47.5%
Deutschland39.8%
Italien11.2%
Österreich1.2%
Belgien0.1%
Liechtenstein0.05%

Die ganze Schweiz profitiert von der Pharmaindustrie

Die Pharmaindustrie zählt zu den bedeutendsten Steuerzahlern der Schweiz. Mit jährlich 8 bis 10 Mrd. Franken trägt sie 4% bis 5% zu den gesamten Staatseinnahmen bei.

Rund 970 Mio. Franken der kantonalen Einnahmen in Basel-Stadt stammen aus der Pharmaindustrie. Das entspricht 16% des Budgets.

Über den nationalen Finanzausgleich fliessen zudem Steuereinnahmen aus typischen Pharmakantonen in Kantone ohne nennenswerte Pharmaindustrie. Beispielsweise der Kanton Thurgau erhält über Transferzahlungen jährlich 25 Mio. Franken.

Steuerbeitrag der Schweizer Pharmabranche

Steuerbeitrag der Schweizer Pharmabranche: Basel-Stadt zahlt als Geberkanton in den Finanzausgleich ein; Bundessteuereinnahmen, gestützt auf die Wirtschaftskraft aller Branchen; über Finanzausgleich und regelgebundene Transfers (z.B. Lastenausgleich) fliessen Mittel in den Thurgau.Basel-StadtThurgau
Quellen: Wellershoff & Partners (2026).

Der Pharmastandort Schweiz steht unter Druck

Die US-Standortpolitik erhöht den Druck auf den Pharmastandort Schweiz. Zwei Szenarien zeigen, wie sich die Branche bis 2040 entwickeln könnte.

Referenzszenario: Die zunehmende Verlagerung von Investitionen und Wertschöpfung in die USA kann durch starkes Wachstum in anderen Märkten kompensiert werden. Die Schweizer Pharmabranche wächst weiter, erreicht jedoch nicht mehr die Dynamik der vergangenen Jahre.

Szenario Struktureller Bruch: Die Verlagerung in die USA kann nur teilweise kompensiert werden. Gleichzeitig belastet der zunehmende internationale Preisdruck das Wachstum der Branche. In diesem Szenario liegt das Wertschöpfungsniveau der Schweizer Pharma im Jahr 2040 tiefer als heute.

Szenarioanalyse: Effekt der US-Politik auf Schweizer Wachstum

Nominale Wertschöpfung in Mrd. Franken, 2014–2040

Quellen: BAK Economics (2026).
Szenarioanalyse: Effekt der US-Politik auf Schweizer Wachstum (Mrd. CHF)
JahrHistorieReferenzszenarioStruktureller BruchTrend vor 2025
201427.4NoneNone27.4
201530.0NoneNone30.2
201634.2NoneNone33.0
201736.5NoneNone35.8
201839.3NoneNone38.6
201940.9NoneNone41.4
202041.1NoneNone44.2
202153.0NoneNone46.9
202251.5NoneNone49.7
202350.6NoneNone52.5
202455.2NoneNone55.3
202557.757.757.758.1
2026None58.657.860.9
2027None59.958.363.7
2028None61.759.366.5
2029None63.860.569.3
2030None66.261.872.1
2031None67.861.674.9
2032None69.561.077.7
2033None70.960.180.5
2034None72.258.983.2
2035None73.357.486.0
2036None75.056.488.8
2037None77.155.591.6
2038None79.854.694.4
2039None83.454.397.2
2040None87.054.3100.0

Die Pharmabranche als Motor der Schweizer Wirtschaft

Die Pharmabranche beschäftigte im Jahr 2025 rund 59 700 Personen in der Schweiz. Die Industrie bezieht bei ihren Aktivitäten Vorleistungen wie Maschinen, chemische Substanzen, Reinigungs- und Sicherheitspersonal, Versicherungsdienstleistungen oder Energie und schafft dadurch zusätzlich rund 247 700 Arbeitsplätze für Personen in anderen Branchen.

6.9% der Schweizer Bruttowertschöpfung werden von der Pharmabranche erwirtschaftet. Werden indirekte Effekte berücksichtigt, steigt der Wertschöpfungsanteil auf 10.1%.

Der Handelsüberschuss der Pharmabranche beträgt 48.9 Mrd. Franken – damit ist sie die treibende Kraft des Schweizer Wirtschaftsstandorts.

Beschäftigte, Bruttowertschöpfung und Anteil der Gesamtexporte der Pharmaindustrie

307 400

Beschäftigte

(2025)

10.1% des BIP

Bruttowertschöpfung

(2025)

41.3%

Anteil der Gesamtexporte

(2025)

Quellen: BAK Economics (2026), Bedeutung der Pharmaindustrie für die Schweiz; Bundesamt für Statistik (2026); Bundesamt für Zoll und Grenzsicherheit (2026).